發布日期: 2026年09月17日
更新日期: 2026年09月17日
美東時間9月16日,美聯儲宣布將聯邦基金利率目標區間調高25個基點至3.75%至4%,本次美聯儲升息符合市場先前預期。不過,在政策聲明釋放未來利率仍可能繼續調整的訊號後,市場情緒受到影響,美股下跌,三大股指周三集體收跌。
數據顯示,道瓊工業指數下跌1.21%,創6月中旬以來收盤新低;標普500指數下跌0.45%;那斯達克指數下跌0.01%。
這次市場關注重點不只是一次25個基點的調整,而是美聯儲對於後續利率路徑的判斷。在通膨壓力仍未完全緩解的背景下,投資人開始重新評估高利率環境對股票估值和市場資金流向的影響。
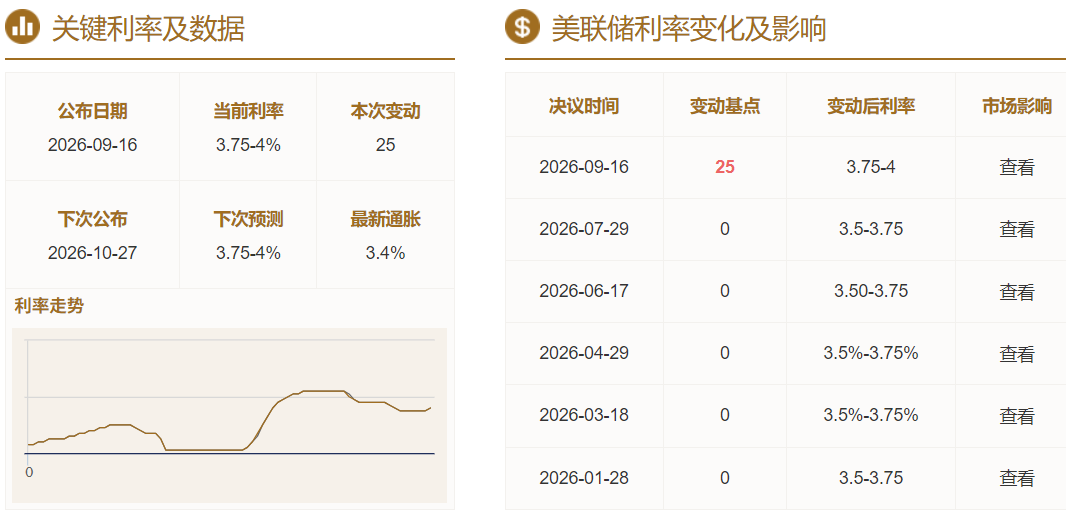
美聯儲結束為期兩天的貨幣政策會議後宣布,將聯邦基金利率目標區間調高25個基點至3.75%至4%。這次美聯儲升息決定由聯邦公開市場委員會一致通過,消息公佈後,市場對美股下跌的擔憂有所升溫。
政策聲明顯示,美國經濟活動仍維持穩健擴張,就業成長與勞動力規模變化基本同步,失業率整體變化不大,但通膨水準仍偏高。
美聯儲表示,這項政策調整將繼續推動通膨向委員會設定的2%目標回落。
最新公佈的經濟預測摘要顯示,美聯儲官員小幅上調了今年經濟成長和通膨預期,同時下調了失業率預測。今年失業率預測中位數從6月的4.3%降至4.1%。在經濟表現仍有韌性的情況下,偏緊的利率環境也讓美股下跌壓力進一步受到市場關注。
市場關注重點集中在利率點陣圖。數據顯示,美聯儲18位官員中,有12位預計今年也將持續進行美聯儲升息25個基點,4位預計可能再加息兩次,僅2位官員認為今年不會再次調整利率。
同時,美聯儲對未來利率路徑的預期有所上移。今年聯邦基金利率預測中位數從6月的3.8%提高至4.1%,2027年和2028年的利率預測中位數也同步調高。
這意味著,雖然本次升息已經落地,但官員對於通膨壓力仍保持謹慎態度,市場也開始重新評估未來利率環境對股票估值的影響。
這次美聯儲升息本身並沒有超越市場預期,真正讓市場緊張的是美聯儲對通膨的態度。美聯儲表示,目前對通膨持續回落至2%目標仍缺乏足夠信心。
這意味著高利率可能維持更長時間,對股票估值形成壓力,銀行、消費、工業等傳統板塊受到的影響也更加明顯,也是當天美股下跌的重要原因之一。
標普500指數
標普500指數當天回踩7500點附近後出現反彈,日K線留下較長下影線。目前指數從高點回調約4%,但是否已經觸底還不能確定。
如果7500點後續失守,下方可以繼續關注7430點附近→ 7300點附近,其中7300點對應7月份前低區域。
道指與納指
道瓊調整幅度明顯較大,自8月初歷史高點以來已回撤約6.5%,並率先回踩半年線。
納指則受到AI硬體股反彈支撐,表現相對抗跌。雖然美聯儲升息會壓制科技股估值,但資金目前仍集中在AI硬體、算力和晶片等方向。
QQQ方面,市場關注700美元這一位置。如果跌破700美元,下方可以關注660—680美元區域。
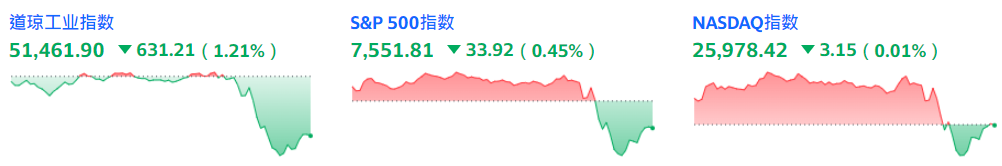
這輪美股下跌中,最大的特徵就是板塊分化明顯。 AI硬體、算力和部分大型科技股仍有資金支撐,而銀行、餐飲等傳統產業則持續受到高利率和獲利預期下調的影響。
AI硬體
戴爾科技(DELL)盤中再次創下歷史新高。公司管理層認為,AI熱潮正在推高算力和PC需求,硬體、晶片供應緊張也可能繼續影響價格。
甲骨文的大規模資本支出計劃,也讓市場繼續關注戴爾在AI基礎設施投資週期的業務機會。
美光(MU)同樣表現突出,股價從8月底低點以來累計反彈超過27%。記憶體晶片供需失衡和價格上漲,是近期資金關注儲存板塊的重要原因。
英偉達(NVDA)則再次來到700美元附近的重要阻力位。先前股價已經多次在這一位置附近遇阻,本輪反彈能否突破仍需要繼續觀察。
金融股
美聯儲升息後,高利率環境持續為金融股帶來影響,部分銀行股也成為美股下跌中承壓較明顯的類股。
高盛(GS)股價持續走弱,並跌破年線支撐。高利率雖然可能增加固定收益交易機會,但高盛管理層表示,股票業務依然較強,固收業務相對疲軟,同時預計第三季投行業務降溫。
市場因此進一步下調了大型投資銀行近期收入的預期,銀行股也因此承受較大壓力。
餐飲股
麥當勞(MCD)自今年3月歷史高點以來累計下跌超過26%。
目前市場主要關注成長放緩和消費壓力,9月23日的投資者日將成為觀察公司後續成長計畫的重要時間點。
Chipotle(CMG)的壓力則來自多個方面,包括高估值回落、管理層變動、同店銷售成長放緩,以及牛肉和人力成本上漲。
AI基礎設施板塊持續吸引資金,也讓餐飲部門進一步受到資金分流。
整體來看,美聯儲升息之後,美股下跌並不是所有板塊一起走弱,而是出現了比較明顯的分化。 AI硬體和部分科技股仍有資金支撐,傳統金融、消費和運輸板塊則承受更大的利率與獲利壓力。
此次升息之後,市場專注於重點將轉向未來政策節奏,包括通膨數據、就業市場變化以及企業獲利表現。
如果通膨壓力持續存在,美聯儲可能維持較高利率水準;如果經濟數據出現明顯降溫,市場也會重新評估未來政策空間。
目前來看,本次美聯儲升息改變的是市場對利率環境的預期,而美股下跌更多反映投資人對資金成本和估值水準的重新調整。
後續市場走勢仍將受到經濟數據、企業獲利以及美聯儲政策訊號共同影響。投資人將持續關注未來利率路徑變化,以及高利率環境下企業成長能否維持穩定。