2026年9月14日週一,美元兌日圓延續反彈走勢,匯價上漲0.3%後擴大漲幅,一度升至一週高點154.74,當日交投區間為153.29至154.74。東京市場午後,美元兌日圓走勢從153區間回升至154區間,出口商與進口商在東京定盤價附近的買賣交錯,整體呈震盪上行格局。
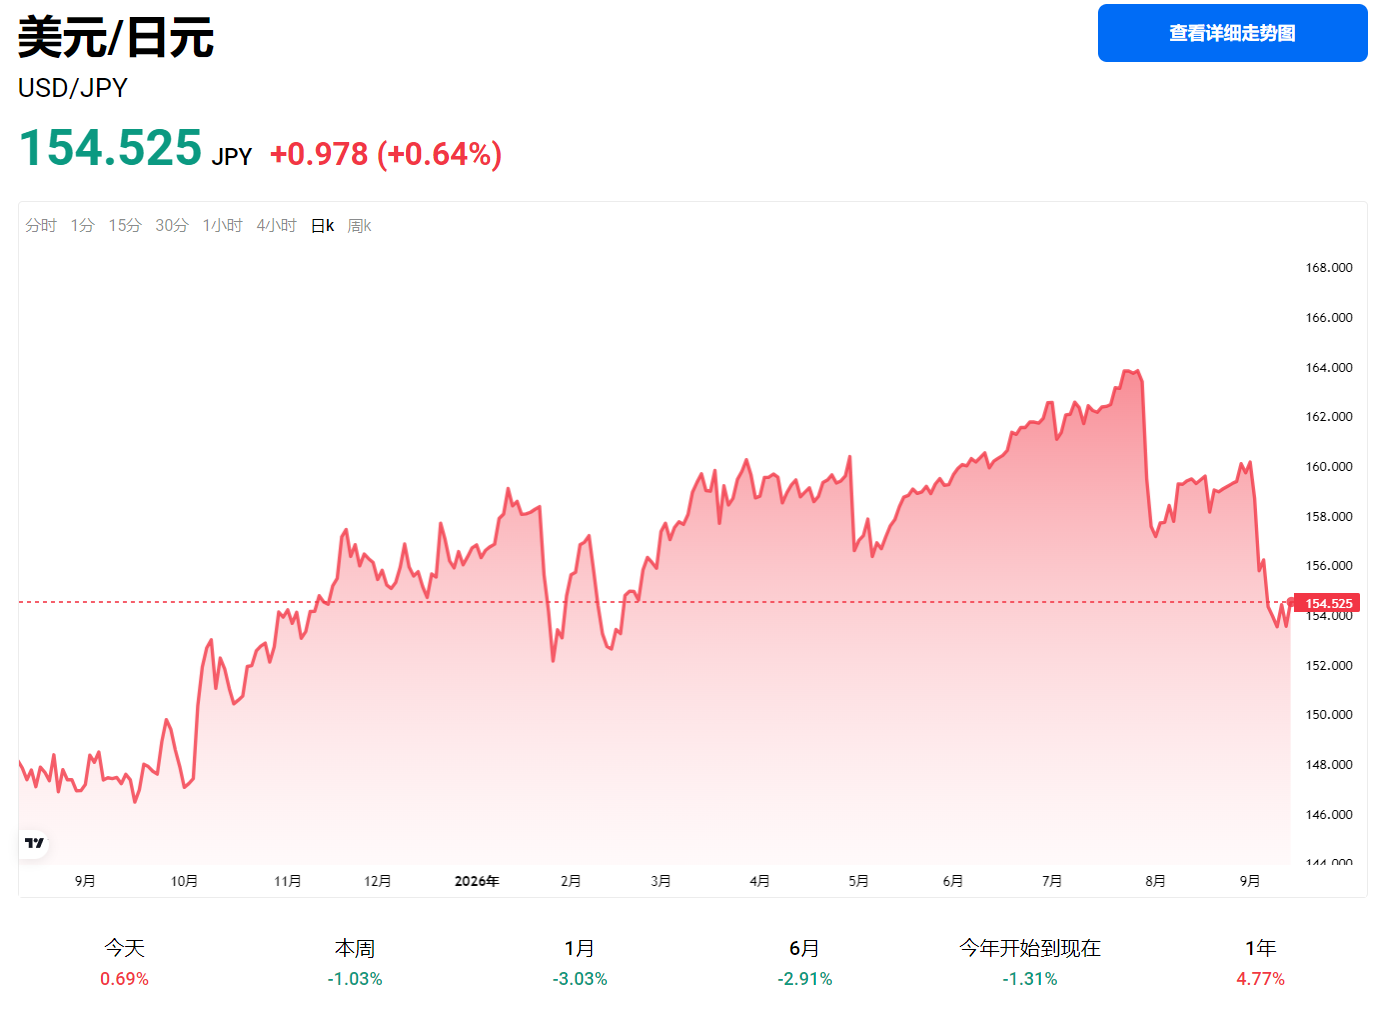
儘管日內美元佔上風,日圓本月累計漲幅仍達約4%,美元兌日圓較9月初的160附近顯著回落,匯價仍處於2月以來日圓最強勢區間之內。週一的上行更多屬於技術性修復,而非趨勢性反轉。
市場普遍預計,日本央行將在本週五(9月18日)的貨幣政策會議上將政策利率從1.00%上調25個基點至1.25%,創1995年4月以來的最高利率水準。利率期貨市場對此行動的定價機率已達98%,隔夜指數掉期反映的隱含利率約為1.18%。
然而,升息本身已非市場關注的核心。更大的焦點在於行長植田和男的政策指引,以及央行是否對進一步正常化持開放態度。植田和男先前在北卡羅來納州出席G20財長會議後明確表示:“貨幣條件仍然寬鬆,因此我們希望繼續加息”,但同時強調已累計五次上調政策利率,需仔細審視累積影響對經濟的作用。華僑銀行策略師克里斯多福·黃指出,美元兌日圓走勢進一步下行,取決於日本央行釋放足夠鷹派訊號,以及美元和美國公債殖利率走低。
本次會議距離6月升息僅3個月,將成為植田和男任內兩次升息間隔最短的一次。隔夜指數掉期合約反映12月前再度升息的機率超過80%,部分交易部門已將目光投向2027年3月。
本次決議所處的政治環境異常擁擠。美國財政部長貝森特近幾週持續升級口頭施壓,聲稱對日本央行下一步行動握有“不對稱信息”,並公開向全球交易員喊話“我現在就是莊家”,直接挑戰日本央行的獨立性。前日本央行官員警告,貝森特對日本貨幣事務的「異常」幹預可能損害日本央行的公信力,並引發全球市場更大波動。日本財務大臣片山皋月對此回應稱,貝森特的警告「翻成日文聽起來有點嚇人」。
不過東京方面的立場與華盛頓截然相反。日本首相高市早苗傾向推行再通膨政策,主張維持低利率以刺激經濟成長。經濟財政政策大臣城內實將直接出席本議息會議,其發言料將載入日後公佈的會議紀錄。經濟學家理查德·卡茨指出,植田和男正承受巨大壓力,當前市場的大幅波動「更多源於情緒對基本面的解讀,而非基本面或政策本身的變化」。
美國商品期貨交易委員會數據顯示,截至9月8日當週,投機者持有的日圓淨部位從前一周約92227份淨空頭合約,一舉轉為10796份淨多頭合約,為今年2月以來首次轉為淨做多日圓。日圓淨部位單週改善約103,000份合約,創下8月初以來最大單週增幅。對於前期累積的日圓空頭而言,繼續追空的風險收益比已然惡化,部分資金開始選擇獲利了結。
更根本推動力來自日本國內資金配置邏輯轉變;約318兆日圓資產由日本政府退休投資基金(GPIF)管理,市場對其調倉猜測不斷升溫,配置比例每動1個百分點,超3兆日圓資金或被牽動。
日本財務大臣片山皋月先前表態,將引導包括GPIF在內的各類退休儲備基金大幅增持日本本土金融資產。若GPIF後續確認提高國內資產配置,疊加日本機構海外資產回流,日圓走勢升值驅動將從單純的政策預期和空頭回補,逐步向真實資金流切換。
從日線層級來看,美元兌日圓走勢動能仍偏空,相對強弱指標(RSI)已接近超賣區域,暗示下行壓力雖未消退,但拋售動能可能開始減弱,短線存在修復空間。
關鍵支撐位方面,153為首要支撐,152.20(2026年低點)構成中期關鍵防線。從訂單簿結構來看,152日圓附近買盤特別密集,153日圓附近同樣有較厚的買盤支撐,短期內形成較堅實的下方緩衝。若日線實體跌破153.80,本輪反彈結構將遭到破壞,匯價將再度下探153.00支撐。
關鍵阻力位方面,155是2026年低點至高點23.6%斐波那契回檔位,構成短期上行的重要阻力;156.70為38.2%斐波那契回檔位,屬於更強阻力。短線若有效突破154.79阻力,將確認152.87附近的短期底部形成,可能推動匯價進一步升向55週期4小時指數移動均線(現位於155.30)。
整體而言,美元兌日圓走勢處於下跌後的技術性修復階段,短線多頭佔優,但中期空頭大結構並未反轉,整體以區間震盪思路對待。若匯價在155上方持續受阻而無法有效突破,技術面將維持偏弱格局;反之,若152支撐遭到有效跌破,可能觸發趨勢資金和剩餘空頭的進一步平倉。
另外日圓升值正引發套息交易平倉的連鎖擔憂。野村證券倫敦分行高級外匯選擇權交易員指出,以日圓為資金來源套利交易正平倉,中期內市場對持有日圓而非其他G10貨幣興趣濃厚,輕鬆套利交易時代可能結束;美元兌日圓走勢可否守住152一線,植田和男願意在多大程度上承諾繼續收緊,決定日圓才是真正走向日圓。