2026年9月14日周一,美元兑日元延续反弹走势,汇价上涨0.3%后扩大涨幅,一度升至一周高点154.74,当日交投区间为153.29至154.74。东京市场午后,美元兑日元走势从153区间回升至154区间,出口商与进口商在东京定盘价附近的买卖交错,整体呈震荡上行格局。
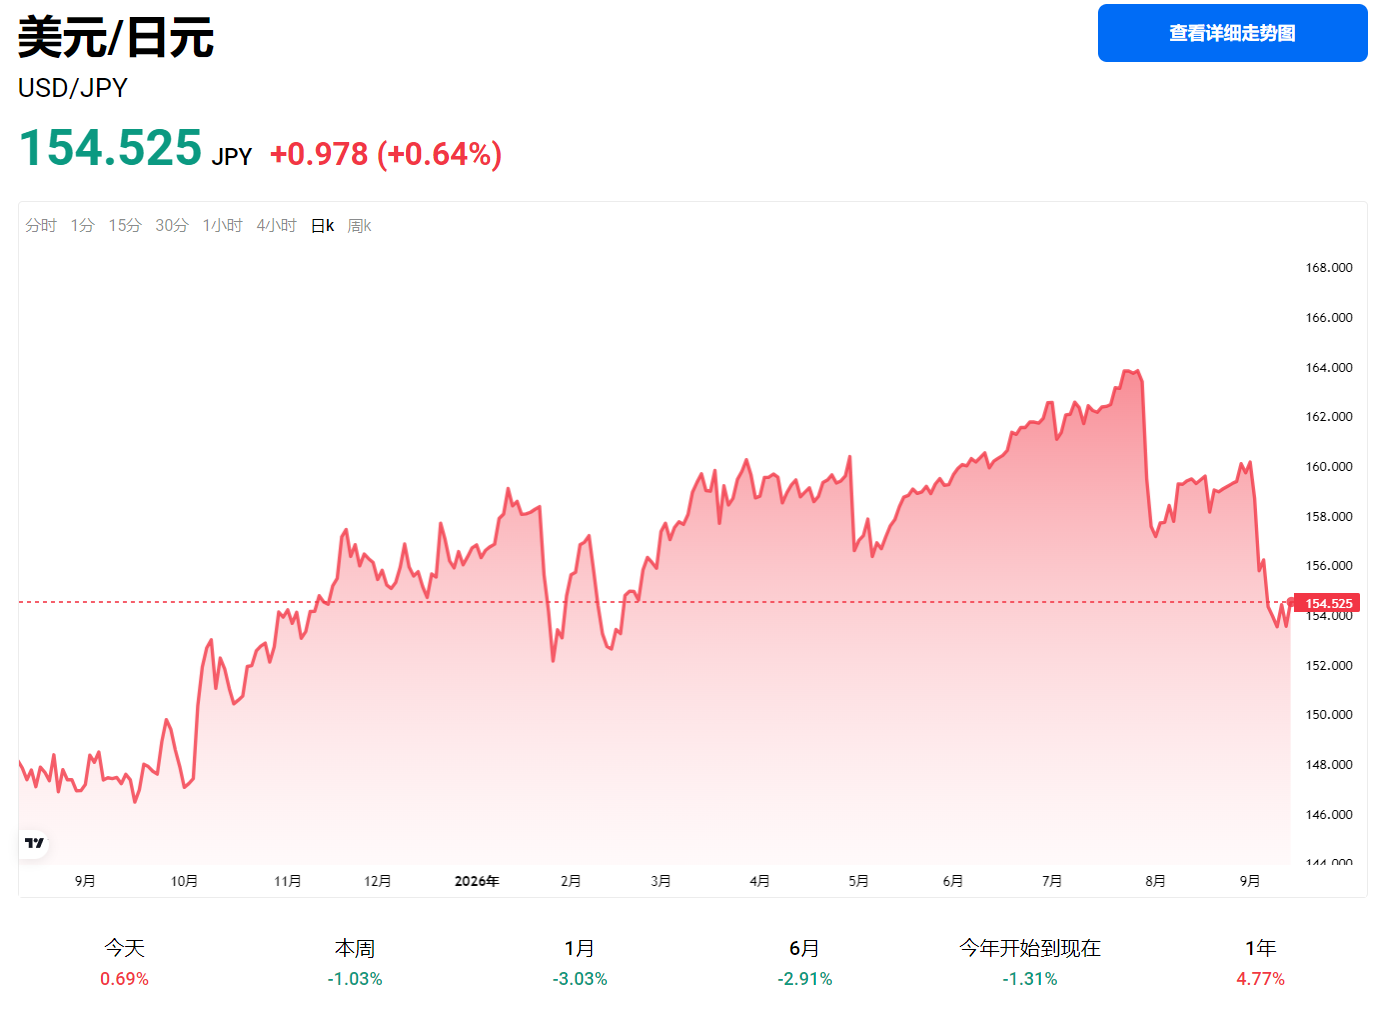
尽管日内美元占据上风,日元本月累计涨幅仍达约4%,美元兑日元较9月初的160附近显著回落,汇价仍处于2月以来日元最强势区间之内。周一的上行更多属于技术性修复,而非趋势性反转。
市场普遍预计,日本央行将在本周五(9月18日)的货币政策会议上将政策利率从1.00%上调25个基点至1.25%,创1995年4月以来的最高利率水平。利率期货市场对此次行动的定价概率已达98%,隔夜指数掉期反映的隐含利率约为1.18%。
然而,加息本身已非市场关注的核心。更大的焦点在于行长植田和男的政策指引,以及央行是否对进一步正常化持开放态度。植田和男此前在北卡罗来纳州出席G20财长会议后明确表示:“货币条件仍然宽松,因此我们希望继续加息”,但同时强调已累计五次上调政策利率,需仔细审视累积影响对经济的作用。华侨银行策略师克里斯托弗·黄指出,美元兑日元走势进一步下行,取决于日本央行释放足够鹰派信号,以及美元和美国国债收益率走低。
本次会议距6月加息仅3个月,将成为植田和男任内两次加息间隔最短的一次。隔夜指数掉期合约反映12月前再度加息的概率超过80%,部分交易部门已将目光投向2027年3月。
本次决议所处的政治环境异常拥挤。美国财政部长贝森特近几周持续升级口头施压,声称对日本央行下一步行动握有“不对称信息”,并公开向全球交易员喊话“我现在就是庄家”,直接挑战日本央行的独立性。前日本央行官员警告,贝森特对日本货币事务的“异常”干预可能损害日本央行的公信力,并引发全球市场更大波动。日本财务大臣片山皋月对此回应称,贝森特的警告“翻成日语听起来有点吓人”。
不过东京方面的立场与华盛顿截然相反。日本首相高市早苗倾向于推行再通胀政策,主张维持低利率以刺激经济增长。经济财政政策大臣城内实将直接出席本次议息会议,其发言料将载入日后公布的会议纪要。经济学家理查德·卡茨指出,植田和男正承受巨大压力,当前市场的大幅波动“更多源于情绪对基本面的解读,而非基本面或政策本身的变化”。
美国商品期货交易委员会数据显示,截至9月8日当周,投机者持有的日元净头寸从此前一周约92227份净空头合约,一举转为10796份净多头合约,为今年2月以来首次转为净做多日元。日元净仓位单周改善约103000份合约,创下8月初以来最大单周增幅。对于前期积累的日元空头而言,继续追空的风险收益比已然恶化,部分资金开始选择获利了结。
更根本推动力来自日本国内资金配置逻辑转变;约318万亿日元资产由日本政府养老投资基金(GPIF)管理,市场对其调仓猜测不断升温,配置比例每动1个百分点,超3万亿日元资金或被牵动。
日本财务大臣片山皋月此前表态,将引导包括GPIF在内的各类养老储备基金大幅增持日本本土金融资产。若GPIF后续确认提高国内资产配置,叠加日本机构海外资产回流,日元走势升值驱动将从单纯的政策预期和空头回补,逐步向真实资金流切换。
从日线级别看,美元兑日元走势动能仍然偏空,相对强弱指标(RSI)已接近超卖区域,暗示下行压力虽未消退,但抛售动能可能开始减弱,短线存在修复空间。
关键支撑位方面,153为首要支撑,152.20(2026年低点)构成中期关键防线。从订单簿结构来看,152日元附近买盘尤为密集,153日元附近同样存在较厚的买盘支撑,短期内形成较为坚实的下方缓冲。若日线实体跌破153.80,本轮反弹结构将遭到破坏,汇价将再度下探153.00支撑。
关键阻力位方面,155是2026年低点至高点23.6%斐波那契回撤位,构成短期上行的重要阻力;156.70为38.2%斐波那契回撤位,属于更强阻力。短线若有效突破154.79阻力,将确认152.87附近的短期底部形成,可能推动汇价进一步升向55周期4小时指数移动均线(现位于155.30)。
整体而言,美元兑日元走势处于下跌后的技术性修复阶段,短线多头占优,但中期空头大结构并未反转,整体以区间震荡思路对待。若汇价在155上方持续受阻而无法有效突破,技术面将维持偏弱格局;反之,若152支撑遭到有效跌破,可能触发趋势资金和剩余空头的进一步平仓。
另外日元升值正引发套息交易平仓的连锁担忧。野村证券伦敦分行高级外汇期权交易员指出,以日元为资金来源套利交易正平仓,中期内市场对持有日元而非其他G10货币兴趣浓厚,轻松套利交易时代可能结束;美元兑日元走势可否守住152一线,植田和男愿意在多大程度上承诺继续收紧,才是决定日元中期走向真正变量。