發布日期: 2026年09月14日
更新日期: 2026年09月14日
對於關注中概股和網路消費板塊的投資者來說,騰訊音樂娛樂(NYSE:TME)是一檔值得持續追蹤的股票。公司業務從單純的線上音樂平台,逐漸擴展到會員、音樂IP、線下表演、藝人周邊以及長音頻等領域。因此,判斷騰訊音樂股價,不能只看短期漲跌,還需要結合收入結構、獲利能力和估值變化來看。
騰訊音樂娛樂集團(Tencent Music Entertainment,簡稱TME)是中國領先的線上音樂和音頻娛樂平台,2016年成立,目前在紐交所上市,股票代號為TME;港股代碼為1698。
簡單來說,大家平常比較熟悉的QQ音樂、酷狗音樂、酷我音樂、全民K歌,都屬於騰訊音樂旗下。 2026年,公司又將喜馬拉雅納入旗下,業務進一步從線上音樂擴展到更廣泛的音訊內容。
騰訊音樂股價的核心業務可以簡單分成幾塊:
線上音樂:主要包括QQ音樂、酷狗音樂、酷我音樂,收入來源包括音樂會員、數位專輯等。
K歌與社交娛樂:以全民K歌為代表,讓使用者唱歌、分享、互動。
音響業務:隨著喜馬拉雅加入,公司進一步涵蓋有聲書、播客等長音訊內容。
音樂IP與線下娛樂:透過演唱會、音樂活動、藝人周邊等方式,把線上音樂IP延伸到線下消費。
從投資角度來看,騰訊音樂已經不只是一個「聽歌軟體公司」。它現在更強調“內容+平台”,一邊做音樂和音頻內容,一邊透過會員、表演、藝人IP和周邊等方式進行商業化。
所以,如果從股票分析的角度來理解騰訊音樂,後面比較值得關注的其實是付費會員成長、音樂IP商業化、音響業務擴張、利潤成長。這些因素會直接影響市場對騰訊音樂股價的估值。
從今年以來的走勢來看,TME股價下跌並不是單一因素造成的。年初公司股價一度維持在18美元附近,但3月公佈2025年第四季及全年業績後,股價出現明顯下挫。
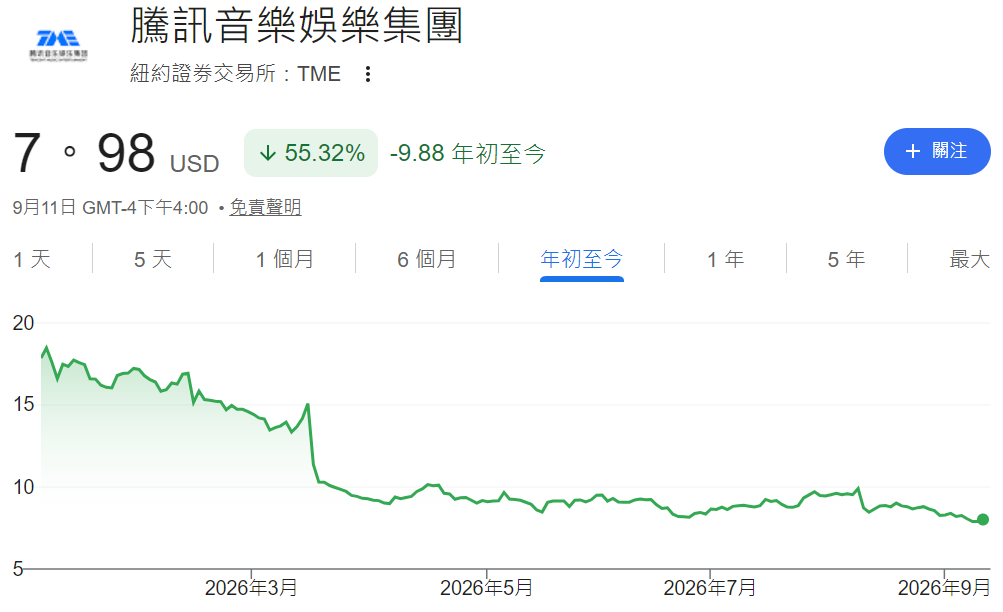
公司當時全年營收年增15.8%,線上音樂服務營收成長22.9%,但市場對獲利表現及後續成長預期仍較為謹慎,TME股價在業績公佈後單日一度下跌超過20%。
進入第二季後,該公司的業績仍保持成長,但股價並沒有明顯扭轉弱勢。截至目前,騰訊音樂股價較年初18美元已下跌約55%,目前仍處於52週低點附近。
其中一個重要原因,是投資人開始擔心公司傳統業務的成長速度。
騰訊音樂過去較為依賴社交娛樂服務,但隨著直播、線上K歌等業務進入成熟階段,這部分收入已經很難重新回到過去的高速成長狀態。同時,公司正把更多資源投入音樂會員、音樂IP以及線下消費場景。
這種業務結構變化並不意味著公司基本面惡化,但市場需要時間來判斷新業務能否真正接替舊業務的成長。
因此,騰訊音樂股價近期走弱,本質上反映的是市場對未來成長速度的重新定價。
如果只看公司最新財報,騰訊音樂的經營表現其實不算差。
2026年第二季度,公司總營收為89.3億元人民幣,年增5.8%;其中音樂相關服務收入達76.1億元,較去年同期成長11%,明顯高於整體營收成長速度。會員服務收入為47.9億元,較去年成長8.1%。
獲利方面,公司第二季IFRS口徑歸屬於股東的淨利為24.7億元人民幣,上年同期為24.1億元;非IFRS淨利為26.9億元,較去年同期成長4.4%。調整後EBITDA為32.5億元,較去年成長5.2%。
也就是說,公司目前並沒有明顯的獲利惡化。
問題在於,騰訊音樂股價對一家成熟網路公司的要求已經不只是“還能賺錢”,而是希望看到利潤重新加速成長。
這也是為什麼股價沒有因為業績維持成長而立即反彈。
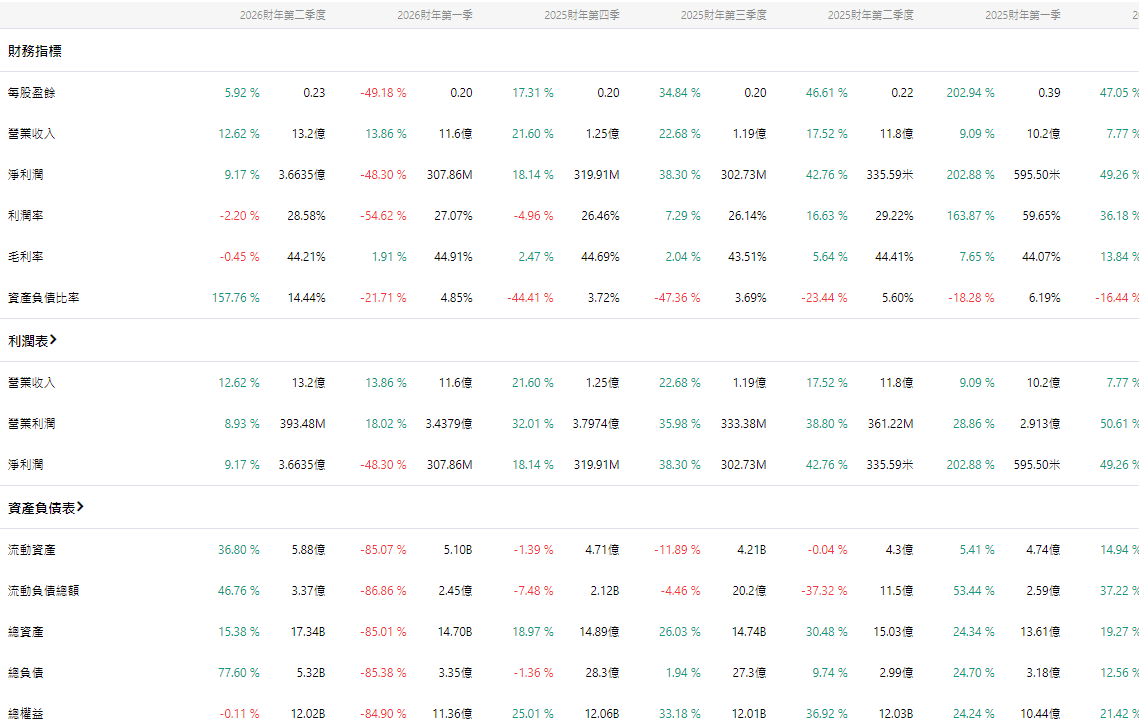
從收入結構來看,會員業務依然是騰訊音樂最值得關注的部分。
第二季會員服務收入年增8.1%,公司同時表示SVIP會員規模持續擴大,並透過數位專輯、藝權益和其他內容提升用戶消費。
對騰訊音樂股價而言,會員收入的價值在於穩定性。
廣告收入容易受到宏觀經濟和品牌預算影響,而付費會員則可以提供相對穩定的經常性收入。因此,如果未來會員數、SVIP滲透率和單一用戶收入能夠持續提高,就有機會進一步改善公司的收入品質。
不過,投資者也需要看到另一面。
線上音樂市場已經進入相對成熟階段,單純依靠新增用戶推動成長越來越困難。因此,公司未來更重要的任務,是提高現有用戶的付費意願和消費金額。
相較於傳統會員業務,音樂IP商業化可能是騰訊音樂未來最大的看點之一。
2026年第二季度,公司進一步擴大線下音樂活動,並舉辦粉絲見面會和TIMA等音樂IP活動,同時開發藝人實體產品和周邊商品。公司揭露,線下演出相關收入較快成長。
這意味著騰訊音樂正在嘗試把線上用戶轉化為線下消費。
例如,用戶購買音樂會員之後,還可能繼續購買數位專輯、實體專輯、藝人周邊,甚至參加演唱會和粉絲活動。只要這種商業模式能夠持續擴大,單一使用者的生命週期價值就可能進一步提高。
對騰訊音樂股價來說,這也是未來估值能否重新提升的重要變數。
如果市場最終認可公司已經從傳統音樂平台轉型為「音樂內容+IP+消費」的綜合平台,那麼估值體係可能會改變。
騰訊音樂目前的現金儲備仍比較充足。
截至2026年6月底,公司現金、現金等價物、定期存款、短期投資合計442.2億元人民幣,約65.2億美元。第二季公司也回購了4,350萬股ADS,回購金額約4億美元。
充足的現金意味著公司擁有較大的資本配置空間。
對於目前估值已經明顯下降的騰訊音樂而言,持續回購能夠減少流通股數量,並在獲利保持穩定的情況下提高每股盈餘。
因此,騰訊音樂股價未來是否能修復,不僅要看營收成長,還要看公司如何利用手中的現金改善股東回報。
股價大幅回落之後,騰訊音樂的估值已經明顯下降。
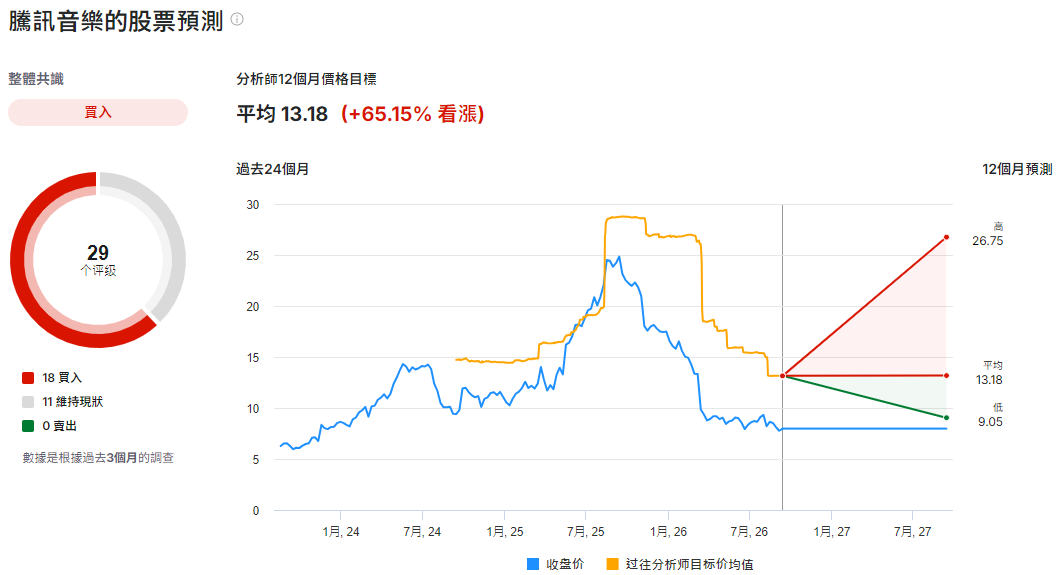
TME股價本益比約9.37倍,遠低於先前市場給予公司的估值水準。數據顯示,目前分析師對TME的平均目標價為13.18美元,29位分析師的整體評級為「Buy」。
這意味著,如果以13.18美元的平均目標價計算,相較於目前股價存在較大的潛在上漲空間。
但要注意,目標價並不等於股價一定能達到的價格。
8月業績公佈之後,部分機構已經下調評等或目標價。例如China Renaissance在8月12日將TME評級從“Buy”下調至“Hold”,目標價為9美元。
這說明機構之間對於騰訊音樂未來成長速度仍有明顯分歧。
對於目前的TME股價來說,單純因為市盈率已經很低就判斷“便宜”,並不夠。
接下來更值得關注的是三個指標。
第一是會員收入增速。如果會員業務能夠持續保持穩定成長,說明公司核心用戶變現能力仍然較強。
第二是音樂IP商業化。演唱會、藝人周邊、實體專輯等業務能否持續擴大,將決定公司能不能找到新的成長空間。
第三是利潤增速。目前市場已經不缺乏穩定獲利的網路公司,如果騰訊音樂只能維持個位數成長,那麼低估值可能長期存在;如果利潤成長重新提速,估值修復的基礎才會更加牢固。
從這個角度來看,騰訊音樂股價目前最大的矛盾並不是公司有沒有獲利,而是未來還能不能重新獲得成長溢價。
整體來看,騰訊音樂目前處於股價低點、獲利穩定但成長預期偏弱的階段。最新財報顯示,公司總營收仍維持成長,音樂相關服務成長達11%,會員營收也維持正成長,同時擁有超過440億元的現金及短期投資。
另一方面,TME股價已跌至52週低點附近,市場對傳統業務成長放緩以及未來獲利成長率仍然比較謹慎。
因此,判斷股價後續走勢,關鍵不是簡單看7美元、8美元是否便宜,而是觀察公司能否透過會員、音樂IP、線下演出和周邊消費形成新的成長曲線。
如果新業務能夠逐漸接替傳統業務的成長壓力,同時利潤率保持穩定,那麼目前較低的估值可能成為未來修復的基礎;反之,如果收入和利潤長期維持低速增長,那麼騰訊音樂股價即使已經大幅調整,也可能繼續受到估值壓制。