发布日期: 2026年09月16日
更新日期: 2026年09月16日
如果你关注工业股和基础设施投资,Trane Technologies(纽交所代码:TT)可以继续留意。公司主要做暖通空调(HVAC)、制冷和相关服务,商业建筑节能改造、数据中心建设以及能源效率提升,都能给公司带来一定的业务需求。
最近市场又开始关注TT股价,主要不是因为公司基本面突然变差,而是股价前面涨到高位后出现了明显回落,投资者也开始重新考虑,公司现在的增长到底能不能撑得起这个估值。
Trane Technologies是一家全球暖通空调和气候控制解决方案提供商,业务包括商业HVAC、住宅HVAC、运输制冷以及相关服务。这个行业看起来比较传统,但实际上和建筑节能、数据中心、电气化以及全球能源效率提升都有关系。
尤其是商业HVAC这块,企业、办公楼、医院、学校和数据中心都需要制冷、供暖和空气管理设备。现在能源成本越来越高,加上碳排放要求提高,数据中心用电量也越来越大,高效制冷设备的重要性自然越来越高。
所以,从长期来看,TT股价背后的支撑不只是卖空调设备,更重要的是商业建筑不断升级,以及市场对节能设备的需求越来越大。
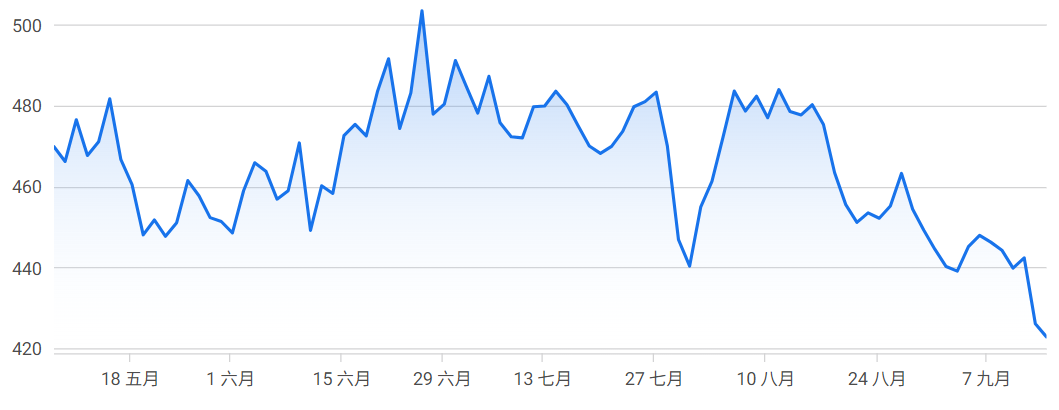
从近三个月的走势来看,TT的股价经历了一轮比较明显的冲高回落。6月25日,股价一度涨到505.87美元,创下52周高点。之后上涨速度开始放慢,7月主要在高位震荡,到了8月则开始持续走弱。
进入9月后,股价的调整还在继续。9月3日股价反弹到445.19美元,当天上涨1.41%,但在这之前已经连续跌了5个交易日。到了9月11日,股价回升到442.52美元,比6月高点低了约12.5%。
整体来看,近三个月TT股价已经从505美元上方回落到440美元附近,这一轮调整还是比较明显的。
从走势变化来看,股价此前上涨较快,短期积累了较多涨幅。当股价进入高位后,市场对估值和未来增长的要求也随之提高,一旦上涨动能减弱,获利回吐就容易放大调整。
另外,近期工业板块整体风险偏好变化,也给股价带来一定压力。对于此前涨幅较大的个股而言,即使公司基本面没有明显恶化,只要市场开始降低对未来增长的预期,股价也可能先于业绩出现调整。
因此,这一轮股价回落更接近高位后的阶段性调整。目前市场关注的重点,已经从此前的快速上涨转向股价能否在440美元附近企稳,以及后续能否重新收复450美元这一关键位置。
如果只看股价走势,近期的表现确实偏弱,但从基本面来看,Trane Technologies依然保持较强的订单动能。
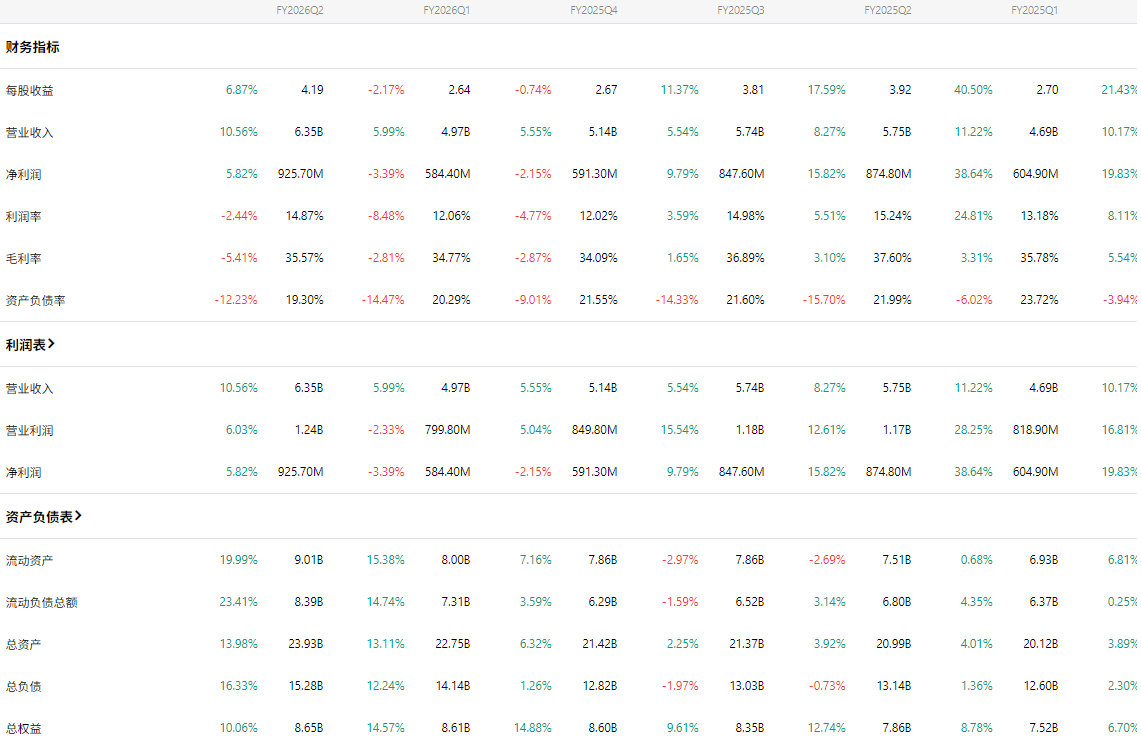
公司第二季度订单达到78.18亿美元,同比增长39%,有机订单增长37%;其中美洲商业HVAC业务订单增长达到50%。公司期末积压订单达到121亿美元,同比增长70%,美洲商业HVAC积压订单更增长90%。
这一组数据对于判断TT股价尤其重要。
订单和积压订单决定了未来一段时间的收入可见度。尤其是HVAC项目通常具有较长的交付周期,因此较高的backlog能够帮助公司在宏观环境出现波动时保持相对稳定的收入表现。
不过,投资者也需要注意利润率变化。第二季度公司GAAP营业利润率为19.3%,同比下降100个基点,调整后营业利润率为19.7%,下降60个基点。这说明目前公司的问题并不是缺少需求,而是如何在强劲订单增长的同时继续改善利润率。
相比单季度数据,公司对全年业绩的判断更值得关注。
在第二季度业绩公布后,TT股价将2026年全年收入增长预期提高至约11.5%,有机收入增长预计约9%;全年GAAP持续经营EPS预计为15.00至15.10美元,调整后持续经营EPS预计为15.20至15.30美元。
这已经是公司今年连续提高业绩预期后的结果。
如果全年调整后EPS最终达到15.20至15.30美元,那么按照9月14日426.01美元的股价计算,市场给予公司的远期市盈率仍然处于较高水平。
因此,股价未来能否重新走强,很大程度上取决于盈利增长能否继续超过市场预期。
换句话说,如果未来几个季度收入保持较快增长,同时利润率重新改善,那么目前的高估值有机会得到业绩增长消化;反过来,如果收入增长开始放缓,估值压力就可能重新出现。
估值是目前分析股价时绕不开的问题。以最新可获得的市场数据来看,Trane Technologies的市盈率约为32倍,而其10年平均市盈率约为21.6倍,当前估值明显高于历史中枢。
如果结合2026年全年业绩指引来看,公司预计全年调整后EPS为15.20至15.30美元。按约当前的股价计算,对应的预期市盈率约为28倍。
这个估值并不算便宜,但考虑到公司今年收入预计增长约11.5%、有机收入增长约9%,以及商业HVAC订单和数据中心冷却需求仍然较强,市场给予一定估值溢价也有基本面支撑。
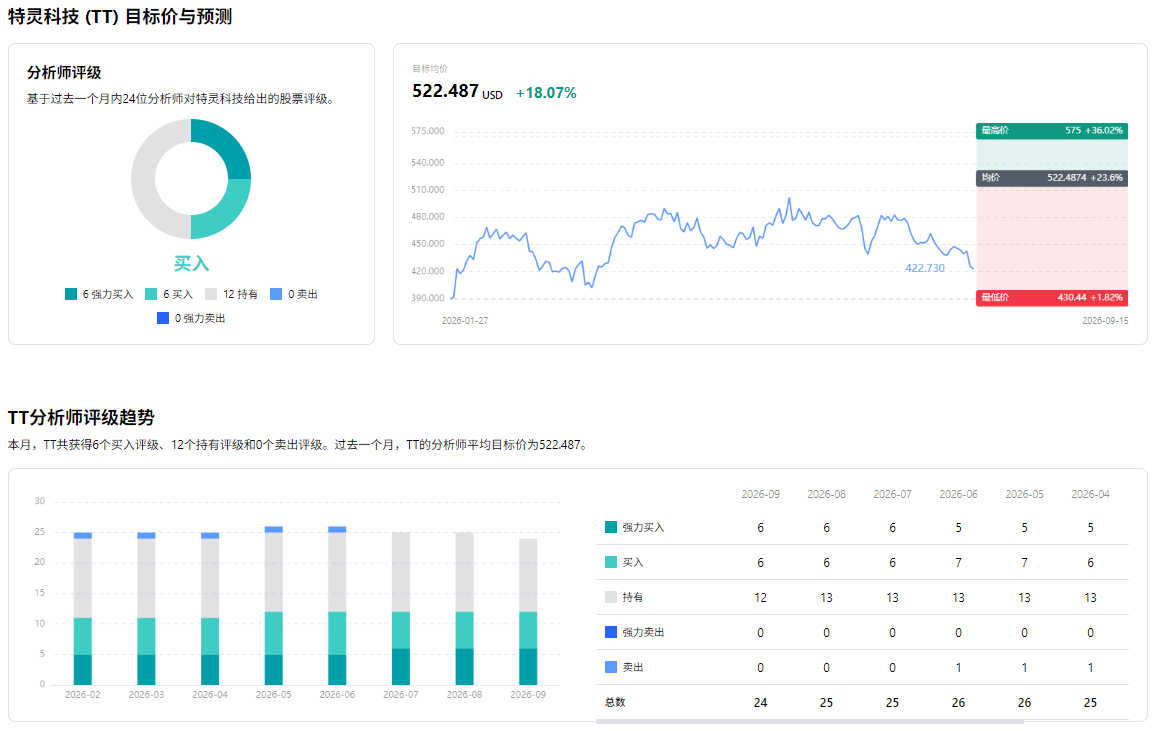
目标价方面,目前华尔街对TT股价整体仍然偏乐观。
数据显示,分析师给出的12个月平均目标价约为522.5美元,最高目标价575美元,最低目标价430美元,平均目标价较当前股价对应约18%的潜在上涨空间。
此外,Bernstein近期将Trane Technologies目标价从550美元上调至555美元,并维持“跑赢大盘”评级,理由之一就是HVAC需求以及数据中心相关订单增长。
因此,股价目前并不能简单定义为“便宜”。市场给出的平均目标价仍高于当前股价,说明分析师看好公司未来盈利增长,但32倍左右的历史市盈率也说明估值已经处于偏高水平。
后续如果EPS能够维持两位数增长,当前估值仍有消化空间;如果盈利增速放缓,估值回落就可能成为压制股价的重要因素。
从基本面来看,未来影响股价的因素主要集中在三个方面。
第一是商业HVAC订单还能不能保持强劲。第二季度美洲商业HVAC订单增长50%,已经成了公司增长的重要来源。如果商业建筑、数据中心和基础设施项目继续增加,这部分业务还能给公司带来更多收入。
第二是利润率能不能改善。 现在订单增长明显比利润快,如果公司能靠产品结构、控制成本和规模效应把利润率提高,后面的利润增长也可能更快。
第三就是估值。 现在TT股价已经从505.87美元的高点回落了不少,但和传统工业企业相比,估值还是不算便宜。以后股价想继续涨,还是得靠业绩增长来撑,而不能只靠估值继续往上抬。
从技术走势来看,426美元附近是近期比较需要关注的位置。如果股价调整之后能够稳住,再慢慢涨回450美元甚至前期高位附近,市场情绪可能重新好起来;但如果继续跌破近期低点,说明高估值带来的压力还没有完全释放。
整体来看,TT的股价现在更像是涨到高位后开始重新定价,并不是公司基本面突然变差。公司订单、积压订单和全年业绩指引依然不错,但利润率和估值的问题也确实存在。
对于投资者来说,Trane Technologies真正要看的,是公司能不能把现在不错的HVAC需求,继续变成更多收入、利润和现金流。如果这套逻辑还能继续下去,那么这次回调可能只是估值降下来一些;但如果增长开始放慢,高估值就可能继续给TT股价带来压力。