发布日期: 2026年09月15日
更新日期: 2026年09月15日
如果经常关注美股新闻,一定反复看到过“FOMC”这个词:每次会议前后,市场波动往往明显加剧,鲍威尔、沃什等美联储主席的名字也频繁登上头条,“加息”“降息”“点阵图”等术语更是充斥各大财经媒体。
但FOMC到底是什么?它如何做出货币政策决策?为什么一次会议就能牵动全球金融市场?本文将从投资者视角出发,系统拆解它的运作机制、核心观察工具,以及投资者如何理解其决策对股票、债券、美元和黄金等资产的影响。
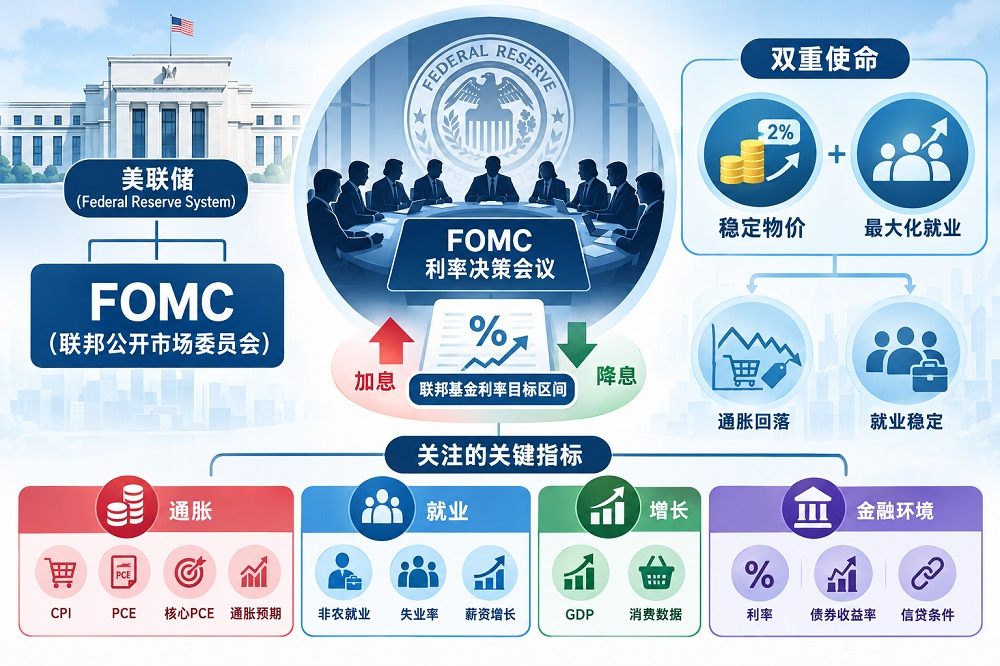
FOMC,全称为Federal Open Market Committee,中文译为联邦公开市场委员会,隶属于美国联邦储备系统(Federal Reserve System),是负责制定美国货币政策的核心决策机构。
简单来说,美联储是整个中央银行体系,而FOMC则是负责制定货币政策的“决策中枢”。
FOMC主要根据通胀、就业、经济增长和金融市场状况决定货币政策方向,其中投资者最关注的就是联邦基金利率目标区间:
通胀高企、经济过热时→可能选择加息,提高资金成本,抑制消费和投资;
增长放缓、就业疲弱时→可能选择降息,降低融资成本,为经济提供支持。
因此,投资者常说的“美联储加息或降息”,实际上就是指联邦公开市场委员会对联邦基金利率目标区间的调整。
理解FOMC的决策逻辑,先要记住它的双重使命:
稳定物价——控制通胀,使通胀逐步回到2%的长期目标附近;
最大化就业——避免经济过热,也避免衰退造成失业率快速上升。
联邦公开市场委员会在决策时会重点观察以下指标:
| 类别 | 关键指标 |
| 通胀 | CPI、PCE、核心PCE、通胀预期 |
| 就业 | 非农就业、失业率、薪资增长 |
| 增长 | GDP、消费数据 |
| 金融环境 | 利率、债券收益率、信贷条件 |
其中,PCE(个人消费支出物价指数)尤其受到美联储关注,其权重和关注度甚至高于CPI。
FOMC并不是由所有美联储官员共同投票,而是由美联储理事会理事与12家地区联邦储备银行的行长共同参与决策,其中部分成员拥有固定投票权,部分采取轮值制度。
| 成员 | 人数 | 投票权 |
| 美联储理事会理事 | 7人 | 固定拥有 |
| 纽约联储行长 | 1人 | 固定拥有 |
| 其余11家地区联储行长 | 4人 | 轮值拥有 |
12名投票委员采取一人一票、多数决的方式通过决议。
未轮值的其余7位地区分行总裁(行长)同样可以出席并发表意见,提供各地区的第一线经济观察,但不具有投票权。这种设计让货币政策在制定时,能够兼顾全国整体经济与美国各地区的差异化状况。
主席:由美联储主席担任;
副主席:由纽约联储行长担任。
纽约联准银行兼任副主席一职,凸显其在美联储体系中的特殊地位——它不仅管辖全球金融中心华尔街,还负责执行FOMC的公开市场操作。
对投资者而言,美联储主席尤其值得关注——因为主席不仅参与政策讨论和投票,还会在会议后的新闻发布会上解释政策立场。其对通胀、就业和未来利率路径的表态,都可能改变市场对下一阶段货币政策的预期。FOMC决议本身只是第一层信息,主席讲话及其他委员释放的政策信号,同样是判断“未来会怎么走”的重要依据。
FOMC通常每年召开8次例行会议,间隔大约6至8周;如果经济或金融市场出现重大变化,也可以召开临时会议。会议日期提前一年公布。
2026年FOMC会议时间安排:
| 场次 | 日期(美东) | 是否公布SEP/点阵图 |
| 第1次 | 1月27–28日 | 否 |
| 第2次 | 3月17–18日 | 是 |
| 第3次 | 4月28–29日 | 否 |
| 第4次 | 6月16–17日 | 是 |
| 第5次 | 7月28–29日 | 否 |
| 第6次 | 9月15–16日 | 是 |
| 第7次 | 10月27–28日 | 否 |
| 第8次 | 12月8–9日 | 是 |
每年3月、6月、9月和12月的四次会议最受市场关注,因为美联储会在这四次会议同步公布经济预测摘要(Summaryof Economic Projections,SEP),也就是“点阵图”所在的经济预测材料。
提醒:截至2026年9月15日,9月15日至16日的FOMC会议正在举行。此时正值会议窗口,会议结果必须以官方声明为准,不能把市场预期当成最终结果。
FOMC会议并不是简单地“开会→加息或降息”,而是一个从评估经济状况、讨论政策方向,到公布决议并释放未来政策信号的完整过程。
第一步:评估经济与金融状况——围绕通胀、就业、增长、金融环境展开讨论;
第二步:表决货币政策——投票决定联邦基金利率目标区间是否调整。
决议公布后,投资者需要依次关注三个信息窗口:
声明主要包括两方面内容:
美联储对当前经济、就业和通胀状况的判断;
是否调整联邦基金利率目标区间,以及未来政策立场。
重点看措辞变化:“通胀仍然高企”与“通胀有所缓和”,虽然只是文字上的变化,却可能意味着美联储对未来政策的判断已经发生改变。阅读声明时,要重点关注“通胀”“就业”“经济增长”“风险平衡”等关键词,以及与上一次会议相比发生了哪些变化。
利率决议公布后,美联储主席通常会举行新闻发布会,进一步解释政策决定、经济展望,并回答记者提问。这是利率决议最容易出现剧烈波动的阶段之一,因为主席的讲话可能明确声明中没说清的信息:
是否考虑继续降息?
高利率还会维持多久?
通胀是否仍是主要风险?
下一次会议是否存在政策调整的可能?
因此,投资者不仅要听“说了什么”,还要比较主席的实际表态与市场此前预期是否存在差异。
相比会议声明和主席记者会,会议纪要提供的信息更加详细,能够帮助投资者了解:
不同委员对经济和通胀的判断;
委员之间是否存在明显分歧;
支持或反对某项政策的主要理由;
对未来利率路径的讨论。
因此,会议纪要虽然通常不会像利率决议公布时那样立即引发剧烈波动,但对于判断下一阶段FOMC内部政策倾向仍具有重要参考价值。
因此,对投资者而言,会议的核心并不是寻找一句“股市涨还是跌”的答案,而是建立一套完整的观察框架:利率决议→政策声明→点阵图与经济预测→主席记者会→会议纪要→市场预期变化。最终真正影响资产价格的,是FOMC释放出的政策路径与市场原有预期之间的差异。
以“市场已经预期降息25个基点”为例,FOMC公布利率决议后,市场通常可能出现三种情况。
如果市场已经提前定价25个基点的降息,而最终降息幅度低于预期,甚至维持利率不变,就可能被市场解读为偏鹰派信号。
投资者原本已为降息计价,预期落空后部分资金可能迅速撤出风险资产,美股、成长股波动加大。
但要注意:如果利率低于预期、但后续政策路径更宽松(如点阵图大幅下移),市场也可能反向上涨。需结合声明、点阵图和记者会综合判断。
如果市场原本只预期降息25个基点,而最终降息幅度更大,例如一次性降息50个基点,通常会被视为明显偏鸽派。
金融环境比预想更宽松,利率和债券收益率下行预期增强,通常利好风险资产。但如果超预期降息是因为经济或就业快速恶化,市场可能担忧衰退风险,股市未必暴涨。
这是最容易让投资者困惑的情形。市场早已充分定价,真正公布时降息本身已不再是新利好——这就是“买预期、卖事实(Buy the rumor,sell then ews)”,此时可能出现两种走势:
偏多:符合预期但未抛售,甚至继续上涨→买方力量强,市场开始交易更宽松的后续预期;
偏空:利好出尽,获利资金集中兑现→股价反而下跌。
因此,“符合预期”并不等于市场一定上涨或下跌。真正决定行情的,是降息结果落地后,市场对未来利率路径的重新定价。
简单来说,投资者可以记住:
| 结果 | 信号 | 典型影响 |
| 低于预期 | 偏鹰派 | 风险资产承压 |
| 符合预期 | 中性 | 关键看政策指引与资金反应 |
| 高于预期 | 偏鸽派 | 风险资产受益,但警惕衰退逻辑 |
理解它,不能只看最终的加息或降息结果,还要观察委员们对通胀、就业和经济增长的不同立场。
| 派系 | 政策立场 | 核心关注 | 典型市场影响 |
| 鹰派(Hawkish) | 偏紧缩 | 优先控制通胀,倾向维持较高利率 | 利率预期上升,美元走强,股市估值承压 |
| 鸽派(Dovish) | 偏宽松 | 更重视就业与经济增长 | 利率预期下降,债券和部分风险资产受益 |
| 中间派/温和派 | 灵活折中 | 根据经济数据动态调整 | 立场变化可能成为影响决策的重要变量 |
注意两点:
“鹰派”“鸽派”并非FOMC官方划分的固定派系,而是市场根据委员公开讲话、政策主张和投票倾向所作的概括;
同一位委员的立场可能随通胀、就业和经济环境变化而调整——鹰派或鸽派不是永久标签。
不要只看加息还是降息,应综合观察四个维度:
| 观察维度 | 偏鹰信号 | 偏鸽信号 |
| 利率决议 | 加息或维持高利率 | 降息或释放宽松信号 |
| 点阵图 | 未来利率路径上移 | 未来利率路径下移 |
| 经济预测 | 上调通胀预期、下调增长预期 | 通胀预期下降、增长预期改善 |
| 声明与讲话 | 强调通胀风险、支持更久维持高利率 | 强调就业和增长风险、释放降息信号 |
其中,点阵图和经济预测尤其值得关注。因为一次FOMC会议即使没有调整利率,委员对未来利率和经济前景的判断发生变化,也可能被市场解读为明显的鹰派或鸽派信号。
2026年6月的利率决议决定将联邦基金利率维持在3.5%–3.75%不变,并以12比0全票通过。表面看“没有动作”,但市场仍将其解读为明显的偏鹰派信号,原因有三:
点阵图释放的降息空间收窄,部分官员的利率判断转向更强硬;
年底PCE通胀预期由2.7%上调至3.6%(PCE即个人消费支出物价指数,是美联储重点关注的通胀指标之一);
通胀预期大幅上调,意味着美联储对通胀回落的判断趋于谨慎。
结果,市场出现明显的资产重定价:
道琼斯指数收跌约0.98%
标普500指数收跌约1.21%
纳斯达克指数收跌约1.34%
10年期美债收益率升至4.46%左右
美元指数走强
这个案例说明:“利率不变”绝不等于“没有信息量”。市场真正关心的是下一次会议会不会调整、未来降息或加息的空间有多大。
利率决议对金融市场的影响,并不只是“加息利空、降息利好”这么简单。真正重要的是,货币政策如何改变市场对利率、资产估值和未来经济的预期。
会议结果或政策信号比预期更鹰派时,投资者上调未来利率预期,推动美债收益率和美元走强,同时压缩股票估值。以2026年6月17日为例:政策利率虽未调整,但市场认为信号偏鹰,随后道指跌0.98%、标普500跌1.21%、纳指跌1.34%、10年期美债收益率升至4.46%、美元指数走强。
市场交易的不只是“这次加不加息”,更是“未来利率会走向哪里”。
久期(Duration)简单理解:现金流越集中在未来的资产,对利率变化越敏感。
高久期资产:科技股、成长股等依赖未来盈利的资产,利率上升时估值承受更大压力;
低久期资产:银行、公用事业、必需消费品等具有较稳定当期现金流的行业,相对更抗跌。
2026年6月的市场表现就体现了这一逻辑:微软、Meta、Google、亚马逊等大型成长股承压,而银行、公用事业和必需消费品相对更加抗跌。FOMC带来的不仅是指数涨跌,还可能推动"高久期→低久期"的风格轮动。
政策预期突然转向后,市场通常经历三个阶段:
会议当天重定价:投资者迅速消化利率决议、声明、点阵图和主席讲话,股债汇可能出现大幅波动;
会后消化:市场等待新的经济数据,判断FOMC信号是短期变化还是政策趋势转折;
数据验证:若后续CPI、就业数据继续支持鹰派预期,市场可能第二轮调整;若数据转弱、通胀降温,此前的利率预期可能再次反转,风险资产快速修复。
FOMC不是一次性行情,而可能通过“政策信号→预期修正→数据验证”形成持续数周的市场影响。
投资者真正需要关注的,不只是「利率变没变」。一次利率会议,至少应该观察以下两个部分。
SEP汇总FOMC官员对未来经济与利率走势的预测,主要包括:联邦基金利率路径、GDP增长率、失业率、PCE通胀率、核心PCE通胀率。
其中通胀预期的变化尤为关键。以2026年6月为例,年底PCE通胀预期由2.7%大幅上调至3.6%,仅此一项就足以让市场重新评估“降息何时开始、降息多少、高利率维持多久”。
①什么是点阵图?
点阵图是SEP的重要组成部分,用匿名方式展示FOMC官员对未来利率水平的判断。每一个"点"代表一位官员对特定年份年末联邦基金利率的预测。
需要注意的是:点阵图不是美联储对未来利率的承诺,而是官员基于当时经济数据给出的预测,会随通胀、就业和经济增长变化而调整。
②怎么看懂点阵图?按三个步骤:
先看中位数:判断主流利率预期。将所有官员的预测从低到高排列,中间位置的预测就是中位数。如果中位数明显低于当前利率,通常偏向降息;反之则意味着更高利率将维持更久。
再看点的分布:判断内部共识与分歧。点高度集中,说明官员判断较为一致;点位明显分散,意味着内部存在较大分歧,未来政策路径的不确定性更高。
最后与市场预期比较:判断鹰派还是鸽派。点阵图显示的未来利率高于市场原先预期→偏鹰派,可能推动美元和美债收益率上升,给高估值成长股带来压力;低于市场预期→偏鸽派,可能支持风险资产。
③为什么点阵图有时比利率决议更重要?
假设市场预期今年还会降息两次,当天宣布利率维持不变——表面看没有任何意外。但如果新的点阵图显示大多数委员预计今年只降息一次,市场实际上获得了一个重要信号:未来利率路径比此前想象得更高。于是可能出现:美债收益率↑、美元↑、成长股估值↓、纳斯达克承压。
投资者必须记住:FOMC真正重要的不是今天利率是多少,而是市场认为未来利率会是多少。
对于普通投资者而言,它并不是用来“猜涨跌”的,而是一个帮助调整仓位、控制风险和观察市场方向的时间节点。可以按照会前防风险、会中看数据、会后看路径、长期做规划四个阶段应对。
利率决议公布前后,市场波动往往明显放大。如果持仓较重,可以提前做好风险控制,例如:
降低杠杆仓位,避免政策结果与预期不一致时被动止损;
适当分散仓位,避免投资组合过度集中于高久期、高估值资产;
使用期权对冲,例如买入看跌期权,为组合增加一层“保险”。
需要强调的是,对冲的目的并不是预测市场一定下跌,而是承认不确定性本身就是风险。不需要提前判断FOMC一定偏鹰还是偏鸽,只需要为“会议结果不符合预期”这一情景做好准备。
利率决议公布后,不要只看“加息还是降息”,更应该关注以下三个方面:
利率决议:实际结果是否符合市场预期?
点阵图:利率中位数和点位分布是否发生变化?
经济预测:PCE通胀、失业率、GDP等预测是向好还是恶化?
把这三个信号放在一起看,才能判断美联储未来的政策路径是偏鹰还是偏鸽。
如果会议整体偏鹰(高利率维持更久),重点审视高久期资产:
审视尚未盈利、依赖未来增长预期的科技股——对利率更敏感;
关注银行、能源、必需消费等相对防御板块(具体表现仍取决于盈利、商品价格和信用环境);
避免追涨杀跌——FOMC后的重点不是立即判断涨跌,而是观察市场如何重新定价,以及后续数据是否验证这一方向。
FOMC每年有8次例行会议,会议日期会提前公布。对于普通投资者而言,与其每次会议前临时猜测市场方向,不如把它直接纳入自己的投资日历,提前规划仓位和风险。
2026年剩余会议安排如下:
| 场次 | 会议日期(美东) | 是否公布SEP/点阵图 |
| 第7次 | 10月27日–28日 | 否 |
| 第8次 | 12月8日–9日 | 是 |
其中,12月会议将同步公布经济预测摘要(SEP)与点阵图,投资者可以重点关注美联储对通胀、就业、经济增长以及未来利率路径的最新判断。
此外,在货币政策可能发生转折的阶段,还可以建立以下几项长期观察原则:
保留适度现金仓位——现金不仅是防守工具,也是等待更好机会的“选择权”;
关注价值与防御型资产——如VTV(价值型ETF)、VFH(金融板块ETF)、VDE(能源板块ETF),但仍需结合估值和基本面;
建立自己的观察清单——记录利率决议、点阵图、主席措辞、核心通胀数据和长期美债收益率的变化。
归根结底,FOMC不是一个用来预测单日涨跌的信号,而是帮助投资者判断利率环境、资产估值和市场风险的重要框架。真正有效的做法,不是押注一次会议,而是提前准备不同情景,并让仓位能够承受结果的不确定性。
错。FOMC对市场的影响,不仅取决于当次利率是否调整,更取决于政策路径是否变化。2026年6月利率决议维持利率不变,但点阵图和通胀预期偏鹰,市场仍出现明显调整。投资者真正需要关注的是未来利率预期,而不是当前利率这个单一数字。
美联储主席的记者会固然重要,但如果只盯着主席表态,可能忽略更重要的政策信号。尤其在主席或理事会成员发生变化后,沟通方式、政策框架和市场解读重点都可能变化。不要只听“说了什么”,还要看“政策路径发生了什么变化”。
利率决议当天是信息冲击最大的时点,但不代表当天的涨跌就是最终趋势。市场还需要通过CPI、PCE、非农等后续数据验证政策信号。与其在会议当天急于判断方向,不如给市场留出观察窗口。
对冲的价值不在于每次都赚钱,而在于降低极端行情对组合的冲击。如果组合包含股票、债券、现金以及其他相关性较低的资产,即使股票仓位亏损,其他资产也可能起到缓冲作用。对冲的准确理解是:为组合增加穿越不同市场情景的能力,而不是预测市场一定下跌。
| 观察项目 | 重点问题 | 偏鹰信号 | 偏鸽信号 |
| 利率决议 | 加息还是降息? | 加息/不降息 | 降息 |
| 点阵图 | 未来利率如何变化? | 利率预测上移 | 利率预测下移 |
| 通胀 | CPI/PCE是否粘性? | 通胀上升 | 通胀下降 |
| 就业 | 劳动力市场如何? | 就业强劲 | 就业恶化 |
| 声明 | 政策措辞如何? | 强调通胀 | 强调就业/增长 |
| 记者会 | 主席态度如何? | 更谨慎、更鹰 | 更宽松、更鸽 |
| 美债 | 市场如何定价? | 收益率上升 | 收益率下降 |
| 美元 | 美元如何反应? | 美元走强 | 美元走弱 |
会议后的正确提问顺序:
结果是否符合预期?(符合则市场可能已提前定价)
未来路径有没有变化?(重点看点阵图、SEP和主席讲话)
市场怎么反应?(观察标普500、纳斯达克、2年期/10年期美债收益率、美元指数、黄金)
后续经济数据是否验证FOMC方向?(CPI+PCE+非农+失业率+GDP)
一次会议只是一个时间点。真正决定市场中期趋势的,是政策预期与经济基本面是否持续朝同一个方向发展。
美联储是美国中央银行体系,负责制定和执行货币政策;FOMC则是美联储体系内负责制定货币政策的核心委员会,主要决定联邦基金利率目标区间等重要政策事项。
它每年通常召开8次例行会议,间隔约6至8周,会议日程一般会提前公布,必要时也可临时召开。投票成员共12人,包括7位美联储理事、纽约联储主席,以及4位轮值地区联储主席。
利率决议通常在会议结束当天美东时间下午2点公布,对应北京时间夏令时凌晨2点、冬令时凌晨3点。约30分钟后,美联储主席通常会举行记者会,会议纪要则一般在约三周后发布。
点阵图是美联储经济预测摘要的一部分,以匿名点位展示各位官员对未来利率水平的预测,通常在每年3月、6月、9月和12月的会议公布。它反映的是官员基于当时数据作出的判断,并不是对未来政策的承诺。
不一定。若降息已经被市场充分定价,决议落地后可能出现“利好兑现”;如果降息反映经济或就业快速恶化,投资者也可能担忧衰退风险。美股最终如何反应,关键取决于预期差、政策声明及美联储对未来利率路径的指引。
不是。CMEFedWatch显示的是根据联邦基金期货价格推算出的市场隐含概率,反映交易者对未来利率变化的定价,而不是美联储的官方承诺。市场预期仍可能因通胀、就业或金融市场突发变化而迅速调整。
普通投资者不必逐字逐句跟踪每次会议,但应关注利率决议、点阵图和政策基调是否发生变化。即使不直接交易美股,FOMC也可能通过美元、债券收益率和资金成本,间接影响贷款利率、房地产市场及全球股票和基金表现。
FOMC是美联储体系中负责制定货币政策的核心委员会,每年通常召开8次会议。其利率决议、点阵图、经济预测和政策声明,不仅影响美国金融市场,也会通过利率、美元和资金流向等渠道传导至全球资产。
对投资者而言,真正需要关注的并不是“这次加息还是降息”这么简单,而是实际政策与市场预期之间的差距。2013年的“缩减恐慌”已经说明,即使政策尚未真正落地,只要市场预期突然转向,股票、债券和美元也可能提前出现剧烈重定价。
因此,理解和应对FOMC,可以浓缩为一句话:会前看数据与预期,会中看决议与点阵图,会后看市场反应,再用后续通胀、就业和企业盈利数据验证政策方向。对于长期投资者而言,它不是预测每一次涨跌的交易信号,而是判断利率环境、资产估值和市场风险偏好的重要宏观框架。真正成熟的投资决策,仍需将货币政策与企业基本面、估值、现金流及仓位管理结合起来,而不是仅凭一次会议决定全部投资方向。