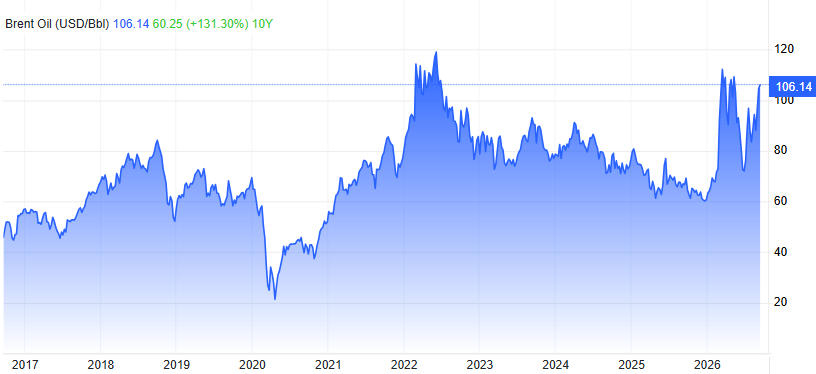
2026年9月中旬,国际原油市场经历了一轮剧烈的价格飙升。布伦特原油、纽约WTI原油再度站上每桶100美元大关,布伦特原油盘中一度逼近110美元/桶,单周涨幅达9%。自7月初美伊停火协议破裂以来,油价暴涨不止。
1.冲突范围持续扩大
9月以来,美伊冲突加速向多条战线扩散。
9月4日伊朗袭击科威特境内目标;9月7日美伊相互打击对方航运;9月10日胡塞武装控制曼德海峡附近要地祖卡尔岛,并对沙特南部城市发动导弹袭击;阿尔及利亚同日宣布对阿联酋关闭领空,冲突范围由美伊双边扩大至红海—曼德海峡与北非方向。
2.关键运输通道严重受阻
霍尔木兹海峡石油通行量已从7-8月的600-700万桶/天骤减至200-300万桶/天。
近期,沙特能源部宣布,因东西输油管道多处遇袭,已对该管道采取预防性关闭措施。该管道承担着红海航线450万桶/天的原油转运任务,是海湾地区绕开霍尔木兹海峡的重要替代路线。曼德海峡日通行船只也从正常时期的29艘骤降至6艘。
3.供给损失规模巨大
据估算,9月以来中东石油出口较冲突前水平减量已再度扩大到1000万桶/天以上。8月海湾国家原油产量较冲突前累计减少约734万桶/天,损失比例接近三成。
其中沙特原油产量降至597万桶/天、伊朗降至216万桶/天,均创下今年冲突以来最低水平。
EIA估计,2026年以来全球原油库存已累计减少约4亿桶,并预计库存下降趋势将持续至年底。美国战略石油储备(SPR)已降至2.85亿桶,创1982年以来最低水平。
全球陆上石油库存在8-9月重回去化通道,考虑到当前库存水平较前期更低,短期原油溢价弹性较大。
成品油市场的紧张程度更甚于原油。美国柴油期货自2022年以来首次突破5美元/加仑,零售柴油均价首次突破6美元/加仑。柴油裂解价差历史首次突破100美元/桶,馏分油库存较五年均值低约14%,接近20年低位。
美国全国柴油均价和汽油价格双双创下同期历史最高水平,全美约130座炼油厂正以每桶20-25美元的历史性超额利润满负荷运转。
当前市场对油价的后续走势存在明显分歧。
看多阵营中,高盛认为布伦特原油达到120美元/桶的情景正变得越来越可能。大多数观点认为短期内布伦特原油将在95-115美元/桶区间运行,甚至预期若局势到年底仍无根本性改善,油价向150美元/桶移动确实有可能。
谨慎阵营则关注“需求顶”的制约。 EIA将2026年布伦特均价预期上调至91.01美元/桶,但判断下半年布伦特油价将维持在每桶90美元附近。多数观点认为原油价格将在80-95美元/桶区间宽幅震荡,但显然当前实际价格已大幅超出该预测区间上沿。
综合来看,布油逼近110美元后,短期油价仍有向上动能,但继续大幅上涨的空间正在收窄。
支撑油价高位运行的因素仍然强劲。 中东地缘冲突尚无缓和迹象,特朗普明确表示“选举一结束,这场冲突立马就会终结”,暗示冲突可能延续至11月美国中期选举之后。
霍尔木兹海峡通行量恢复至正常水平仍需时日,沙特东西输油管道的关闭进一步削弱了替代运输能力。全球原油库存处于数十年低位,OPEC+闲置产能极其有限,任何新的供应扰动都可能引发油价的再度跳升。
但原油价格破百后,高油价对需求的破坏效应将加速显现,三大机构已连续下调2026年需求预测。
美联储加息预期升温,CME数据显示市场定价9月加息概率已达93%,美元走强将在一定程度上抑制以美元计价的原油价格。此外,美国成品油出口禁令的讨论正在升温,若限制措施落地,虽短期可能压低本土油价,但将导致全球成品油市场进一步失控,形成更为复杂的博弈格局。
基准情景下,预计短期布伦特原油将在100-115美元/桶区间高位震荡。 若地缘冲突出现实质性缓和信号,油价可能快速回落至90美元附近;
反之,若曼德海峡被完全封锁或沙特核心油田遭大规模袭击,布伦特原油不排除冲击120-150美元/桶极端区间的可能,但全球经济衰退风险的加剧也将随之成为更大的尾部风险。