发布日期: 2026年09月16日
更新日期: 2026年09月16日
去年一份财报,让甲骨文(Oracle)成为全球资本市场的焦点。财报公布后,甲骨文股票一度暴涨超过40%,公司创始人拉里·埃里森(Larry Ellison)的个人财富一天内增加接近1000亿美元,身价一度短暂超过马斯克,登上全球首富位置。
当时市场押注的是一个巨大的AI故事:作为数据库时代的老牌软件巨头,甲骨文正在凭借AI基础设施需求重新进入科技投资者视野。一年多过去,甲骨文的AI订单不仅没有减少,反而进一步扩大。
与OpenAI未来五年的合作规模超过3000亿美元,公司未履约订单(RPO)已经达到6640亿美元,甚至超过甲骨文目前4000多亿美元的市值。
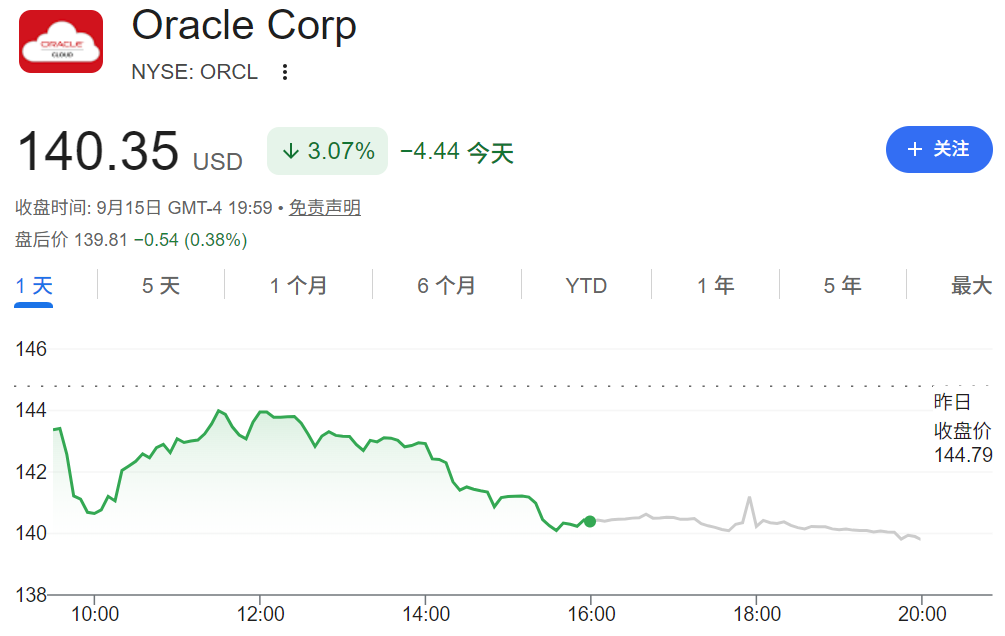
但与此同时,股价走势却完全不同。甲骨文股票从高点约340美元一路回落,最低接近110美元附近,跌回2024年的价格水平。
一边是不断增加的AI订单,另一边却是持续调整的股价。市场开始重新思考:甲骨文的AI故事到底是真正的增长拐点,还是资本市场提前透支的预期?
这次财报带来的最大变化,不只是订单规模,而是甲骨文正在从单纯的AI基础设施供应商,向企业AI入口转变。
过去市场理解甲骨文与OpenAI的关系,更多是把甲骨文看作AI时代的“超级房东”。
OpenAI需要大量AI算力,甲骨文负责提供数据中心、GPU和云基础设施,双方形成了算力供应关系。对于关注甲骨文股票的投资者来说,这种合作模式正在成为市场关注的重点。
但随着合作深入,这种关系正在发生变化。如今,甲骨文企业客户可以通过Oracle Cloud Marketplace直接购买OpenAI模型、API以及相关AI服务,并利用已有的Oracle云采购额度完成部署,不需要重新建立采购流程。
这意味着,甲骨文不只是为OpenAI提供算力,也开始成为OpenAI进入企业市场的重要渠道。
而甲骨文真正的优势,并不是单纯拥有多少GPU,而是过去几十年积累的企业客户和数据资产。
大量银行、制造企业、医疗机构以及政府客户,都长期使用甲骨文数据库、ERP和企业软件系统。当这些企业开始部署AI应用时,甲骨文可以直接连接已有业务数据,让AI更容易进入企业工作流程,这也是甲骨文股票长期价值的重要来源之一。
与此同时,甲骨文也在推进多云数据库战略。
过去,企业如果使用甲骨文技术,往往需要迁移到甲骨文自己的云平台。但现在,甲骨文开始支持客户在AWS、Azure等其他云环境中运行数据库,让企业不必改变原有云架构,也能继续使用甲骨文核心技术。
这种变化的意义在于,未来企业选择哪一家AI模型服务,并不是唯一关键因素。真正重要的是,企业核心数据仍然掌握在哪个平台手中。
如果AI应用逐渐深入企业内部流程,甲骨文可能凭借数据库、企业软件和客户资源,成为连接企业数据与AI应用的重要入口,这也是市场重新关注甲骨文股票的原因。
此次财报中,甲骨文重点提到了AI Data Platform,以及企业本体(Enterprise Ontology)。
简单来说,企业本体就是帮助AI理解一家公司的运行方式谁是客户?订单在哪里?供应商是谁?审批流程如何运行?不同业务之间有什么关系?
AI模型本身并不了解企业内部结构,如果没有这些数据关系,很难直接参与企业决策。
这也是Palantir过去几年重点发展的方向。对于关注甲骨文股票的投资者来说,企业AI入口的竞争正在成为新的关注点。
Palantir的优势在于复杂数据整合、权限管理以及企业决策系统建设。
而甲骨文的优势则在于它本身拥有企业多年积累的数据资产。ERP系统包含财务数据;供应链系统包含运营数据;数据库中保存着企业多年业务记录。
过去甲骨文只是帮助企业保存这些数据。现在,它希望进一步让AI理解这些数据,并直接进入企业业务流程。
当然,这并不意味着甲骨文会立即取代Palantir。Palantir在数据整合和AI落地经验方面仍具有优势,但甲骨文股票市场关注的重点,已经从云基础设施扩展到企业AI应用。
甲骨文释放出的信号很明显,它不满足于成为AI基础设施提供商,而是希望进入企业AI应用层。
如果只看表面数据,甲骨文最新财报表现强劲。
公司季度营收达到193亿美元,同比增长30%;每股收益(EPS)达到1.92美元;云基础设施业务(OCI)收入达到74亿美元,同比增长121%。对于关注甲骨文股票的投资者来说,OCI增长速度是衡量AI业务兑现的重要指标。
同时,公司新增超过300亿美元AI基础设施合同,未履约订单(RPO)规模达到6640亿美元。
但市场关注的并不是订单数量,而是这些订单能否真正转化为收入。AI数据中心建设需要经历机房建设、网络部署、GPU安装等流程,签约并不代表收入会立即兑现。
过去市场担心,甲骨文订单越多,需要投入的资本开支越大,可能带来现金流压力。对于关注甲骨文股票的投资者来说,资本投入能否转化为实际收入,是判断公司AI扩张能否持续的重要因素。
不过,这次财报释放出积极信号。
近期甲骨文已经交付约850兆瓦AI算力容量,以及超过30万张GPU,交付规模接近上一季度的三倍,相当于上一财年全年交付容量的73%。
更重要的是,GPU利用率达到97.9%,说明数据中心上线后快速投入使用。同时,到期续约的GPU合同价格平均上涨约20%,部分使用超过四年的GPU仍保持较高需求。
这表明甲骨文此前签下的AI订单,正在从合同逐步转化为实际算力和收入,也成为市场重新评估甲骨文股票价值的重要依据。
不过,AI扩张带来的资本压力仍需关注。
本季度甲骨文资本开支达到285亿美元,去年同期仅为85亿美元,全年资本开支预计达到900亿至950亿美元。
虽然自由现金流仍为负54亿美元,但好于市场预期的负95.6亿美元。未来现金流变化,也将成为观察甲骨文股票表现的重要因素。
其中,约113.6亿美元资本开支由客户预付款覆盖。同时,公司表示,新签订的300亿美元AI合同不需要同步增加大量资本投入。
未来,客户提前付款、提供GPU以及供应商融资等方式,可能进一步降低甲骨文自身资金压力。
整体来看,甲骨文的AI订单正在进入兑现阶段,而公司也在通过调整合作模式降低扩张成本。市场接下来关注的重点,将是OCI增长能否持续,以及AI业务能否进一步改善现金流。
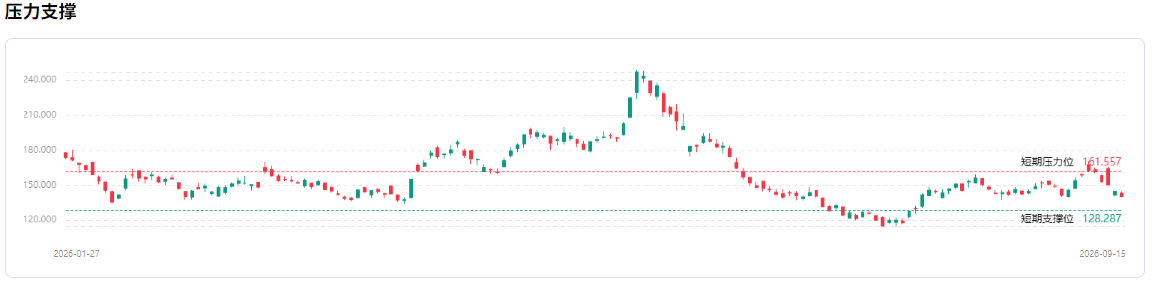
目前市场对甲骨文最大的担忧仍然包括高债务;高资本开支;利率压力;OpenAI客户集中风险。
甲骨文目前借款超过1200亿美元,季度利息费用同比增长超过50%。
如果长期维持高利率环境,融资成本仍会影响公司利润。不过,从最新合同结构来看,甲骨文正在降低对自身融资扩张的依赖。
如果AI基础设施需求继续增长,OCI保持高速扩张,公司现金流逐渐恢复,那么市场可能重新评估甲骨文股票价值。
按照不同情景估算:
悲观情况:如果OCI增长明显放缓,自由现金流恢复不及预期,AI订单兑现速度下降。合理价值可能约130美元至135美元。
基准情况:如果OCI保持增长,AI订单持续兑现,同时企业AI业务开始贡献收入。合理价值约235美元至240美元。
乐观情况:如果AI Data Platform成功打开企业AI市场,同时资本压力下降。长期价值可能达到300美元附近。
去年市场追捧甲骨文股票,更多是在交易一个AI想象。而今天,市场关注的重点正在发生变化。
6600亿美元未履约订单开始逐步兑现;OCI收入增长达到121%;客户开始承担部分AI基础设施成本;甲骨文也正在从单纯出售算力,转向争夺企业AI入口。
对于投资者来说,真正需要关注的并不是股价从340美元跌到140美元,而是甲骨文过去几十年积累的数据、客户和企业软件生态,是否能够在AI时代重新创造价值。
未来几个关键指标仍然值得观察OCI增长速度;自由现金流恢复情况;OpenAI之外的企业客户增长;AI Data Platform能否形成新的商业模式。甲骨文股票的AI故事,可能才刚刚进入下一阶段。