发布日期: 2026年09月15日
更新日期: 2026年09月15日
美国金融市场迎来新的压力测试,10年期美债收益率突破5%关键关口。随着长期利率快速上升,投资者对通胀、利率政策以及高估值资产的担忧升温,美股市场出现明显分化,科技成长股承压,部分防御型及受益于利率环境的板块获得资金青睐。
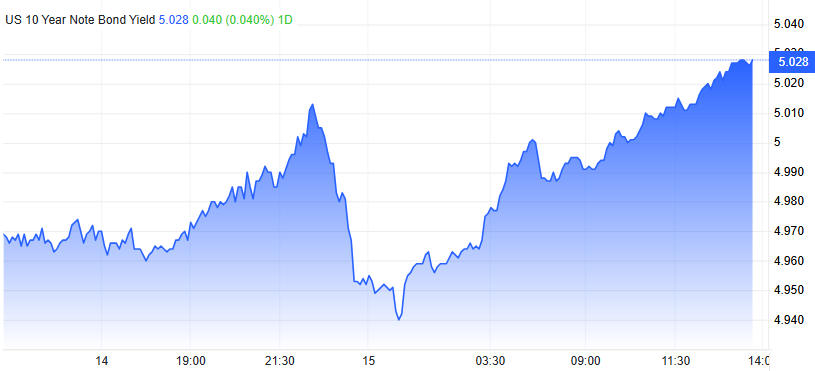
10年期美国国债收益率突破5%的关键心理关口,创下2007年以来最高水平。10年期美债周一(9月14日)盘中一度触及5.01% 的高位,随后回落至4.96%,但周二再度上行突破5%,进入周二亚洲时段后,收益率持续在5%上方运行。
推动美债收益率上涨三重因素:
1.通胀比预想的更为顽固
美国8月消费者价格指数同比上涨3.4%,远高于美联储2%的目标水平。8月PPI同比增长5.4%,同样超出市场预期,进一步强化了市场对通胀持续高企的判断。
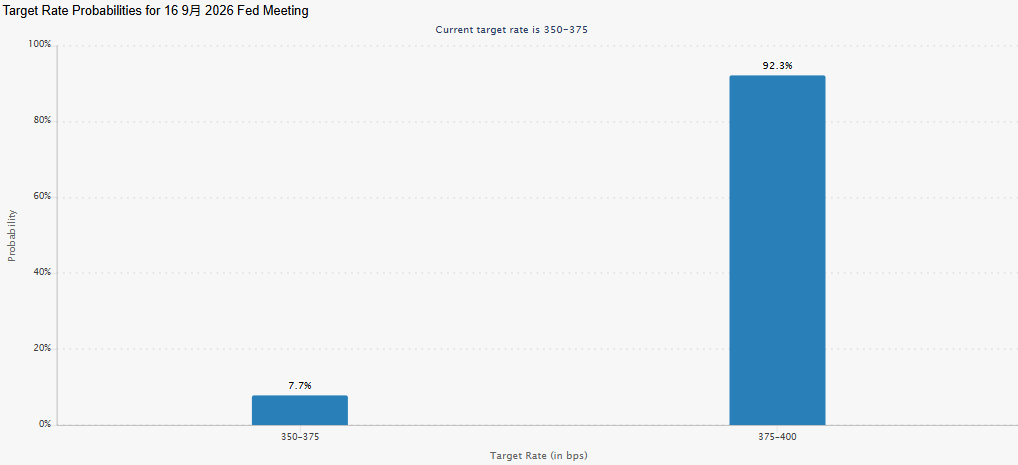
芝商所美联储观察工具显示,市场对本周议息会议加息的定价已高达92.3%。
2.中东局势持续推高能源成本
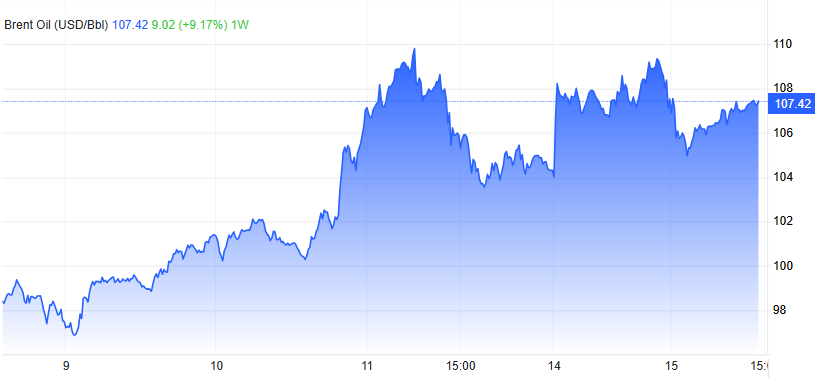
布伦特原油再冲高至每桶107美元,周涨幅超9%。伊朗支持的胡塞武装有效控制了也门西海岸另一处航运咽喉要道,霍尔木兹海峡的正常通行面临实质性威胁。
3.债务供给的结构性压力持续发酵
美国联邦债务总额已突破40万亿美元,财政部每周需要发行的新国债数量远超以往。与此同时,企业为人工智能基础设施建设大量发债,政府和企业正在争夺资本,投资者因此要求对持有长期债券获得更高的补偿。
美债收益率上涨后,美股市场出现明显的结构性分化,科技股受到较大压力。费城半导体指数出现明显下跌,市场开始重新评估AI投资热潮背后的估值水平以及资本支出回报周期。
1.半导体板块遭遇全线抛售
费城半导体指数重挫5.86%,创7月1日以来最大跌幅,30只成份股全部收跌;
英伟达跌超3%,AMD、博通跌超4%,美光科技、英特尔跌超5%,阿斯麦ADR跌超7%,Arm大跌超9%;
光通信和存储板块同样遭受重创,Roundhill存储ETF跌超7%,SK海力士跌超7%。
2.网络安全板块逆势暴涨
与半导体形成鲜明对比的是,网络安全概念股集体飙升。
CrowdStrike和Palo Alto Networks暴涨逾13%,Zscaler涨15.3%,Okta涨13.3%,Fortinet收涨9.04%,多只个股创下52周新高;
Global X网络安全ETF单日涨幅达10.66%,创下该ETF历史上最大单日涨幅。
3.金融板块异动跳水
银行股同样承压明显,美国银行跌超5%。高利率环境下,市场对信贷质量恶化和净息差压力的担忧正在升温。
这种极端分化的背后,是市场对AI投资节奏的重新定价。半导体与网络安全板块的分化逻辑在于“若前沿模型开发放缓,算力基础设施的资本开支预期将降温,但此前担忧被AI颠覆的软件公司反而获得喘息,估值得以修复。”
标普500的11个主要板块中,有8个板块收跌,科技板块以1.67%的跌幅领跌,工业板块跌1.44%紧随其后;而通信服务板块和医疗保健板块分别以2.79%和1.35%的涨幅逆势领涨。
资金正从AI硬件和半导体迅速切换至网络安全、通信服务等防御性或受益于AI叙事转变的方向。
另外,10年期美债收益率的走高已对实体经济产生深远影响。作为全美各项借贷利率的锚定基准,30年期住房抵押贷款利率已被重新推向接近7%的水平。市场正在密切关注本周美联储的议息会议。若美联储如期加息并释放持续紧缩信号,长端利率的走向将取决于市场对通胀路径与经济韧性的综合判断。