インテル株価は約8%上昇し、終値が108.80ドルとなりました。出来高も約1億5,700万株と大きく膨らみ、半導体株全体に買いが広がりました。
上昇の背景には、AI向けデータセンター需要への期待に加え、SK hynixがインテルの米オハイオ工場を活用してメモリーを生産する可能性をめぐる協議があります。SK hynixとの協議はまだ初期段階で、正式合意には至っていません。
また、インテルは2026年第2四半期に売上高161億ドル、前年同期比25%増を記録しており、AI需要を背景にデータセンター向け事業も拡大しています。市場ではこうした業績改善とAI関連需要が、今回の株価上昇を支える材料として注目されています。
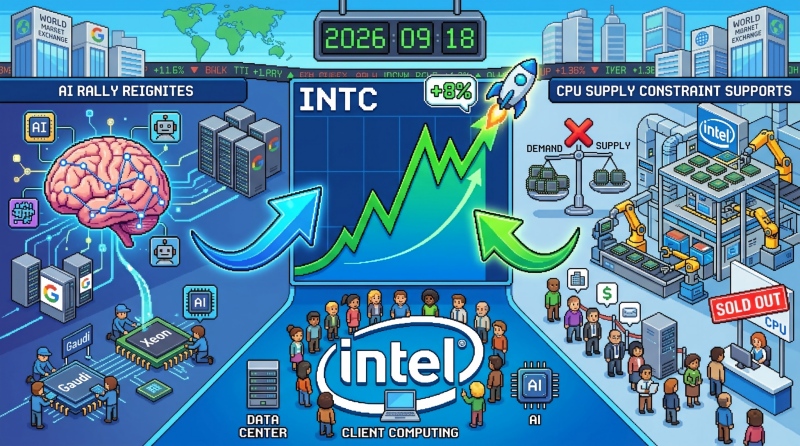
インテルでは、CPUの需要が供給能力を上回る状況が続いています。2026年第2四半期は、供給制約を背景にクライアント向け製品の平均販売価格(ASP)が前年同期比27%上昇した一方、販売数量は8%減少しました。また、データセンター向け製品でも需要が供給を上回り、サーバー製品のASPは48%上昇しています。
こうした需給の逼迫を受け、インテルはOEM向けCPU価格を引き上げていることを認めています。さらに、9月には10月5日からCPU価格が追加で約10%上昇する可能性も報じられており、供給制約による価格上昇が収益改善につながるとの見方があります。
一方、インテルは供給能力を増やすため工場の生産能力を拡大しており、2026年後半には一部の制約が緩和すると見込んでいます。ただし、業界全体の供給制約は2027年まで続く可能性があるため、需要の強さと供給改善のバランスが今後の株価を左右するポイントになりそうです。
インテルの2026年第2四半期(4~6月)売上高は161億ドル、前年同期比25%増となり、特に「Data Center and AI(DCAI)」部門の売上高は63億ドル、同59%増と大きく伸びました。サーバー需要の拡大に加え、AI向けASICなどへの需要増加も業績を押し上げています。
9月17日にはインテル株が7.67%上昇し、半導体関連株全体にも買いが広がりました。AMDが6.5%、Armが8.6%、Micronが5.5%上昇するなど、AI関連株への投資家心理が改善しています。直前にはAI投資の減速懸念が意識されていましたが、AIインフラやデータセンター需要が引き続き拡大するとの見方が株価を支えています。
また、インテルはAIによる計算需要の拡大を背景に、Xeonプロセッサー、ASIC、先端パッケージングなどへの投資を強化しています。会社側は2026年の設備投資見通しを200億ドルへ引き上げており、AI需要を取り込むための生産能力拡大も進めています。
インテルは米国の半導体供給網を強化するため、アリゾナ、ニューメキシコ、オレゴン、オハイオなどで1000億ドル超の投資を計画しています。特にオハイオ州では、2つの先端半導体工場に280億ドル超を投資する計画です。AI向け半導体の需要拡大を背景に、国内生産能力を高めることが中長期的な供給戦略となっています。
また、9月16日にはSK hynixがインテルと米国でのメモリー生産について協議していると報じられました。インテルのオハイオ工場の一部を活用する案などが浮上していますが、SK hynixは現時点で具体的な計画や合意はないと説明しています。そのため、現段階では正式決定ではなく、協議段階の情報として見る必要があります。
インテルはAI時代の計算需要を取り込むため、先端プロセスやパッケージングなどの製造能力も強化しています。2026年第2四半期には、Intel 18A-Pがリスク生産に入り、一部のCore Ultra Series 3では18Aを使った量産も開始しました。また、Xeonの生産能力拡大に向けて50億ユーロの製造設備投資も発表しています。
さらに、TerafabをめぐってはTesla、SpaceX、xAIとの製造協力が報じられており、AI向け計算能力を大規模に確保する構想として注目されています。ただし、こうした新規プロジェクトは実際の生産開始まで時間を要するため、短期的な業績への影響と中長期的な成長期待を分けて考える必要があります。
AIデータセンターの拡大によってメモリー需要も増加しており、供給制約は半導体業界全体の重要なテーマになっています。Reutersは9月16日、メモリー不足が2027年まで続くとの見方を報じており、SK hynixのCEOも2027年について供給面で非常に厳しい年になる可能性を指摘しています。
こうした環境では、インテルにとってCPUだけでなく、AI向けASIC、先端パッケージング、ファウンドリーなどを含めた供給能力の拡大が重要になります。実際、2026年第2四半期のDCAI部門売上高は63億ドル、前年同期比59%増となっており、AI・データセンター需要が事業拡大を支える要因になっています。
① CPU供給制約
2026年第2四半期は需要が供給を上回り、クライアント向け製品の平均販売価格(ASP)は前年同期比27%上昇しました。供給制約が価格を支える可能性があります。
② AI・データセンター需要
DCAI事業ではサーバー需要が拡大しており、AIデータセンターの投資継続がインテルの売上を支える材料となっています。9月17日にはインテル株が7.7%上昇し、AMDやArm、Micronなどにも買いが広がりました。
③ Intel Foundryの成長
18Aなど先端プロセスの量産拡大や外部顧客の獲得が進めば、ファウンドリー事業の成長につながる可能性があります。
④ 先端パッケージング
AI半導体では高性能なパッケージング技術への需要も拡大しています。インテルは先端パッケージングをAI関連事業の成長分野として位置付けています。
⑤ 米国内の生産強化
米国での半導体生産能力を高める取り組みも進めています。SK hynixとの米国でのメモリー生産協議も報じられましたが、現時点では正式合意ではありません。
⑥ AI関連株への資金回帰
9月17日は半導体株全体が上昇しました。AI投資への懸念が一時的に和らぎ、インテルにも資金が戻った形です。
① AI投資の減速懸念
AI関連株はAIインフラ投資への期待に反応しやすく、投資ペースが鈍化すれば半導体株の変動要因となります。
② メモリーなどのコスト上昇
メモリー不足が続けば、インテルにとって部品コストの上昇につながる可能性があります。
③ ファウンドリー事業の実行リスク
先端工場への投資には巨額の資金が必要で、顧客獲得や量産の進展が重要になります。
④ 株価水準への警戒
みずほは9月3日、インテルの目標株価を109ドルから92ドルへ引き下げました。供給制約やAI需要を評価する一方、株価上昇後のバリュエーションを考慮した判断です。
⑤ SK hynixなどの協議は未確定
SK hynixとの米国生産協議はまだ初期段階で、具体的な契約や生産計画が決まったわけではありません。今後の正式発表を確認する必要があります。
主にAI・データセンター需要への期待、CPUの供給制約、半導体株全体への買い戻しなどが材料となりました。
需要が供給を上回る状況では、製品価格や平均販売価格の上昇につながる可能性があります。一方、供給不足が長期化すれば販売数量の制約にも注意が必要です。
はい。AIデータセンターの拡大は、サーバー向けCPUやASIC、先端パッケージングなどへの需要を支える要因となっています。
AI投資の動向、CPUの供給状況、メモリーなどのコスト、Intel Foundryの進展、株価水準などを総合的に確認することが重要です。
インテル株価は約8%上昇し、CPUの供給制約、AI・データセンター需要、半導体株全体の反発などが注目されています。一方、AI投資の動向や部品コスト、ファウンドリー事業の進展には注意が必要です。
インテル株を取引する際は、こうした市場環境を確認しながら、米国株CFDを活用する方法もあります。損益だけでなく、レバレッジやスプレッドなどの取引条件も確認したうえで、自身のリスク許容度に合わせて取引を検討することが大切です。