2026年9月17日時点では、ボーイング株価が下落した理由として、737 MAXの生産ペースが安定していないことが大きな材料となっています。ケリー・オートバーグCEOは、月47機の生産目標を安定的に達成するまで、想定より時間がかかっていると説明しました。特に主翼の生産がボトルネックとなっています。
9月16日の終値は201.96ドル、前日比3.69%安となりました。生産の遅れは航空機の納入時期やキャッシュフローの改善にも影響する可能性があり、投資家の警戒感につながっています。
また、787型機についても生産拡大が計画より遅れており、こうした生産面の課題が今後の業績回復を左右するポイントになっています。
一方、2026年上期の737納入数は243機、商用航空機全体では314機に達しており、納入自体は前年同期から増加しています。今後は生産の安定化と納入増加が、キャッシュフロー改善につながるかが注目されます。
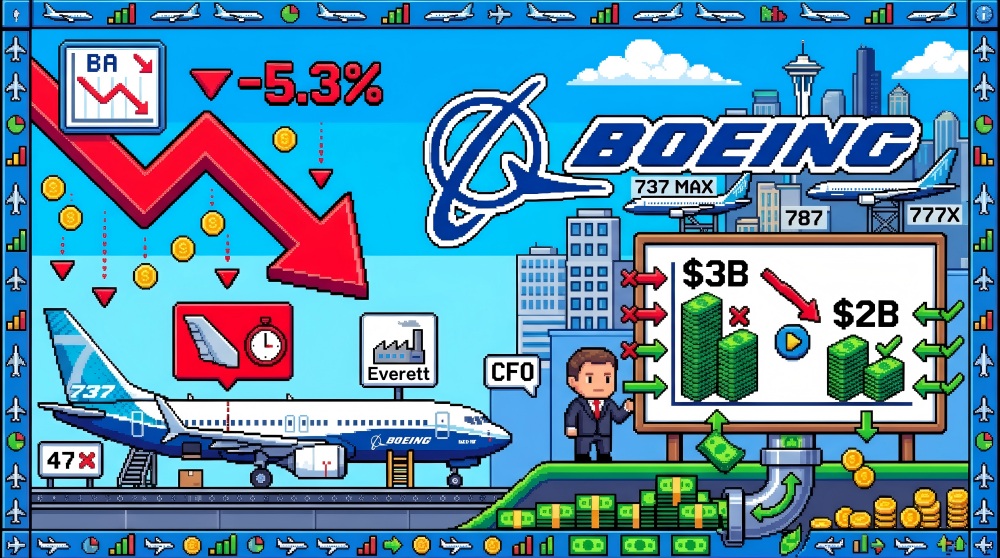
ケリー・オートバーグCEOは9月16日、月47機を目標とする生産体制について、安定化には想定より時間がかかっていると説明しました。特に主翼の生産が十分なペースに達していないことが課題となっています。
ボーイングは2026年7月から737の生産を月47機へ移行し始めていますが、今後は生産ラインの認証や部品供給なども含め、安定した増産を実現できるかが焦点です。2026年第2四半期の商用機納入数は171機、上期では314機と前年同期を上回っていますが、生産の遅れが続けば今後の納入にも影響する可能性があります。
737 MAXの生産・納入は、ボーイングのキャッシュフロー改善に直結する重要な要素です。今回の生産安定化の遅れを受け、市場では航空機の納入ペースやフリーキャッシュフローへの影響が意識されています。会社側は2026年のフリーキャッシュフロー見通しを10億~30億ドルに据え置き、中心値は約20億ドルとしています。
実際、9月16日のボーイング株は201.96ドル、前日比3.69%安で取引を終えました。生産体制が計画通り安定し、航空機の納入増加とキャッシュフロー改善につながるかが、今後の株価を考えるうえで重要なポイントとなります。
2026年9月17日時点では、ボーイングの航空機生産は納入機数が前年を上回る一方、増産ペースの安定化には課題が残る状況です。
2026年第2四半期の737納入数は129機、上期累計では243機となり、前年同期の209機から約16%増加しました。また、同社は737の生産を月47機ペースへ移行しています。
ただし、9月16日の最新発言でケリー・オートバーグCEOは、月47機の生産ペースを安定させるには「想定より時間がかかっている」と説明しました。特に主翼の生産が増産のボトルネックとなっており、来年に月52機まで引き上げるには、主翼生産の改善と新しいエバレット工場の認証が必要とされています。
787については、2026年上期に40機を納入し、前年同期の37機から増加しました。一方、9月の最新情報では、787の生産を月10機へ引き上げる計画も、エンジン不足などを背景に想定より時間がかかっているとCEOが説明しています。現在の生産ペースは月8機程度です。
さらに、8月のボーイング全体の納入数は51機で、前年同月の57機を下回りました。そのうち737 MAXは41機でした。787の納入減少が全体の数字を押し下げています。
つまり、「納入実績は改善しているものの、737 MAXと787の増産を計画通り安定させられるかが今後の焦点」という状況です。特に生産ペースの安定化は、航空機の納入だけでなく、ボーイングのキャッシュフロー改善にも関係するため、株価を見るうえでも重要なポイントとなっています。
ボーイングのキャッシュフローは改善傾向にあります。2026年第2四半期は営業キャッシュフローが13.64億ドル、フリーキャッシュフローが6.31億ドルとなり、FCFはプラスに転じました。航空機の納入増加や運転資本の改善などがキャッシュ創出を支えています。
一方、2026年上期全体ではフリーキャッシュフローはまだマイナスであり、改善が十分に定着したとはいえません。今後は航空機の生産・納入を安定させ、継続的にキャッシュを生み出せるかが重要になります。
9月16日の最新説明では、737 MAXを月47機まで安定して生産するには想定以上の時間が必要で、787もエンジン不足などから月10機への増産が遅れています。このため、2026年のフリーキャッシュフローは約20億ドルになる可能性が示され、従来想定されていた30億ドル規模の上限には届きにくい状況です。
ボーイングには約260億ドルの純有利子負債も残っているため、今後は「FCFがプラスになったか」だけでなく、生産・納入の安定化によってキャッシュフローを継続的に改善できるかが注目点となります。
2026年6月末時点で、ボーイングの総受注残は7.152.61億ドルと過去最高水準に達しています。このうち商用航空機は5.967.24億ドルで、2025年末の5.672.90億ドルから約5.2%増加しました。防衛・宇宙・安全保障部門も853.22億ドル、グローバルサービス部門も328.40億ドルの受注残を抱えています。
また、商用航空機の受注残は6.200機超に相当しており、長期的な需要の強さを示す材料となっています。一方で、受注残が大きいだけでは売上やキャッシュフローがすぐに増えるわけではなく、実際の生産・納入ペースが重要です。
ボーイングは2026年第2四半期に営業キャッシュフロー13.64億ドル、フリーキャッシュフロー6.31億ドルを確保しましたが、6月末時点で連結負債は459億ドル、現金・短期投資は200億ドルでした。
9月16日の最新発言では、737 MAXの月47機体制への安定化に想定以上の時間がかかっているほか、787も月10機への増産が遅れています。こうした生産上の制約が続けば、巨額の受注残を実際の納入・売上・キャッシュフローへ変換するペースにも影響する可能性があります。
2026年9月17日時点では、737 MAXの生産安定化とキャッシュフローの持続的な改善が特に重要です。9月16日には737 MAXの月47機体制への移行に想定以上の時間がかかっているとのCEO発言を受け、株価は約4%下落しました。
| 注目点 | 最新データ・確認ポイント |
| 737 MAX生産 | 月47機への移行中。生産を安定させるまで想定以上の時間が必要と説明 |
| 航空機納入 | 2026年上期の商用機納入は314機で、前年同期の280機から増加。737は243機 |
| キャッシュフロー | Q2の営業CFは13.64億ドル、FCFは6.31億ドル。ただし上期FCFは▲8.23億ドル |
| 設備投資 | Q2の設備投資は7.33億ドル。生産能力拡大に伴う投資負担を確認する必要がある |
| 受注残 | 6月末の総受注残は過去最高の7,153億ドル。商用機だけでも約5,967億ドル |
| 財務体質 | 現金・短期投資は200億ドル、連結負債は459億ドル。今後のキャッシュ創出による財務改善が焦点 |
ポイント: 受注残や納入数は堅調ですが、今後は生産の安定化→納入増加→FCF改善という流れが継続するかを確認することが重要です。
737 MAXの生産ペースを安定させるまでに想定以上の時間がかかっているとのCEO発言が、主な材料となりました。
はい。2026年第2四半期のフリーキャッシュフローは6.31億ドルとプラスに転じました。ただし、今後も改善が続くかが注目されています。
737の生産を月47機へ引き上げる計画を進めていますが、主翼生産などに課題があり、安定化には時間がかかっています。
ボーイング株価が下落した理由は、737 MAXの生産を月47機まで安定させるのに想定以上の時間がかかっているとのCEO発言が、市場の懸念につながったためです。9月16日の株価は201.96ドル、前日比3.69%安で終了しました。
一方、2026年第2四半期のフリーキャッシュフローは6.31億ドルとプラスに転じており、今後は生産・納入の安定化によってキャッシュフロー改善が続くかが注目されます。
ボーイング株の値動きを取引機会として確認する場合は、米国株CFDを活用する方法もあります。現物株だけでなく、相場の上昇・下落局面の双方を対象にできるため、取引条件やリスク管理を確認したうえで利用することが重要です。