公開日: 2026-09-17
更新日: 2026-09-17
日本銀行は昨年度、同行に口座を持つ金融機関に対し、総額2兆7100億円の利息を支払った。日本銀行の預金準備金利コストは、同行が保有する日本国債のポートフォリオ全体が同期間に上げた2兆5200億円の収益を上回る形で表面化している。
政策委員会は木曜日と金曜日に会合を開く。ロイター通信の調査によると、エコノミスト68人のうち66人が9月18日に0.25ポイントの利上げ(1.25%)を予想している。利上げが実施されれば、これらの預金残高に支払われる金利が再び上昇する
それが総支出額を押し上げるかどうかは別の問題だ。バランスシート縮小によって既に当座預金は約47兆円減少しているが、利子付き超過準備金の規模はそれよりも小さい。
日本銀行の預金準備金利コストは既に2兆7100億円に達している
日本の金融機関は中央銀行に当座預金口座を保有している。法律で義務付けられている水準を超える預金残高については、補完預金制度に基づき利息が支払われ、中央銀行はその利息率を無担保翌日物コールレートのガイドラインと併せて設定している。
6月の会合で、政策委員会は7対1の賛成多数で、コールレートを約1.0%に誘導することを決定し、また、同じ賛成多数で、必要準備金を除く補完的預金ファシリティにも1.0%を適用することを決定した。補完的貸出ファシリティにおける基本貸出金利は1.25%に設定された。これらの変更はいずれも6月17日に発効した。
政策金利の上昇に伴い、これらの残高に対する報酬コストは急速に上昇している。
日本銀行の利子収入と準備金支出
| メトリック | 2024年度 | 2025年度 |
|---|---|---|
| 日本国債の利子収入 | 2兆800億円 | 2兆5200億円 |
| 超過準備金利子費用 | 1兆2500億円 | 2兆7100億円 |
| 営業利益 | 2兆7900億円 | 2兆3400億円 |
| 純利益 | 2兆2600億円 | 1兆9300億円 |
銀行が公表した損益計算書によると、準備預金報酬は前年度比で2倍以上に増加し、1兆2517億円から2兆7105億円となった。同時期に、日本国債の利子・割引収入は約5分の1増加した。日本銀行の預金準備金利コストが、国債収入の伸びを上回るペースで膨らんでいることがわかる。
準備金コストが国債利回りを上回った
2025年度は収支が均衡した年度となった。銀行は超過準備預金残高に対する利子として2兆7104億8263万8906円を支払い、日本国債の利子および割引として2兆5182億2211万4531円の収入を得た。支出は収入を約1920億円上回った。
これは2つの特定の項目を比較したものであり、債券ポートフォリオが損失を出していることを示すものではない。銀行は2025年度に、融資、外貨資産、上場投資信託(ETF)保有資産などから5兆7700億円の営業収益を計上した。債券ポートフォリオは、この総収益に大きく貢献している。
このクロスオーバーが捉えているのは、金利改定のスピードの違いだ。日本銀行は、6月に行ったように、政策金利と同時に補完預金金利を改定することができる。既存の固定金利国債のクーポンキャッシュフローは、政策金利が上昇しても改定されない。これらの債券の多くは、日本の超低金利時代に取得されたものであり、償還まで当初のクーポンが支払われ続ける。
そのため、国債の利子収入はポートフォリオの回転に伴って緩やかに調整される一方、負債側は数日で変動する可能性がある。この価格調整のギャップが2025年度の転換点を生み出す一因となったが、準備金の減少によって時間とともに相殺される可能性がある。
1.25%増が必ずしも請求額の増加を意味しない理由
25ベーシスポイントの金利上昇を銀行の現在の預金残高に掛けて、その結果を年間追加コストとして算出するという計算は魅力的だが、その計算は二重に間違っている。
まず、利子の対象となる預金額は、表向きの預金額よりも狭い範囲に設定されている。この制度は、金融機関が銀行に保有する当座預金残高(必要準備預金を除く)に適用されるため、利子は当座預金の円単位ではなく、超過準備金の合計額に対して発生する。
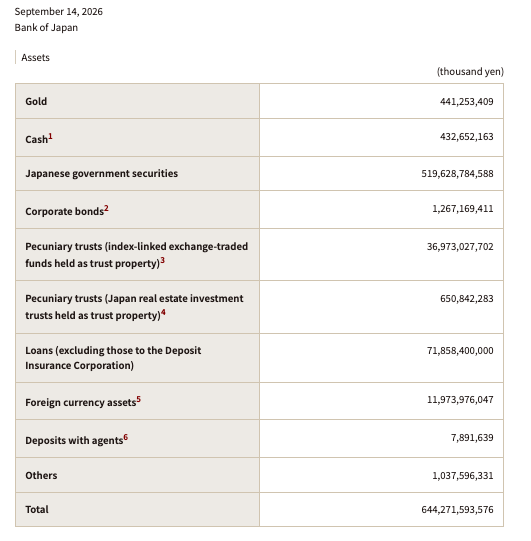
第二に、その量が減少していることだ。当銀行のバランスシートは、会計年度末以降、大幅に縮小している。
準備預金基盤は縮小している
| メトリック | 2026年3月31日 | 2026年9月10日 |
|---|---|---|
| 現在の預金 | 459兆7400億円 | 412兆6600億円 |
| JGBホールディングス | 530兆8700億円 | 519兆6300億円 |
| 総資産 | 663兆300億円 | 644兆2700億円 |
この5ヶ月半で、当座預金は約47兆1000億円減少した。日本国債は約11兆2000億円減少し、総資産は約18兆8000億円減少した。
より少ない適格残高に対してより高い施設利用料率を適用しても、単純な増加にはつながらない。最終的な費用は、政策料率だけではなく、年間平均の適格準備金残高によって決まる。この平均残高は、運用状況、政府資金の流れ、資産削減のペースなどによって左右される。
債券購入額の削減はコストと収入の削減につながる
日本銀行は6月に国債購入計画を確定した。計画されている月間国債直接購入額は、7~9月期の約2兆5000億円から、10~12月期には約2兆3000億円、2027年1~3月期には約2兆1000億円、そして2027年4月以降は約2兆円へと減少する。
同行はまた、債券市場の状況に応じて政策会合でペースを修正する選択肢は保持しつつ、計画に関する更なる中間評価は行わないと述べた。
その水準での購入額は償還額を大きく下回っているため、ポートフォリオは縮小し続けている。
そうすることで、金融緩和期に積み立てられた準備金は徐々に消滅し、ファシリティレートの支払い基準となる金額が減少していく。
収益面は予測しにくい動きを見せる。ポートフォリオ規模が小さくなると、他の条件が同じであれば、利子を生む債券の保有量が減り、銀行は2025年度に日本国債の売却で1053億円の損失を計上した。
より高い利回りでの代替投資は、残存資産からの収益を押し上げる可能性があり、日本の10年債利回りは今月初め、1996年以来初めて3%に達した。数年かけてこうした資金の入れ替えを行うことで、日本銀行の収益と支払額の差が縮小していく。
日銀の利益減少は金融政策に影響を与えるのか?
同行は2025年度も引き続き堅調な黒字を維持し、営業利益2兆3400億円、純利益1兆9300億円を計上した。また、金融緩和からの脱却期における利益変動を緩和するため、2015年に拡充された会計基準に基づき、債券取引における損失引当金として7兆4600億円を計上している。
中央銀行の金融政策実施能力は、一般企業の損益計算書とは異なる論理に基づいて決定される。中央銀行は自ら準備金を積み立て、その準備金に対して利子を支払う。そして、政策金利を設定する能力は、報告された剰余金の規模に左右されるものではない。
実際的な影響はより限定的で、財政的な性格を帯びている。純利益が国に還元される金額を決定する。銀行は2025年度の収益から1兆8301億円を政府に納付したが、これは前年の2兆1511億円から減少している。他の条件がすべて同じであれば、準備預金金利負担が増加すると純利益が減少し、最終的に政府に支払われる金額も減少する可能性がある。
日銀の金融政策決定発表時に注目すべき点
声明は金曜日に発表され、植田和男総裁の記者会見は午後、東京で行われる予定だ。まず注目すべきは、翌日物コールレートのガイドライン、すなわち約1.0%から約1.25%に引き上げられるかどうかである。次に、補完預金ファシリティ金利と基本貸出金利が連動して調整されるかどうか、そしてその調整がいつから適用されるかが示される。
ガイドラインと適用金利の両方に関する投票結果は、6月の7対1の採決後、理事会がどれほど結束しているかを示すものとなるだろう。植田総裁が今後の利上げペースについて述べた言葉は、利上げそのものよりも重みがあり、現在では1.50%の利上げが早ければ第4四半期にも実現するとの見方が主流となっている。債券購入スケジュールに変更があれば驚きであり、日銀は債券市場の状況によっては会合でそのペースを修正する可能性があると述べている。
円相場と国債長期金利は今回の決定を受けて変動するだろう。円は既に、より迅速な金融引き締めへの期待から上昇している。日本と海外の金利差が縮小したことで、国内資本が本国に引き戻され始めており、これが東京の決定が円取引を行わない市場にも影響を及ぼす仕組みとなっている。しかし、こうした動きが市場に反映されるまでには時間がかかり、市場の反応が収まった後も、その影響は継続するだろう。日本銀行の預金準備金利コストは、その影響を測る上で重要な指標となる。