公開日: 2026-09-15
更新日: 2026-09-15
テラドローン株価は下落しています。SBI証券では9時59分時点で18.073円と、前日比2,237円安(−11.01%)まで下落しました。
背景には、前日9月14日に発表された2027年1月期第2四半期決算があります。2026年2~7月期は最終損益が6億8,000万円の赤字となり、前年同期の3億9,400万円の赤字から損失幅が拡大しました。
一方、赤字拡大だけでなく、今後の防衛ドローン事業や売上成長が収益改善につながるかも重要なポイントです。投資家は今回の決算を受け、今後の赤字縮小と成長戦略の進展を見極めようとしています。
2026年2~7月期は売上高が増加した一方、営業・経常・最終損益の赤字幅が拡大しました。特に経常損失は前年同期の5.41億円から6.95億円へ拡大しています。
| 項目 | 2025年2~7月 | 2026年2~7月 | ポイント |
| 売上高 | 約19.4億円 | 約22.3億円 | 15.1%増 |
| 営業損益 | 約▲6.8億円 | 約▲8.2億円 | 赤字拡大 |
| 経常損益 | 約▲5.4億円 | ▲6.95億円 | 赤字拡大 |
| 最終損益 | 約▲3.9億円 | ▲6.8億円 | 赤字拡大 |
| 5~7月期経常損益 | 約▲3.6億円 | 約▲3.7億円 | 赤字幅やや拡大 |
一方、5~7月期の売上営業損益率は▲40.0%から▲31.4%へ改善しており、赤字拡大だけでなく収益性の改善も確認できます。通期計画は据え置かれており、今後は下期に赤字をどこまで縮小できるかが焦点となります。
テラドローンは、2026年9月14日に2027年1月期第2四半期決算を発表しました。上期の売上高は22億3546万円と前年同期比15.1%増となった一方、営業損失は8億1911万円、経常損失は6億9500万円となり、いずれも赤字が続きました。特に経常損失は前年同期の約5.4億円から拡大しています。
赤字が拡大したことで、9月15日の株式市場では業績への警戒感が強まりました。寄り付き前後には19,010円、前日比6.4%安の特別売り気配となり、前日の決算で示された赤字拡大が売り材料として意識されています。
ただし、業績を赤字額だけで判断するのは注意が必要です。5~7月期の売上高の伸びに加え、売上営業損益率は前年同期のマイナス40.0%からマイナス31.4%へ改善しました。つまり、赤字は続いているものの、売上規模に対する営業損失の比率には改善が見られます。
また、会社が通期計画を据え置いていることも重要です。今回の上期実績を踏まえると、8~1月期の経常損益は約7.2億円の赤字になる計算で、前年同期の約7.4億円の赤字から大きな改善は見込みにくい状況です。今後は、売上成長を維持しながら赤字を縮小できるか、そして下期に収益改善が進むかが、テラドローン株価を考えるうえで重要なポイントとなります。
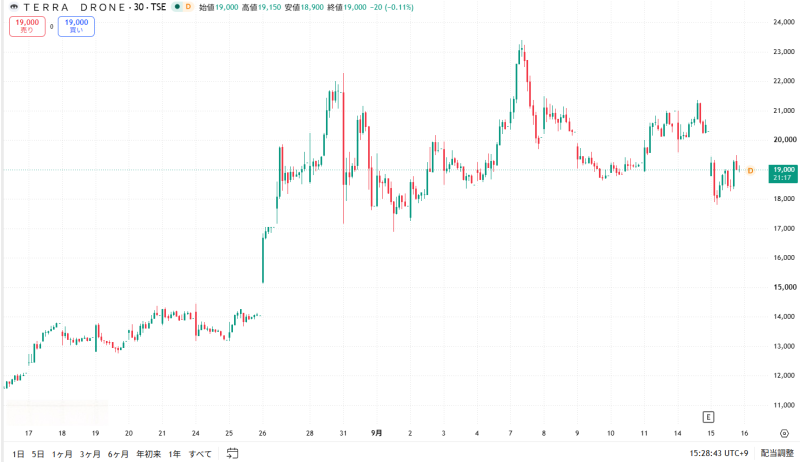
テラドローン株価は、2026年9月15日に18,700円、前日比1,610円安(−7.93%)まで下落しています。9月7日に付けた年初来高値23,400円からは大きく調整しており、直近では決算内容が株価の重しとなっています。9月14日に発表された2027年1月期中間決算では、売上高が前年同期比15.1%増の約22.35億円となった一方、営業損失は約8.19億円に拡大しました。
一方で、今後の株価を考えるうえでは防衛事業の成長性も重要です。テラドローンは2026年5月、防衛装備庁から「モジュール型UAV(汎用型)教育用」300式を受注しており、契約金額は1億1,543万4,000円、納期は2026年9月30日です。
さらに同社は防衛分野への投資を拡大しており、6月には最大145億円の資金調達を決定。そのうち約65億円を防衛事業の本格立ち上げに充てる計画を示しています。迎撃・偵察ドローンの開発や海外展開などを進める方針で、今後の受注拡大が収益改善につながるかが焦点となります。
したがって、テラドローン株価の今後は、「赤字をどこまで縮小できるか」と「防衛ドローン事業をどの程度収益化できるか」が大きなポイントです。短期的には赤字拡大への警戒が続く可能性がある一方、防衛関連の受注や量産化が進めば、中長期的な成長期待を支える材料になると考えられます。
2027年1月期上期の経常損益は6億9,500万円の赤字となり、前年同期の5億4,100万円から赤字幅が拡大しました。一方、5~7月期の売上高は前年同期比23.1%増の12億2,500万円、売上営業損益率も▲40.0%から▲31.4%へ改善しています。今後は売上成長を維持しながら、営業・経常赤字をどこまで縮小できるかが焦点です。
テラドローンは防衛事業への取り組みを強化しています。2026年5月には防衛装備庁から、国産ドローン「モジュール型UAV(汎用型)教育用」300式、総額1億1,543万4,000円を受注しました。今後、防衛分野で追加受注を獲得し、売上や利益にどの程度貢献できるかが注目されます。
上期の売上高は22億3,546万円で前年同期比15.0%増となりました。さらに5~7月期だけを見ると前年同期比23.1%増となっており、売上面では一定の成長が続いています。今後もこの成長率を維持できるか、そして売上の拡大が赤字縮小につながるかが重要です。
9月14日の終値は20,310円で、前日比690円安となりました。9月15日は前日の決算を受けてさらに売りが強まり、株価は大きく調整しています。これまで高い成長期待が株価に織り込まれていたため、赤字拡大が確認されたことで、短期的には利益確定売りや投資家心理の悪化が続く可能性があります。
9月14日には国内の防衛事業拠点として「Terra Defense Japan」を設立すると発表しました。防衛用途の無人航空機だけでなく、保守や物流管理などにも事業領域を広げる方針です。防衛需要の拡大を取り込める一方、先行投資によるコスト負担も考えられるため、今後は受注拡大と収益化のバランスが株価を見るうえで重要になります。
2027年1月期上期の経常赤字が前年同期より拡大したことが主な要因です。決算発表を受け、収益性への警戒感が強まりました。
はい。2026年2~7月期は営業損失8億1,911万円、経常損失6億9,500万円となりました。ただし、売上高は前年同期比15.1%増加しています。
防衛ドローン事業やドローン関連サービスの拡大が主な成長材料です。今後は受注拡大が売上や利益につながるかが注目されます。
Q4. テラドローン株価の今後はどうなりますか?
赤字縮小や売上成長が確認できれば株価の支援材料となる可能性があります。一方、赤字がさらに拡大すれば、下落圧力が強まる可能性もあります。
テラドローン株価は9月15日に大きく下落しました。背景には、2027年1月期上期の経常赤字が6億9.500万円へ拡大したことがあります。一方、売上高は前年同期比15.0%増加し、売上営業損益率も改善しています。
そのため、今後は赤字額だけでなく、売上成長を維持できるか、赤字を縮小できるか、防衛関連事業が業績に貢献するかが重要です。防衛分野での受注拡大と収益改善が進めば、株価の回復材料となる可能性があります。