截至2026年9月11日當週,根據美國能源資訊署(EIA)發布的報告,美國原油及相關產品庫存數據如下。
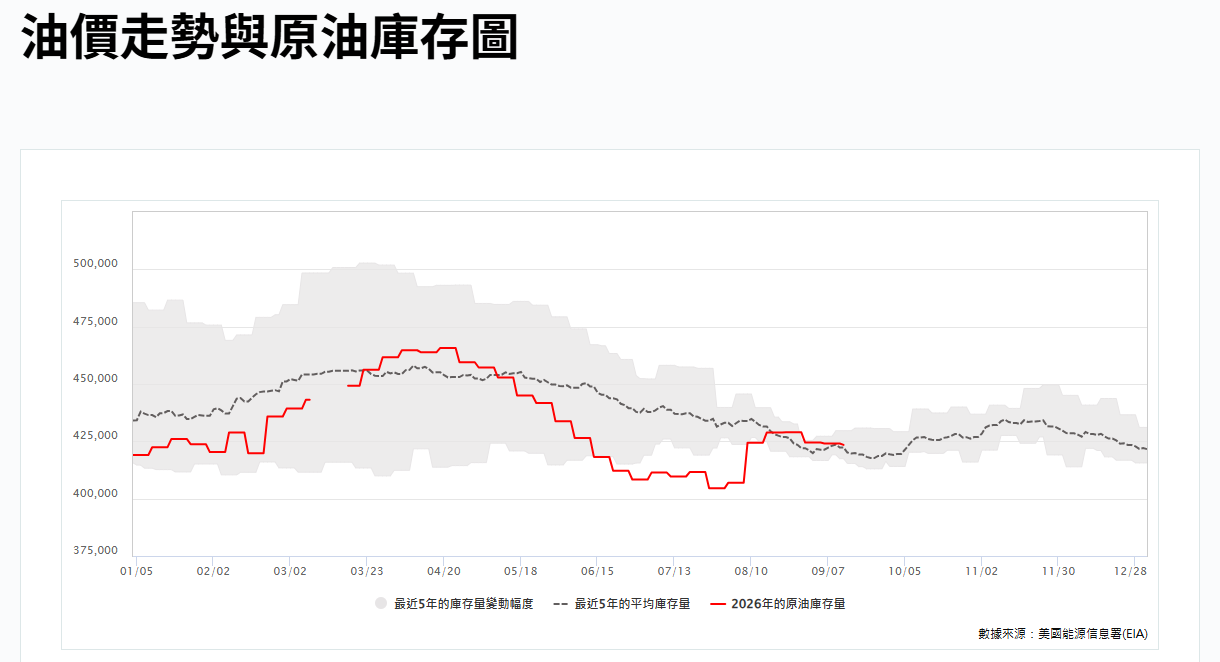
原油庫存
總庫存(商業原油庫存):總庫存為42,342.9萬桶,較前一周減少64.0萬桶,降幅低於市場預期的162萬桶。
戰略石油儲備:庫存為2.85億桶,較前一周減少40.3萬桶,這一水準創下自1982年以來的近44年最低紀錄。
俄克拉荷馬州庫欣原油庫存:較前一週減少34.2萬桶,較上季下降1.57%,年減 8.82%。該庫存水準低於前一周的2,182.4萬桶,延續了近期持續去庫的趨勢。
成品油庫存
汽油庫存:庫存為2.077億桶,較前一周增加79.4萬桶,與市場先前預期的減少96萬桶形成明顯反差。目前汽油庫存較去年同期下降約4.56%,顯示整體水準仍低於歷史同期均值。
精煉油庫存:較前一周增加158.5萬桶,這一增幅遠超市場預期的僅增加約7.1萬桶,與前一周大幅增加208.7萬桶的態勢相比,累庫速度有所放緩,但仍顯著偏離預期。
產量與利用率
原油產量:日均產量為1,394.4萬桶/日,較前一周減少0.3萬桶/日,整體維持在高位水平,反映出美國原油生產在近期仍處於歷史高峰附近。
煉油廠利用率:利用率為96.8%,較前一週的97.8%下降1.0個百分點。同期煉油廠原油日加工量減少25.6萬桶,降至1,733.0萬桶/日,但較去年同期仍高出5.52%。
原油進出口
原油進口:進口量為705.8萬桶,較前一周增加23.4萬桶/日。同期原油日均出口量大幅增加141.4萬桶,至483.1萬桶/日,導致淨進口量(進口減出口)較上月下降約118萬桶/日。從更長的週期來看,過去四周的原油日均進口量約為670萬桶,較去年同期成長7.5%。
原油出口:出口量為483.1萬桶/日,較前一週大幅增加141.4萬桶/日。這項增幅創下自2026年5月下旬以來的最大單週漲幅,出口激增是當週美國商業原油庫存持續下降的主要驅動因素。美國原油日均進口量為705.8萬桶/日,較上月增加23.4萬桶/日,淨進口量因出口飆升而顯著收窄。
| 公佈時間 | 公佈值 | 預測值 | 前值 | 多空影響 |
| 2026年9月16日 | -64 | -162 | -39.1 | 利空金銀原油加元 |
| 2026年9月11日 | -39.1 | -155.4 | -445 | 利空金銀原油加元 |
| 2026年9月2日 | -445 | -108.5 | 9.5 | 利多金銀原油加元 |
| 2026年8月26日 | 9.5 | 59.7 | 440.5 | 利多金銀原油加元 |
| 2026年8月19日 | 440.5 | 20 | 1742.3 | 利多金銀原油加元 |
| 2026年8月12日 | 1742.3 | -140.5 | 247.9 | 利空金銀原油加元 |
| 2026年8月5日 | 247.9 | -150.6 | -716.7 | 利空金銀原油加元 |
註:不同統計口徑或數據修訂可能導致細微偏差,建議以美國能源資訊署官方最終數據為準。
對油價的影響
短期偏空,但幅度有限。成品油兩端明顯偏離預期走向累庫,煉廠開工率自接近滿負荷水準回落,需求端轉弱訊號開始浮現,這是主要壓力來源。但原油端仍在去庫,且出口放量顯示國際買家吸收能力強勁,更像是給過熱行情降溫而非反轉確認。預計布倫特短期維持高位震盪,真正轉弱需等待資料連續數週印證需求下滑。
對加元的影響
中性偏多,支撐邏輯未破壞。加元是典型石油貨幣,儘管成品油數據疲軟,原油出口創單週最大增幅意味著北美原油價格獲得實體層面支撐,油價高位運行對加拿大出口收入仍是利好。但若後續累庫持續、煉廠處理量進一步下滑,市場可能開始交易需求見頂,屆時加元才會面臨實質傳導壓力。
對能源股的影響
利好上游、中性偏空煉化,整體分化。目前布倫特價格仍遠高於多數油企年初預算假設(部分加拿大公司以64美元計算) ,油價每維持高位一天,上游企業現金流及回購分紅空間就進一步擴大。但汽油、精煉油意外累庫疊加煉廠利用率回落,意味著煉油裂解價差面臨收窄,對煉油廠板塊構成邊際利空。能源股後續表現取決於油價能否在地緣溢價與需求隱憂之間維持高位平衡。
地緣風險:戰術緩解,結構未解
沙烏地阿拉伯透過阿曼港口船對船轉運向亞洲煉油商供貨,部分填補了延布裝載受限的缺口,成為油價從四個月高點回落的主要觸發因素。但這安排解決的是運輸路徑問題,而非源頭問題:管道泵站修復時間不明,霍爾木茲封鎖背景未變,胡塞與沙烏地阿拉伯的相互攻擊仍在持續。目前回落基礎脆弱,替代通道能否持續彌補缺口,是未來數週油市定價的核心變數。
庫存矛盾從原油轉向成品油
本次報告中原油去庫較多由出口激增驅動,而非終端消費拉動。成品油意外累庫,與市場預期方向相反,顯示需求邊際走弱。 IEA與OPEC均下調需求成長預估,煉廠利潤區域分化加劇。若出口增速放緩,原油庫存可能重新累積;成品油累庫若向煉化環節傳導,將壓制煉廠開工意願,形成負回饋循環。餾分油庫存能否止跌,是判斷需求韌性的關鍵指標。
OPEC+政策空間收窄
OPEC+維持10月產量不變,今年增產週期以來首次暫停。表面是維穩,實質偏被動:霍爾木茲受阻使增產原油難以有效到達市場,持續增產意義有限。阿聯酋退出後聯盟結構鬆動,委內瑞拉退出猜測也在發酵。未來OPEC+對油價的邊際影響力可能進一步下降,市場將更依賴地緣事件演化,而非產油國政策調節來尋找方向。