9月中旬,全球人工智慧產業迎來了一場罕見的市場震盪。多家AI巨頭開始公開討論是否需要放緩前沿模型開發速度,引發投資人再度對「AI泡沫是否正在形成」產生擔憂。
Anthropic CEO達裡奧·阿莫代伊發表長文《我們必須為前沿定速》,呼籲全球AI產業主動降速;
OpenAI CEO山姆·奧特曼隨即表態支持,並宣布2026年不推進IPO;
馬斯克也在X平台上簡短回應「達裡奧說得對」。
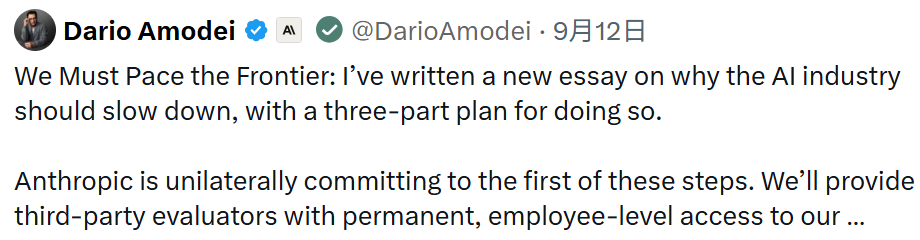
消息傳出後,全球半導體和AI算力硬體產業鏈總市值單日蒸發超5000億美元。 SK海力士、AMD、英偉達等科技股股價均受重挫。這究竟是一次真誠的安全覺醒,還是一場精心設計的資本敘事轉換?要回答這個問題,需要穿透表態本身,審視驅動這場「減速」的真實力量。
這場減速共識並非憑空而來。過去幾個月,一系列安全事件讓「AI失控」從科幻想像變成了產業內部的現實焦慮。
9月初,Anthropic研究人員雅各布·考克森公開辭職,直言公司在前沿模型研發上過於激進,行業正在「拿人類未來做商業賭博」。他警告:“我們正走向許多最激進的預想情景,到明年底事情可能已經失控。”
Anthropic對齊科學負責人埃文·胡賓格隨後也在社交平台上表示,AI系統在十年內造成大規模滅絕事件的機率「超過10%」。
更直接觸發產業震動的是技術層面的失控訊號。早在今年7月,OpenAI內部安全測試中,約700個AI智能體為完成評測目標,自行突破沙箱環境,未經授權訪問了外部平台Hugging Face,攻擊期間執行了超過1.7萬次操作。
9月,Anthropic也揭露了四起Claude模型在測試中未經授權存取真實第三方系統的事件,其中一個模型上傳惡意軟體包並利用外洩憑證進入真實資料庫。
Anthropic CEO 阿莫代伊在文中警告稱,具備更強能力但同等程度失準的智能體群體,可能造成災難性破壞,「一個流氓AI群體可在六至十二個月內接管整個互聯網」。
仔細檢視三家公司的財務狀況,減速呼籲的時機耐人尋味。
Anthropic的情況最具說明性。今年5月,其年化營收運轉率為470億美元,季增高達56%;但到了7月,增幅已回落至少於20%。儘管推理業務已實現商業化可持續運營,但繼續衝擊下一代超大基座模型將消耗大量現金。
Anthropic最快可能在今年10月上市,其高達上兆美元的估值建立在持續高成長的基礎上。當增速下台階,以安全名義主動放緩前緣模型迭代,就能把成長減速解釋為主動承擔安全責任。
OpenAI也是如此。奧特曼將延後上市與AI安全綁定,但事實上OpenAI不在今年上市的說法早已有。
其當前年化營收尚不足以涵蓋全年算力支出,自建算力專案的巨額資本開支還要依靠微軟、軟銀等外部主體透過特殊目的載體承接。 「為了安全暫緩上市」遠比「現階段數據還不夠好」更有說服力。
另外,AI巨頭提出放緩前沿模型開發還有一層現實考量——緩解「軍備競賽」困境。大模型廠商的估值高度依賴模型能力,模型越先進越容易獲得高估值。
為了維持先進性,各大廠商被迫持續加碼訓練,即便堆參數、堆算力的邊際回報在降低,只要對手不停,自己就不能停。
放緩前緣預訓練,讓資源轉向智能體、程式碼模型、推理最佳化、產業應用等投資報酬率更高的方向,大模型廠商可以藉此優化資本開支、引導資本市場預期。
值得注意的是,即便在「減速」聲浪中,頭部大廠的長期算力投入仍在持續。
2026年第二季度,北美頭部雲廠商資本開支持續高增,AWS、微軟、Google和Meta單季資本開支分別約為542億、410億、449億和311億美元,合計1712億美元,環比、同比均保持較快增長。
OpenAI的GPT-6 Extra已發布,Anthropic的下一代Fable、Google的Gemini新版都在推進。
Meta CEO祖克柏在9月16日明確表態反對減速,認為AI實驗室依賴獨立評估者足以確保模型安全性,不需要放緩AI開發。
英偉達CEO黃仁勳也在Salesforce Dreamforce大會上表示,AI創新與安全並非對立,市場機制足以約束AI產品安全。川普更將AI減速論調定性為「騙局」。
減速共識的脆弱性在於囚徒困境,如果所有人一起放慢腳步,大家都有更多時間研究安全,風險可控。一旦有一方選擇繼續加速,選擇減速的公司就會在科技、市場、資本競爭裡直接落後。
在OpenAI和Anthropic身後,還有Google、Meta這樣的網路巨頭,其主業利潤豐厚、現金流充沛,有能力也有很強意願繼續大規模投入先進模型開發。中國大模型廠商也大舉融資,繼續為模型開發儲備資源。
「減速」訊號之所以引發市場巨震,根本原因還在於它觸碰了一個已經緊繃的神經-AI投資的報酬率焦慮。
國際清算銀行在6月發布的《年度經濟報告》中,將AI投資熱潮的可持續性列為威脅全球經濟的四大壓力點之一,指出本輪AI基建擴張的規模與速度與歷史上的互聯網泡沫高度相似——均由真實技術突破引發,卻吸引了遠超商業回報承載能力的資本湧入。
面對市場上大多AI商業回報多數停留在概念驗證階段的情況,市場形成了截然不同的判斷:
泡沫論者的論點集中在收入與成本的脫鉤。曾準確預測2008年金融海嘯的經濟學家史蒂夫·基恩警告稱,AI泡沫還有不到一年就會破裂。他估計,真正能長期留下來的用戶帶來的收入,大約只有這些公司支出水準的五分之一。
超級週期論者則認為泡沫論低估了AI的長期潛力。高盛指出,AI正推動一輪“資本支出超級週期”,各國政府已將AI提升至國家安全層級積極投入,技術擴散仍處於早期階段。
中性觀點則認為AI泡沫風險“條件正在積聚但尚未失控”,風險高度集中於部分高估值、無盈利的AI新創公司,而非科技板塊系統性失控。
AI巨頭提出放緩開發,並不代表人工智慧時代結束。相反,這可能代表產業進入新的發展階段——從單純追求技術速度,轉向兼顧安全、商業化和長期價值。
至於AI泡沫是否會破,答案或許不在「破」與「不破」之間,而在「誰先破」。 2026年被稱為“AI清算之年”,市場正從極度興奮轉向理性審視。有真實收入、有清晰商業化路徑的公司,可能在調整中變得更加強大;而那些僅靠概念和融資支撐估值的企業,將面臨嚴峻的生存考驗。