截至2026年9月11日当周,根据美国能源信息署(EIA)发布的报告,美国原油及相关产品库存数据如下。
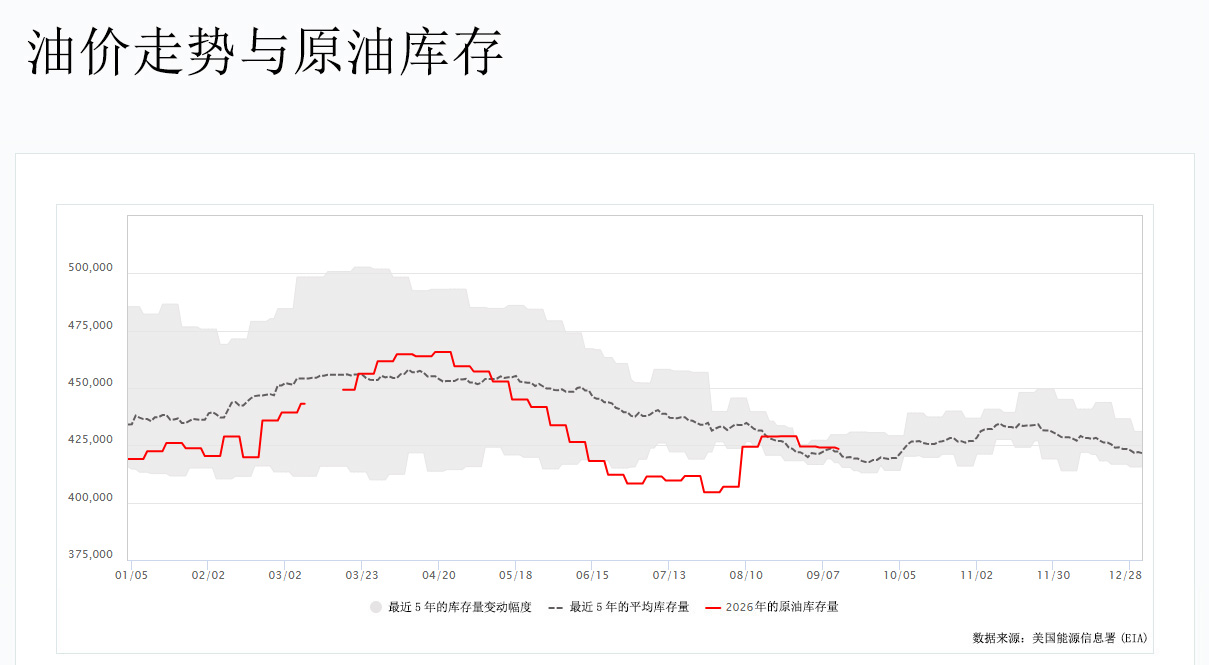
原油库存
总库存(商业原油库存):总库存为42342.9万桶,较前一周减少64.0万桶,降幅低于市场预期的162万桶。
战略石油储备:库存为2.85亿桶,较前一周减少40.3万桶,这一水平创下自1982年以来的近44年最低纪录。
俄克拉荷马州库欣原油库存:较前一周减少34.2万桶,环比下降1.57%,同比降幅为8.82%。该库存水平低于前一周的2182.4万桶,延续了近期持续去库的趋势。
成品油库存
汽油库存:库存为2.077亿桶,较前一周增加79.4万桶,与市场此前预期的减少96万桶形成明显反差。当前汽油库存较去年同期下降约4.56%,显示整体水平仍低于历史同期均值。
精炼油库存:较前一周增加158.5万桶,这一增幅远超市场预期的仅增加约7.1万桶,与前一周大幅增加208.7万桶的态势相比,累库速度有所放缓,但仍显著偏离预期。
产量与利用率
原油产量:日均产量为1394.4万桶/日,较前一周减少0.3万桶/日,整体维持在高位水平,反映出美国原油生产在近期仍处于历史峰值附近。
炼油厂利用率:利用率为96.8%,较前一周的97.8%下降1.0个百分点。同期炼油厂原油日加工量减少25.6万桶,降至1733.0万桶/日,但较去年同期仍高出5.52%。
原油进出口
原油进口:进口量为705.8万桶,较前一周增加23.4万桶/日。同期原油日均出口量大幅增加141.4万桶,至483.1万桶/日,导致净进口量(进口减出口)环比下降约118万桶/日。从更长的周期看,过去四周的原油日均进口量约为670万桶,较去年同期增长7.5%。
原油出口:出口量为483.1万桶/日,较前一周大幅增加141.4万桶/日。这一增幅创下自2026年5月下旬以来的最大单周涨幅,出口激增是当周美国商业原油库存继续下降的主要驱动因素。美国原油日均进口量为705.8万桶/日,环比增加23.4万桶/日,净进口量因出口飙升而显著收窄。
| 公布时间 | 公布值 | 预测值 | 前值 | 多空影响 |
| 2026年9月16日 | -64 | -162 | -39.1 | 利空 金银 原油 加元 |
| 2026年9月11日 | -39.1 | -155.4 | -445 | 利空 金银 原油 加元 |
| 2026年9月2日 | -445 | -108.5 | 9.5 | 利多 金银 原油 加元 |
| 2026年8月26日 | 9.5 | 59.7 | 440.5 | 利多 金银 原油 加元 |
| 2026年8月19日 | 440.5 | 20 | 1742.3 | 利多 金银 原油 加元 |
| 2026年8月12日 | 1742.3 | -140.5 | 247.9 | 利空 金银 原油 加元 |
| 2026年8月5日 | 247.9 | -150.6 | -716.7 | 利空 金银 原油 加元 |
注:不同统计口径或数据修订可能导致细微偏差,建议以美国能源信息署官方最终数据为准。
对油价的影响
短期偏空,但幅度有限。成品油两端明显偏离预期走向累库,炼厂开工率自接近满负荷水平回落,需求端转弱信号开始浮现,这是主要压力来源。但原油端仍在去库,且出口放量显示国际买家吸纳能力强劲,更像是给过热行情降温而非反转确认。预计布伦特短期维持高位震荡,真正转弱需等待数据连续数周印证需求下滑。
对加元的影响
中性偏多,支撑逻辑未破坏。加元是典型石油货币,尽管成品油数据疲软,原油出口创单周最大增幅意味着北美原油价格获得实物层面支撑,油价高位运行对加拿大出口收入仍是利好。但若后续累库持续、炼厂加工量进一步下滑,市场可能开始交易需求见顶,届时加元才会面临实质传导压力。
对能源股的影响
利好上游、中性偏空炼化,整体分化。当前布伦特价格仍远高于多数油企年初预算假设(部分加拿大公司按64美元测算) ,油价每维持高位一天,上游企业现金流和回购分红空间就进一步扩大。但汽油、精炼油意外累库叠加炼厂利用率回落,意味着炼油裂解价差面临收窄,对炼油板块构成边际利空。能源股后续表现取决于油价能否在地缘溢价与需求隐忧之间维持高位平衡。
地缘风险:战术缓解,结构未解
沙特通过阿曼港口船对船转运向亚洲炼油商供货,部分填补了延布装载受限的缺口,成为油价从四个月高位回落的主要触发因素。但这一安排解决的是运输路径问题,而非源头问题:管道泵站修复时间不明,霍尔木兹封锁背景未变,胡塞与沙特的相互袭击仍在持续。当前回落基础脆弱,替代通道能否持续弥补缺口,是未来数周油市定价的核心变量。
库存矛盾从原油转向成品油
本次报告中原油去库更多由出口激增驱动,而非终端消费拉动。成品油意外累库,与市场预期方向相反,显示需求边际走弱。IEA与OPEC均下调需求增长预估,炼厂利润区域分化加剧。若出口增速放缓,原油库存可能重新累积;成品油累库若向炼化环节传导,将压制炼厂开工意愿,形成负反馈循环。馏分油库存能否止跌,是判断需求韧性的关键指标。
OPEC+政策空间收窄
OPEC+维持10月产量不变,为今年增产周期以来首次暂停。表面是维稳,实质偏被动:霍尔木兹受阻使增产原油难以有效到达市场,继续增产意义有限。阿联酋退出后联盟结构松动,委内瑞拉退出猜测也在发酵。未来OPEC+对油价的边际影响力可能进一步下降,市场将更依赖地缘事件演化,而非产油国政策调节来寻找方向。