發布日期: 2026年09月16日
更新日期: 2026年09月16日
如果你有在關注工業股和基礎設施投資,Trane Technologies(紐交所代號:TT)可以繼續留意。公司主要做暖通空調(HVAC)、冷凍和相關服務,商業建築節能改造、資料中心建置以及能源效率提升,都能為公司帶來一定的業務需求。
最近市場又開始關注TT股價,主要不是因為公司基本面突然變差,而是股價前面漲到高點後出現了明顯回落,投資人也開始重新考慮,公司現在的成長到底能不能撐得起這個估值。
Trane Technologies是一家全球暖通空調和氣候控制解決方案提供商,業務包括商業HVAC、住宅HVAC、運輸冷凍以及相關服務。這個行業看起來比較傳統,但實際上和建築節能、資料中心、電氣化以及全球能源效率提升都有關係。
尤其是商業HVAC這塊,企業、辦公大樓、醫院、學校和資料中心都需要冷氣、暖氣和空氣管理設備。現在能源成本越來越高,加上碳排放要求提高,資料中心用電量也越來越大,高效率冷凍設備的重要性自然也越來越高。
所以,從長期來看,TT股價背後的支撐不只是賣空調設備,更重要的是商業建築不斷升級,以及市場對節能設備的需求越來越大。
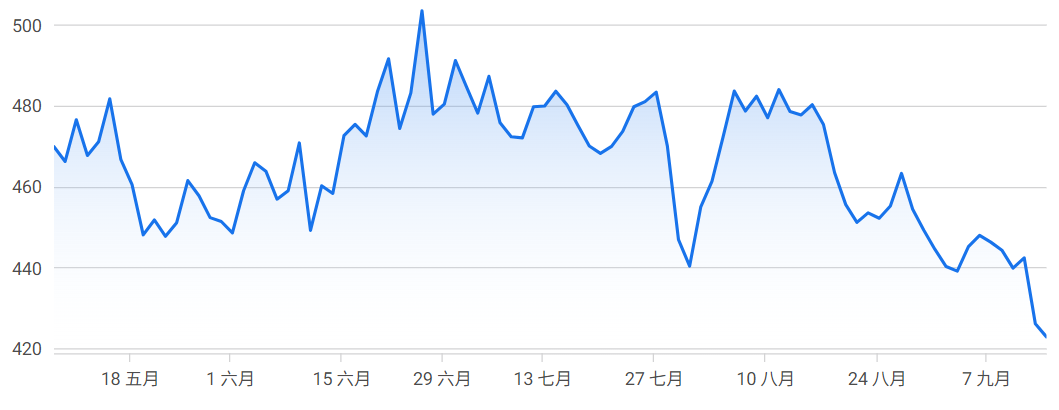
從近三個月的走勢來看,TT的股價經歷了一輪比較明顯的衝高回落。 6月25日,股價一度漲到505.87美元,創下52周高點。之後上漲速度開始放慢,7月主要在高位震盪,到了8月則開始持續走弱。
進入9月後,股價的調整仍在持續。 9月3日股價反彈到445.19美元,當天上漲1.41%,但在這之前已經連續跌了5個交易日。到了9月11日,股價回升到442.52美元,比6月高點低了約12.5%。
整體來看,近三個月TT股價已經從505美元上方回落到440美元附近,這一輪調整還是比較明顯的。
從走勢變化來看,股價先前上漲較快,短期累積了較多漲幅。當股價進入高點後,市場對估值和未來成長的要求也隨之提高,一旦上漲動能減弱,獲利回吐就容易放大調整。
另外,近期工業板塊整體風險偏好變化,也對股價帶來一定壓力。對於先前漲幅較大的個股而言,即使公司基本面沒有明顯惡化,只要市場開始降低對未來成長的預期,股價也可能先於業績出現調整。
因此,這一輪股價回落更接近高點後的階段性調整。目前市場關注的重點,已經從先前的快速上漲轉向股價能否在440美元附近穩定,以及後續能否重新收復450美元這一關鍵位置。
如果只看股價走勢,近期的表現確實偏弱,但從基本面來看,Trane Technologies依然保持較強的訂單動能。
公司第二季訂單達78.18億美元,年增39%,有機訂單成長37%;其中美洲商業HVAC業務訂單成長達50%。公司期末積壓訂單達121億美元,較去年成長70%,美洲商業HVAC積壓訂單更成長90%。
這一組數據對於判斷TT股價尤其重要。
訂單和積壓訂單決定了未來一段時間的收入可見度。尤其是HVAC專案通常具有較長的交付週期,因此較高的backlog能夠幫助公司在宏觀環境出現波動時保持相對穩定的收入表現。
不過,投資人也需要注意利潤率變動。第二季公司GAAP營業利益率為19.3%,較去年同期下降100個基點,調整後營業利益率為19.7%,下降60個基點。這說明目前公司的問題並不是缺少需求,而是如何在強勁訂單成長的同時持續改善利潤率。
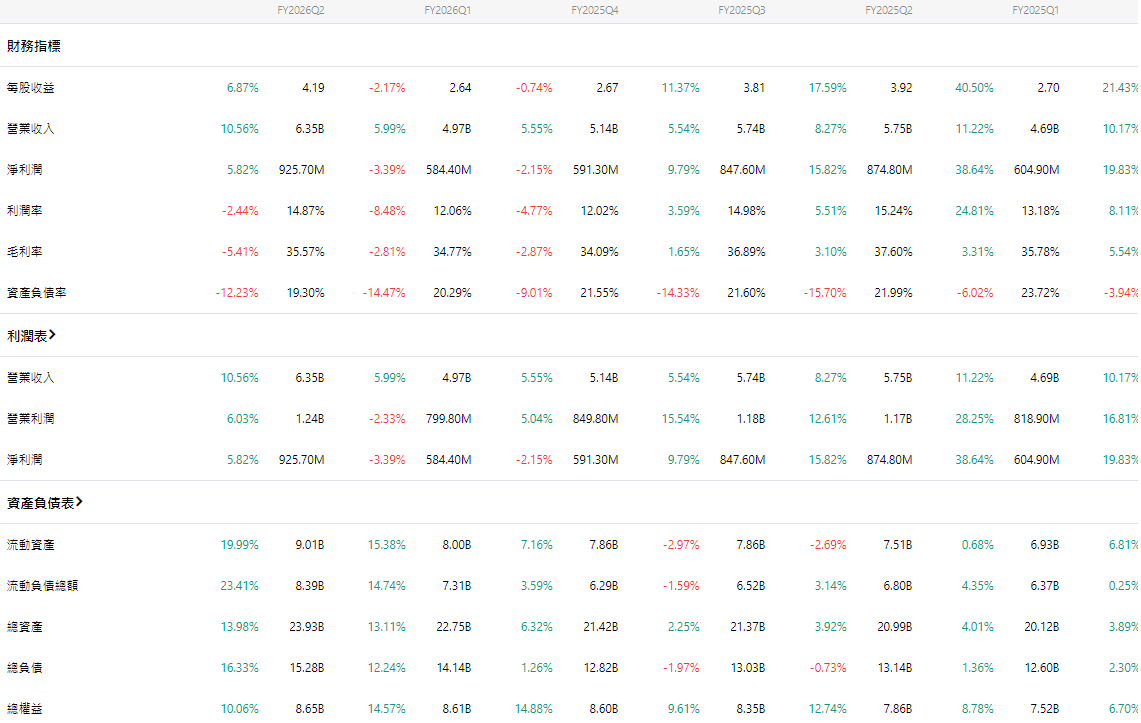
相較於單季數據,公司對全年業績的判斷更值得關注。
在第二季業績公佈後,TT股價將2026年全年營收成長預期提高至約11.5%,有機營收成長預計約9%;全年GAAP持續經營EPS預估為15.00至15.10美元,調整後持續經營EPS預估為15.20至15.30美元。
這已經是公司今年連續提高業績預期後的結果。
如果全年調整後EPS最終達到15.20至15.30美元,那麼以9月14日426.01美元的股價計算,市場給予公司的遠期本益比仍處於較高水準。
因此,股價未來能否重新走強,很大程度上取決於獲利成長能否持續超越市場預期。
換句話說,如果未來幾季營收保持較快成長,同時利潤率重新改善,那麼目前的高估值有機會得到業績成長消化;反過來,如果營收成長開始放緩,估值壓力就可能重新出現。
估值是目前分析股價時繞不開的問題。以最新可取得的市場數據來看,Trane Technologies的本益比約為32倍,而其10年平均本益比約為21.6倍,目前估值明顯高於歷史中樞。
若結合2026年全年業績指引來看,本公司預計全年調整後EPS為15.20至15.30美元。以約目前的股價計算,對應的預期本益比約為28倍。
這個估值不算便宜,但考慮到公司今年營收預計成長約11.5%、有機收入成長約9%,以及商業HVAC訂單和資料中心冷卻需求仍然較強,市場給予一定估值溢價也有基本面支撐。
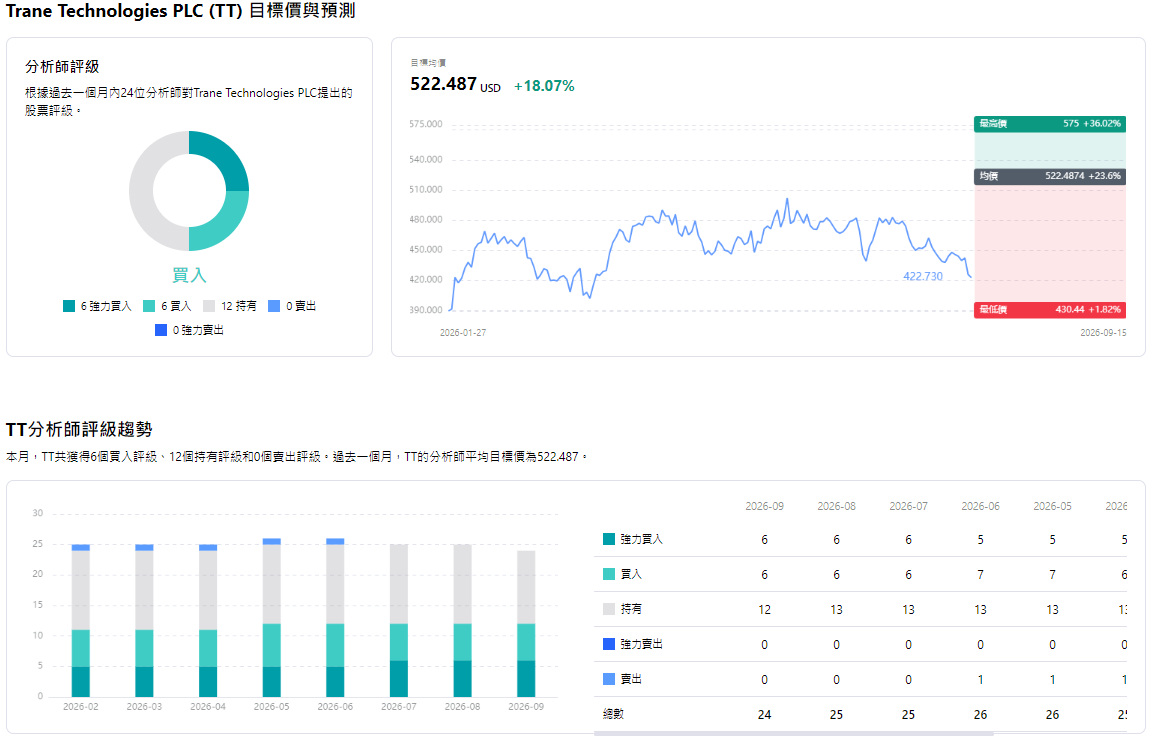
目標價方面,目前華爾街對TT股價整體仍偏樂觀。
數據顯示,分析師給出的12個月平均目標價約522.5美元,最高目標價575美元,最低目標價430美元,平均目標價較目前股價對應約18%的潛在上漲空間。
此外,Bernstein近期將Trane Technologies目標價從550美元上調至555美元,並維持「跑贏大盤」評級,理由之一就是HVAC需求以及資料中心相關訂單成長。
因此,股價目前並不能簡單定義為「便宜」。市場給出的平均目標價仍高於目前股價,顯示分析師看好公司未來獲利成長,但約32倍的歷史本益比也說明估值已處於偏高水準。
後續若EPS能維持兩位數成長,目前估值仍有消化空間;若獲利成長放緩,估值回落就可能成為壓制股價的重要因素。
從基本面來看,未來影響股價的因素主要集中在三個方面。
第一是商業HVAC訂單還能不能保持強勁。第二季美洲商業HVAC訂單成長50%,已經成了公司成長的重要來源。如果商業建築、資料中心和基礎建設項目持續增加,這部分業務也能為公司帶來更多收入。
第二是利潤率能不能改善。 現在訂單成長明顯比利潤快,如果公司能靠產品結構、控製成本和規模經濟把利潤率提高,後面的利潤成長也可能更快。
第三就是估值。 現在TT股價已經從505.87美元的高點回落了不少,但和傳統工業企業相比,估值還是不算便宜。以後股價想繼續漲,還是得靠業績成長來撐,不能只靠估值繼續往上抬。
從技術走勢來看,426美元附近是近期比較需要關注的位置。如果股價調整之後能夠穩住,再慢慢漲回450美元甚至前期高點附近,市場情緒可能重新好起來;但如果繼續跌破近期低點,說明高估值帶來的壓力還沒有完全釋放。
整體來看,TT的股價現在更像是漲到高點後才開始重新定價,並不是公司基本面突然變差。公司訂單、積壓訂單和全年業績指引依然不錯,但利潤率和估值的問題也確實存在。
對投資人來說,Trane Technologies真正要看的,是公司能不能把現在不錯的HVAC需求,繼續變成更多收入、利潤和現金流。如果這套邏輯還能繼續下去,那麼這次回檔可能只是估值降下來一些;但如果成長開始放慢,高估值就可能繼續給TT股價帶來壓力。