在全球网约车市场中,Uber一直是投资者关注度较高的科技平台公司。从最初的打车服务,到如今覆盖外卖配送、物流运输、会员服务以及自动驾驶生态布局,公司的商业模式已经从单一出行业务逐渐转向综合生活服务平台。
对于关注成长股的投资者来说,UBER股票的吸引力不仅来自庞大的用户基础,也来自公司近年来持续改善盈利能力和现金流表现。市场关注的重点,已经从“Uber能否赚钱”逐渐转向“Uber未来还能保持多快增长”。
Uber Technologies成立于2009年,总部位于美国旧金山,目前主要业务包括Mobility(出行)、Delivery(配送)以及Freight(货运)三大板块。
其中,出行业务仍然是公司的核心收入来源。通过连接乘客和司机,Uber利用平台模式收取服务费用,同时降低传统出租车行业中的运营成本。
近年来,外卖配送业务也成为重要增长动力。随着消费者线上消费习惯变化,Uber Eats不断扩大市场范围,并与餐厅、零售商建立合作关系。
此外,Uber还在积极布局自动驾驶领域。虽然自动驾驶短期内仍存在技术和监管挑战,但长期来看,这可能改变网约车行业的成本结构,也是影响UBER股票估值的重要因素之一。
近期市场对UBER的关注主要集中在股价调整与公司基本面之间的差异。
截至2026年9月中旬,Uber股价在70美元附近波动,距离过去一年高点仍有一定距离。市场此前担忧自动驾驶技术发展可能对传统网约车模式造成影响,同时科技股估值压力也让部分成长型股票出现回调。
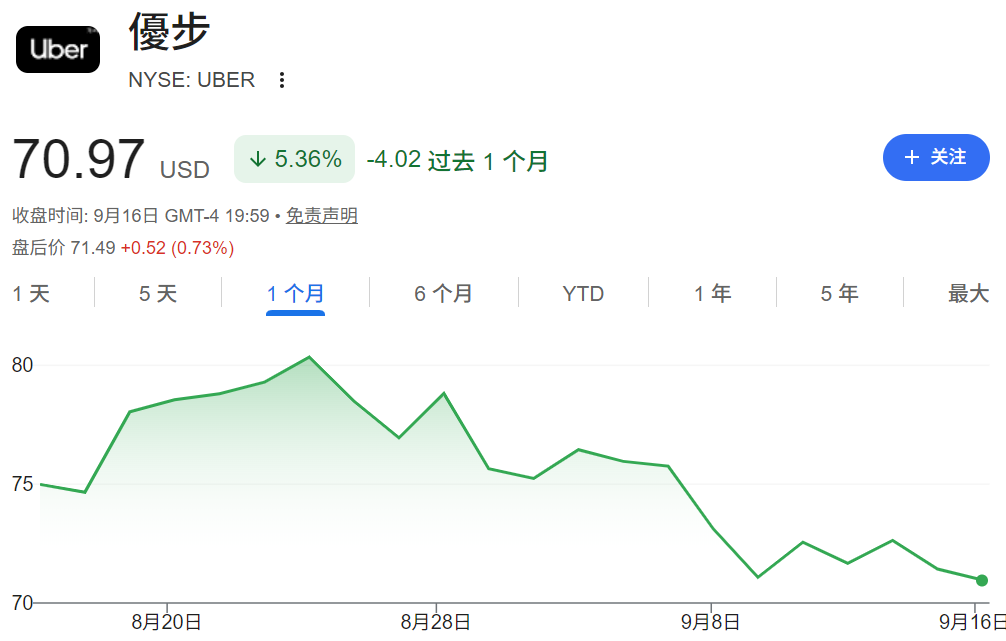
不过,公司管理层近期增持股票的消息,也引发市场关注。Uber CEO Dara Khosrowshahi买入约1000万美元公司股票,被部分市场人士视为管理层对长期价值的积极信号。
从长期角度看,投资者观察UBER股票时,不能只看短期股价波动,更需要关注用户增长、订单规模以及盈利能力变化。
Uber近年来最大的变化,是收入增长的同时,盈利能力持续提升。
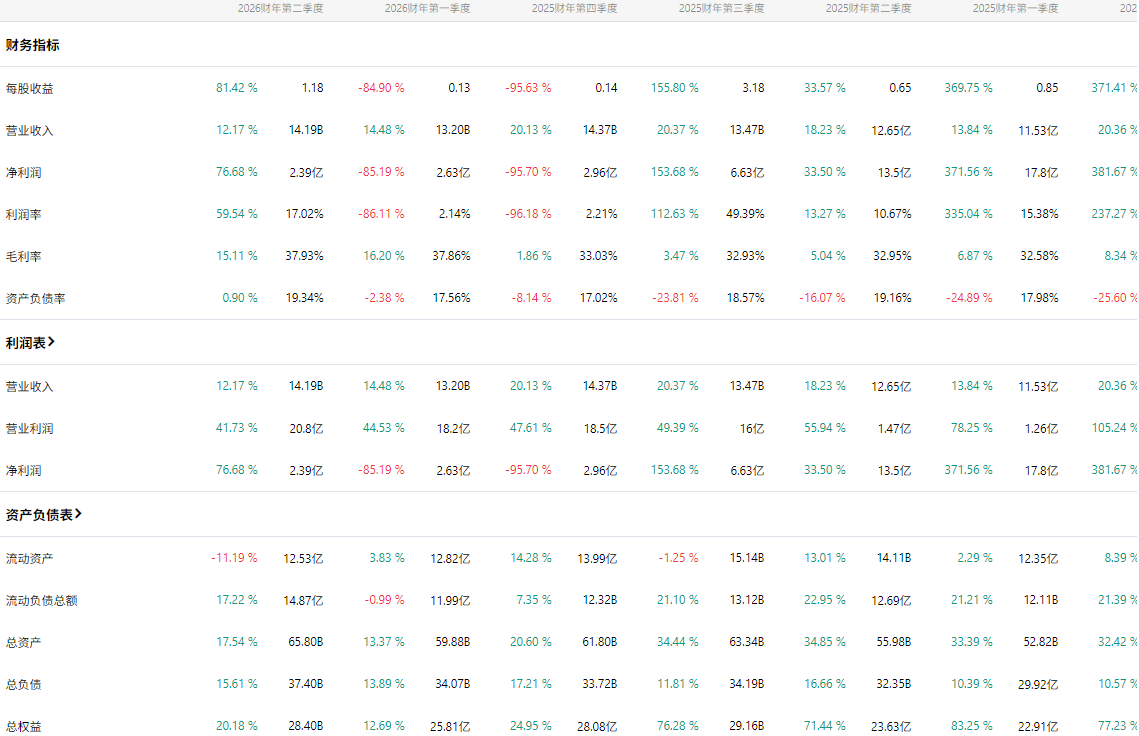
2026年第二季度,公司总订单金额(Gross Bookings)达到580亿美元,同比增长22%(按固定汇率计算);完成订单量达到39亿次,同比增长18%。同期,公司营收达到142亿美元,同比增长12%,调整后EBITDA达到28亿美元,同比增长33%。
从业务拆分来看:
Mobility出行业务订单金额同比增长约20%;
Delivery配送业务订单金额同比增长约25%;
Freight货运业务也保持增长。
这说明Uber的平台生态正在逐渐扩大,不再完全依赖网约车市场。
对于投资者而言,UBER股票最大的变化是公司已经从高速扩张阶段进入盈利兑现阶段,现金流能力成为新的关注点。
如果只看股价变化,很容易忽略Uber近年来商业模式的变化。
过去市场对于Uber最大的担忧,是公司长期亏损以及盈利能力不足。但随着业务规模扩大,公司逐渐减少低效投入,提高运营效率,盈利能力开始明显改善。
2026年第二季度,Uber实现营收142亿美元,同比增长12%;GAAP营业利润达到19亿美元,同比增长30%;调整后EBITDA达到28亿美元,同比增长33%。
此外,公司季度订单量达到39亿次,同比增长18%,月活跃平台消费者达到2.08亿,同比增长16%。
这些数据说明,Uber正在从过去单纯追求用户增长的平台企业,逐渐转向收入、利润和现金流共同增长的成熟科技公司。
这也是当前UBER股票能够获得市场重新关注的重要原因。
这是目前投资者比较关注的问题。
随着公司盈利能力改善,UBER已经不再是过去长期亏损的成长股,而更接近一家具有稳定现金流的平台型科技公司。
市场目前主要关注三个估值因素:
第一,公司未来收入增长速度;
第二,利润率提升空间;
第三,自由现金流能否持续增长。
2026年第二季度,Uber自由现金流达到约28亿美元,过去12个月自由现金流首次超过100亿美元。
这意味着市场对于Uber的评价,已经逐渐从“未来故事”转向“实际盈利能力”。
不过,需要注意的是,随着股价上涨,当前估值已经包含部分增长预期。如果未来订单增长放缓,或者利润改善速度低于市场预期,估值压力可能增加。
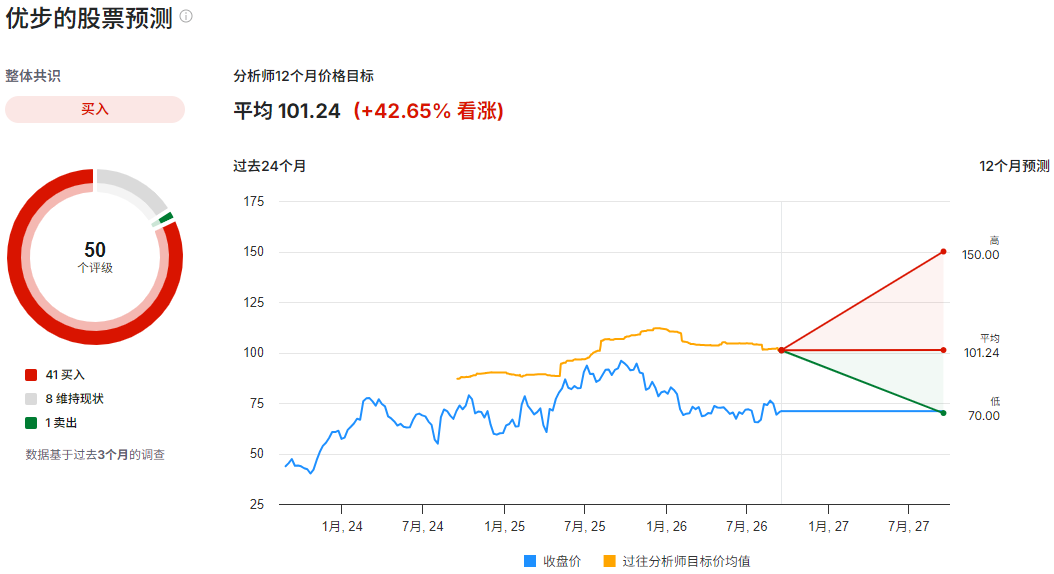
从华尔街分析来看,目前市场对于Uber未来仍保持较积极态度。
部分分析师认为,随着公司盈利增长、现金流改善以及平台价值提升,UBER仍存在上涨空间。不过,不同机构之间也存在一定分歧。
支持较高目标价的观点主要认为:
Uber用户规模仍在扩大;
出行业务具有较强竞争力;
配送业务仍有增长空间;
现金流改善能够支撑更高估值。
而较谨慎的观点则关注:
自动驾驶可能带来的竞争压力;
未来增长速度是否放缓;
当前估值是否已经提前反映利好。
因此,未来股价表现仍然取决于盈利增长是否能够继续兑现。
虽然当前估值已经有所提升,但UBER仍然存在继续上涨的基本面逻辑。
盈利能力正在持续提升
过去Uber最大的市场质疑,是规模增长无法转化为利润。但近年来,公司通过优化成本结构,提高运营效率,让收入增长逐渐转化为盈利增长。
第二季度,UBER股票调整后营业利润同比增长40%,调整后EPS同比增长35%。如果未来利润率继续改善,市场可能进一步提高对于公司的估值水平。
平台规模优势明显
Uber最大的竞争优势,是多年积累的平台网络。更多用户能够吸引更多司机和商家,而更多司机和商家又提升平台体验,形成较强的网络效应。
这种规模优势让Uber能够同时覆盖出行、配送和物流多个市场。因此,未来如果消费需求继续恢复,UBER股票仍有机会受益。
现金流增长提升投资价值
除了收入和利润,现金流也是市场重新评价Uber的重要因素。
随着公司经营模式成熟,稳定现金流能够支持业务投资、股票回购以及长期战略布局。这也让Uber逐渐具备成熟科技公司的投资特征。
对于目前的UBER来说,市场关注重点已经从过去的高速增长,转向盈利质量和长期竞争力。
如果公司能够继续保持订单增长,同时提升利润率和现金流表现,那么股价仍可能获得市场重新定价。
但另一方面,Uber目前已经成为市场关注度较高的平台科技股,未来上涨空间需要更多业绩支撑。
整体来看,Uber依靠出行业务、配送业务以及平台生态优势,已经从单一网约车公司逐渐转型为综合性生活服务平台。
第二季度订单、收入和利润表现改善,为UBER提供了基本面支撑;但未来股价能否继续走强,关键还是看公司能否持续兑现盈利增长预期。
UBER股票正在从成长型平台向盈利型科技公司转型,未来上涨空间取决于业务扩张、利润提升以及平台生态价值能否持续释放。