发布日期: 2026年09月15日
更新日期: 2026年09月15日
对于关注能源基础设施和美国天然气产业链的投资者来说,Targa Resources(NYSE:TRGP)是一只值得留意的中游能源股。和直接受油价、天然气价格影响的上游公司不一样,Targa主要做天然气、天然气液体(NGL)的收集、处理、运输、分馏,还有液化石油气出口等业务,赚钱的来源比较多。
更值得注意的是,公司最近不但交出了创纪录的季度业绩,还和埃克森美孚签下了一份20年期协议。对Targa Resources股价来说,这让市场对公司未来几年的业绩有了更多期待。
Targa Resources是一家美国能源基础设施公司,总部位于得克萨斯州休斯顿,2005年成立,目前在纽约证券交易所上市,股票代码是TRGP。
公司主要做天然气和天然气液体(NGL)相关业务,包括天然气收集、处理、运输、NGL分馏以及LPG出口等。
简单说,Targa不是自己去大量开采石油和天然气,而是给上游油气公司提供收集、处理和运输这些油气的基础设施。
Targa的业务主要分布在美国重要的油气产区,其中Permian盆地就是公司的重点区域之一。随着美国油气产量增加,以及NGL和LPG出口需求不断增长,公司也可以通过增加处理能力和运输设施来做更多生意。
所以,投资者看Targa Resources股价时,除了油气价格,还得关注美国油气产量、天然气处理需求、NGL市场以及公司新项目什么时候建好。这也是Targa和传统石油生产商比较不一样的地方。
从生意模式来看,Targa Resources就是一家比较典型的美国中游能源公司。公司手里有天然气收集和处理设施、NGL运输和分馏系统、LPG出口设施,还有管道和终端等资产,业务主要分布在美国主要能源产区和墨西哥湾沿岸。
再看股价,目前大约在290美元,离52周高点307.94美元只差约6%。过去一年,Targa Resources股价整体涨得比较明显,现在还是处在高位附近。
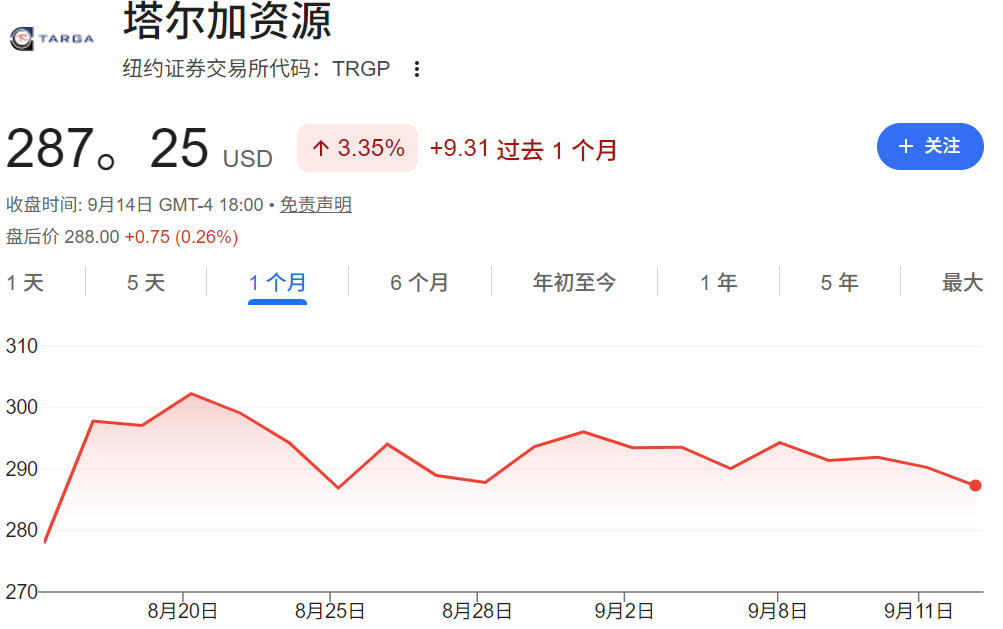
为什么股价能一直保持在这个位置?说白了,市场比较看好公司的业绩,还有后面业务继续扩大的可能。
Targa有个比较明显的特点,就是它不是完全靠油价和天然气价格上涨来赚钱。公司很多业务是按长期合同、运输费和处理费来收钱。
所以,美国油气产量如果继续增加,需要收集、处理和运输的天然气和NGL也会更多,Targa的生意自然也会跟着增加。
这也是为什么近几年投资者看待TRGP股价时,越来越重视Permian盆地的产量增长、NGL需求以及LPG出口,而不仅仅是看WTI原油价格。
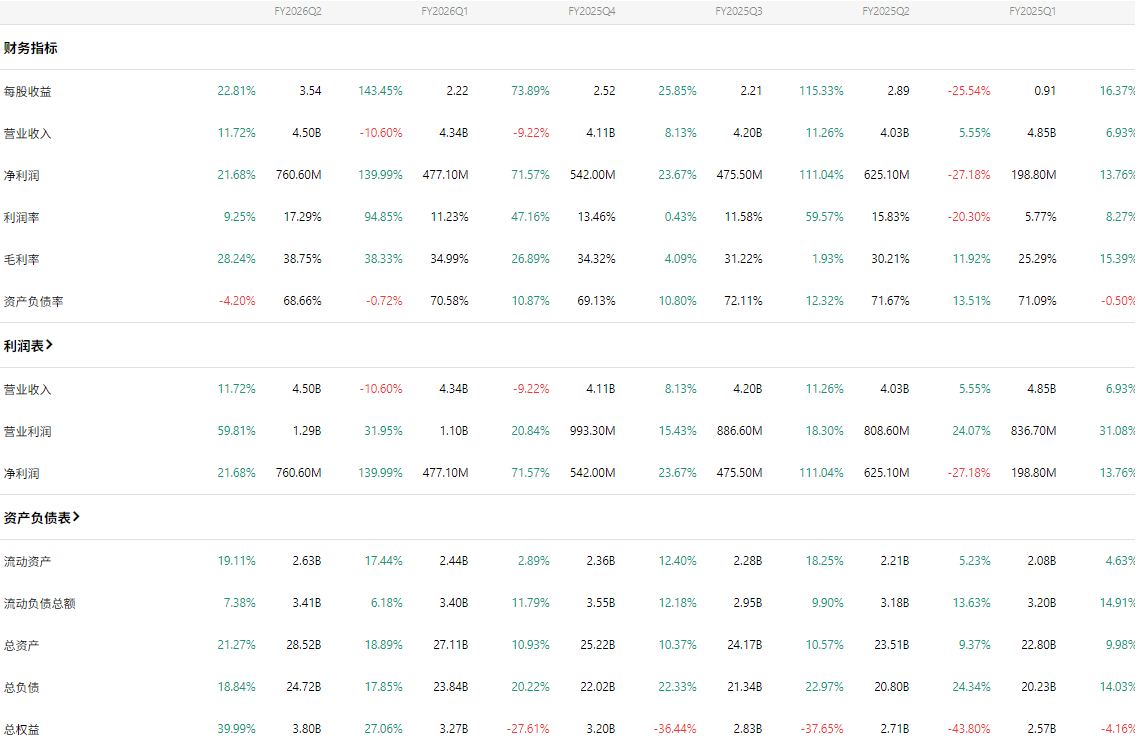
公司8月公布的第二季度业绩是目前支撑Targa Resources股价的重要因素之一。
2026年第二季度,Targa实现净利润7.65亿美元,高于去年同期的6.29亿美元;调整后EBITDA达到16.03亿美元,同比增长38%,同时较2026年第一季度增长14%,创下季度新高。公司还表示,Permian地区进气量、NGL运输、分馏以及LPG出口量均创下纪录。
从投资角度来说,比起只看营收涨了多少,EBITDA怎么增长其实更值得看。
因为对中游能源公司来说,能不能把手里的设施用起来、运输量有多少,还有长期合同能带来多少稳定收入,都直接关系到公司能赚多少钱。
2025年全年,Targa调整后EBITDA达到49.57亿美元,高于2024年的41.42亿美元。
也就是说,公司的业绩不是某一个季度突然变好,而是这两年的利润一直在往上走。
如果说业绩增长给Targa Resources股价打下了基础,那么8月和ExxonMobil签下的长期协议,就让市场对公司后面的增长更加有信心了。
双方签了一份20年的天然气收集、处理和下游服务协议,按照费用来收费,合作范围包括Permian盆地的Delaware和Midland等地区,协议一直持续到2046年。
同时,Targa准备在Delaware盆地建Wrangler、Ranger和Ranger II三座天然气处理厂,总处理能力约8.25亿立方英尺/日,预计2028年上半年投入使用。
公司还准备建设一条大约70英里的Bull Run II天然气管道,把新增的处理能力和Waha价格枢纽连接起来。
消息公布以后,市场很快就给出了反应,Targa Resources股价一度上涨超过7%。
更重要的是,这种长期协议相当于提前把未来一部分生意定下来了。对于Targa这种需要投入很多钱建设设施的公司来说,手里有长期合同,新项目以后能不能带来收入会更清楚,也不用那么依赖现货市场。
这一次市场对Targa的重新定价,还有一个容易被忽视的因素,那就是AI数据中心带来的电力需求。
近年来,美国数据中心建设快速增加,电力供应成为AI基础设施扩张的重要限制因素。天然气发电具有建设速度快、能够提供稳定电力等特点,因此部分市场资金开始重新关注天然气基础设施企业。
这也让Targa Resources股价出现了不同于传统能源股的投资逻辑: 公司不仅受益于Permian盆地油气生产增长,也可能受益于美国天然气需求和电力基础设施扩张。
当然,这并不意味着AI需求会直接转化为Targa的利润。投资者真正需要关注的是新增天然气需求能否带动处理、运输和NGL基础设施利用率持续提升。
对于中长期投资者来说,Targa Resources股价不能只看上涨空间,还需要观察公司能否把业务增长转化为稳定现金流。
Targa在2026年继续提高股东回报,第二季度股息为每股1.25美元,按年计算为5美元。
与此同时,公司仍然处于大规模扩张阶段。公司此前预计2026年净增长资本开支约45亿美元,维护性资本开支约2.5亿美元;2026年调整后EBITDA指引此前上调至57亿至59亿美元区间。
这意味着市场需要同时考虑两件事:一方面,公司正在扩大基础设施资产规模;另一方面,大量资本开支也会影响自由现金流和资产负债表。
因此,未来TRGP股价能否继续维持高估值,很大程度上取决于新增项目能否按照计划投产,并逐步贡献稳定的现金流。
经过前期上涨后,估值已经成为投资者无法回避的问题。
9月初,Targa股价大约在290美元附近,部分估值模型认为公司当前价格已经反映了较强的盈利增长预期。
Simply Wall St在9月的分析中指出,Targa的现金流估值和盈利估值存在一定分歧,说明当前股价并不能简单用“便宜”或“昂贵”概括。
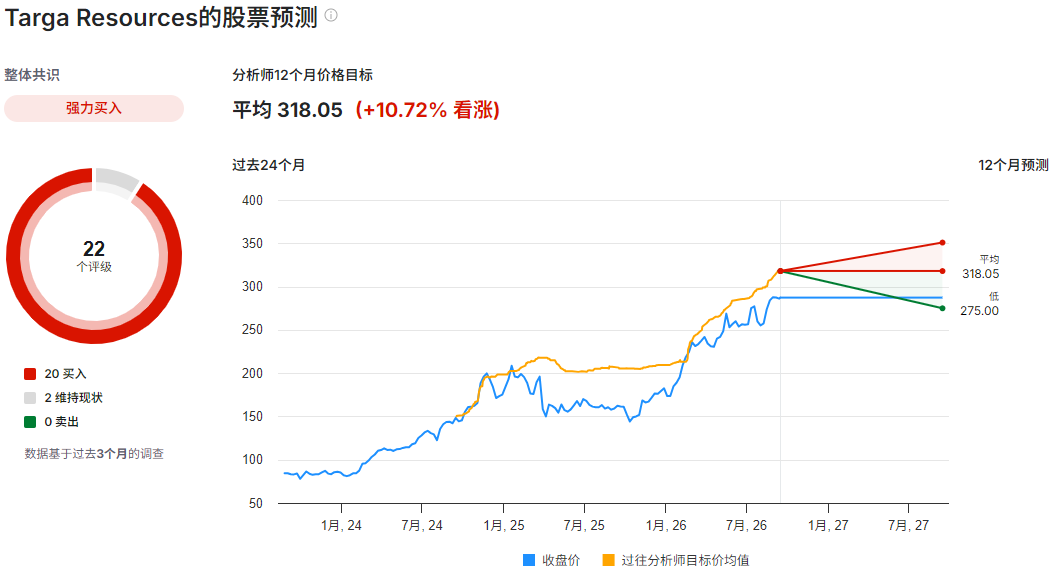
与此同时,华尔街对Targa Resources股价的整体态度仍然偏积极。
数据显示,目前分析师给出的平均12个月目标价约为318美元,最高目标价343美元,最低275美元,整体评级明显偏向买入。
以当前的最新收盘价计算,平均目标价对应的潜在上涨空间并不算特别大。
这说明市场目前对TRGP股价的预期已经较高,后续想继续上涨,需要盈利增长不断兑现,而不是单纯依靠估值扩张。
从目前情况来看,投资者观察股价,可以重点关注三个变量。
第一是Permian盆地的油气产量和基础设施利用率。如果产量继续增长,天然气收集、处理、NGL运输以及分馏需求就有望保持强劲。
第二是新项目的建设进度。Wrangler、Ranger和Ranger II三座处理厂,还有Bull Run II管道,都计划在2028年投产。这些项目能不能按计划建好,会直接影响公司未来几年的业绩能不能真正做出来。
第三是公司花多少钱、手里还剩多少钱。现在Targa Resources股价正处在扩张阶段,项目越多,未来能赚的钱可能越多,但同时也要投入更多资金,融资压力也会跟着增加。
所以,看股价,真正需要关注的并不是油价短期涨了还是跌了,而是公司能不能把Permian盆地不断增加的产量、手里的长期合同,还有这些新建的基础设施,真正变成更多的EBITDA和现金流。
整体来看,现在TRGP股价已经处在比较高的位置,不过公司的业绩也确实在变好 二季度创纪录的EBITDA、持续增长的Permian业务,再加上和ExxonMobil签下的20年协议,都给公司后面的业绩增加了不少支持。
不过,现在Targa Resources股价已经离52周高点不远,市场给出的平均目标价和现价差距也不大,所以后面还能不能继续涨,更多还是得看业绩能不能跟上。对投资者来说,比起盯着股价能不能突破300美元,更值得看的是新项目投产以后,公司到底能不能继续多赚一些钱,现金流能不能跟着增长。