2026年9月16日の東京株式市場では、日経平均の変動が方向感の乏しい展開となっています。前場の日経平均は前日比88円10銭安の6万3,396円と4日続落しました。米国株安を受けて半導体・AI関連株に売りが出た一方、エネルギー株や商社株には買いが入り、下値では押し目買いも見られました。
前日の米国市場では、ダウが0.63%安、S&P500が0.45%安、ナスダックが0.78%安となりました。米10年債利回りが一時5%を上回ったことや原油高、AI関連株への警戒感が米株下落につながり、日本株にも影響しています。
ただし、9月16日前場ではTOPIXが20ポイント高の4,057ポイントとなっており、日経平均の下落が日本株全体の全面安を示しているわけではありません。今後は米金融政策や米金利、半導体株、為替の動向が日経平均の変動を左右する材料となりそうです。
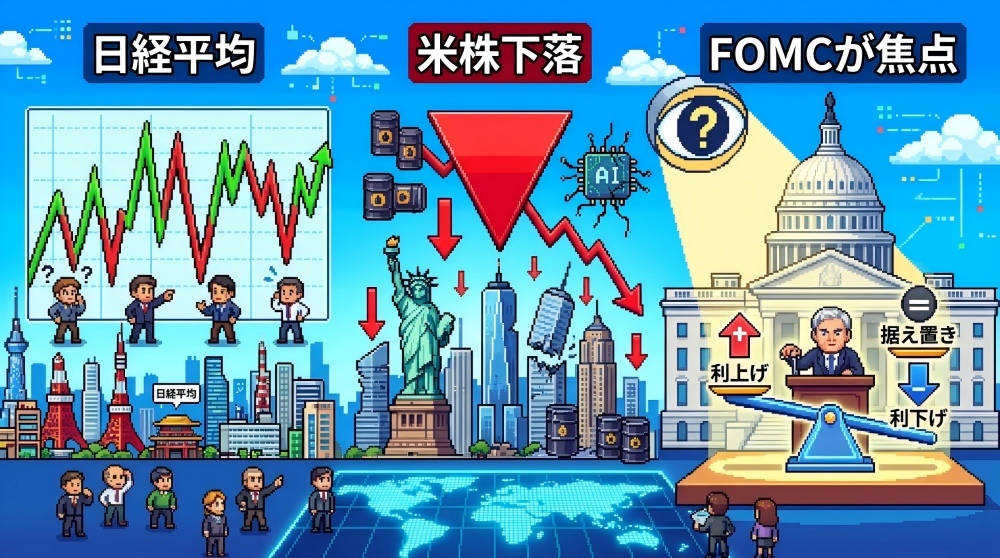
9月15日の米国株式市場では、主要3指数がそろって下落しました。ダウ平均は328.09ドル安(-0.63%)の5万2,093.11ドル、S&P500は34.25ポイント安(-0.45%)の7,585.73、ナスダック総合は204.84ポイント安(-0.78%)の2万5.981.57で取引を終えています。
主な要因の一つが米長期金利の上昇です。米10年国債利回りは一時5.04%まで上昇し、2007年以来の高水準となりました。金利が上昇すると企業の資金調達コストが高まり、将来の利益を重視するハイテク株などの株価には下押し圧力がかかりやすくなります。
さらに、原油価格の上昇も市場の警戒材料となっています。9月15日のブレント原油は前日比2.9%高の108.75ドルで終了。原油高がインフレ圧力を強めれば、FRBの金融政策にも影響するとの見方から、株式市場では慎重姿勢が強まりました。
こうした米株下落は、翌日の東京市場にも波及しやすくなります。特に日経平均は半導体・ハイテク関連株の影響を受けやすいため、米国のナスダックや半導体株の下落→日本の関連銘柄への売り→日経平均への下押し圧力という流れには注意が必要です。一方、9月16日の日経平均は寄り付きで前日比188円03銭高の6万3,672円13銭となっており、米株安だけで日本株の方向が決まるわけではありません。
9月16日の東京株式市場では、半導体関連株の下落が日経平均の重しとなりました。日経平均は最終的に前日比438円90銭高の6万3,923円まで反発しましたが、取引時間中は半導体株への売りが相場の上値を抑える場面がありました。
特に、ソフトバンクグループは4.2%安、キオクシアホールディングスは3.9%安となり、日経平均を押し下げました。一方、原油高を背景にENEOSホールディングスは3.8%高、三井物産は3.0%高となるなど、エネルギー・商社株には買いが入りました。
背景には、前日の米国市場での半導体株安があります。9月14日の米国市場では、エヌビディアやマイクロン・テクノロジー、ブロードコム、AMDなどが売られ、フィラデルフィア半導体指数は5.9%下落しました。AI投資の先行きへの警戒や米長期金利の上昇が、半導体関連株の売りにつながっています。
ただし、9月16日は日経平均が上昇する一方、TOPIXも4,057.60ポイント、前日比0.5%高となりました。このことから、半導体株が弱い中でも、エネルギーや商社などへの資金シフトが指数を支えたことが分かります。
今後の日経平均の変動を見るうえでは、米長期金利、原油価格、ドル円、そしてFOMCの金融政策が重要な材料となります。
米10年債利回りは5%近辺まで上昇しています。9月15日には一時5.041%と2007年以来の高水準を付け、9月16日も4.99%前後で推移しました。金利上昇は株式の相対的な魅力を低下させやすく、特に高PERのハイテク・半導体株には下押し圧力となりやすい点に注意が必要です。
原油高も株式市場の重しとなっています。中東情勢やサウジアラビアの供給懸念を背景に、WTI原油は1バレル=100ドルを上回る水準で推移し、9月15日には大きく上昇しました。原油価格が高止まりすれば企業のエネルギーコストやインフレ圧力が強まり、金融政策にも影響する可能性があります。
一方、為替市場では円安が続いているものの、円相場も変動が大きくなっています。円安は自動車など輸出企業の収益を押し上げる要因になる一方、原油や原材料など輸入コストの上昇につながるため、日本株全体への影響は業種によって異なります。
さらに、9月15~16日に開催されているFOMCが最大の注目材料です。市場では0.25%ポイントの利上げが広く予想されており、実際の決定だけでなく、今後の利上げ方針やFRB議長の発言も米金利・ドル・株式市場を動かす可能性があります。
今後の日経平均の変動を確認するうえでは、以下の5点が重要です。
9月16日にはFOMCの結果発表とFRB議長会見が予定されています。市場では0.25%ポイントの利上げが織り込まれており、発表後の米10年債利回りや米国株の反応が、翌日の日本株にも影響する可能性があります。9月16日時点の米10年債利回りは4.99%前後で、前日に5%を突破しています。
9月16日前場では、AI・半導体関連株の一角が弱く、日経平均の重しとなりました。一方、前日の米半導体株の動きが東京市場の関連銘柄を下支えする場面もあり、米国のSOX指数やエヌビディアなどの値動きは引き続き注目材料です。
ドル円は9月16日時点で1ドル=155円台で推移しています。円安は輸出企業の収益に追い風となる一方、輸入コストを押し上げる側面もあります。米金利や日米金融政策によって為替が大きく動けば、輸出関連株を中心に日経平均にも影響する可能性があります。
原油価格の上昇は、エネルギー関連株には追い風となる一方、企業のコストやインフレ圧力を高める要因にもなります。9月16日のアジア市場では原油価格がやや反落したものの、中東情勢による供給懸念は残っています。原油高が長期化すれば、米金利や金融政策を通じて株式市場に影響する可能性があります。
9月17~18日には日銀の金融政策決定会合が予定されており、18日の結果発表と植田総裁の記者会見が注目されます。FOMCに続いて日銀の政策姿勢が確認されるため、金利や円相場を通じて日本株の変動要因となる可能性があります。
三井住友DSアセットマネジメントは9月10日のレポートで、日経平均について9月末の65,800~66,700円を一つの注目価格帯として挙げています。日経平均は三角保ち合いを形成しており、9月中旬から下旬にかけて方向感が出る可能性があるとの分析です。これは市場予測ではなく、テクニカル分析上の目安として捉える必要があります。
日経平均は、構成銘柄の株価に加えて、米国株、為替、金利、原油価格、国内外の経済指標など、さまざまな要因の影響を受けます。特に短期的には、米国市場や半導体関連株の動向が注目されます。
米株下落は、日本株の投資家心理を冷やし、翌日の東京市場で売り圧力となる場合があります。特に米国のハイテク・半導体株が下落すると、日本の関連銘柄にも売りが波及することがあります。
円安は自動車や機械など輸出企業の収益改善につながる可能性があるため、株価の支援材料となる場合があります。一方、輸入コストの上昇につながるため、すべての企業にプラスとは限りません。
日経平均の終値だけでなく、TOPIX、ドル円、米10年債利回り、米国株、半導体株、原油価格などを合わせて確認すると、市場の動きを把握しやすくなります。
日経平均の変動は、米株下落だけでなく、米長期金利、原油価格、為替、半導体株など複数の要因に左右されます。9月16日は米株安が重しとなる一方、国内ではエネルギー株や商社株などへの買いも入り、方向感の定まりにくい展開となりました。今後はFOMCや日銀の金融政策、米半導体株の動向を確認することが重要です。
日経平均の短期的な値動きを取引する場合は、現物株だけでなく株価指数CFDという選択肢もあります。レバレッジを利用できる一方、損失が拡大する可能性もあるため、リスク管理を意識して取引することが大切です。