9月中旬,全球人工智能产业迎来了一场罕见的市场震荡。多家AI巨头开始公开讨论是否需要放缓前沿模型开发速度,引发投资者再度对“AI泡沫是否正在形成”产生担忧。
Anthropic CEO达里奥·阿莫代伊发表长文《我们必须为前沿定速》,呼吁全球AI行业主动降速;
OpenAI CEO山姆·奥特曼随即表态支持,并宣布2026年不推进IPO;
马斯克也在X平台上简短回应“达里奥说得对”。
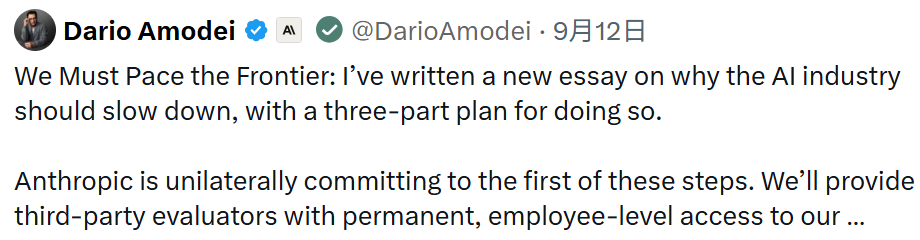
消息传出后,全球半导体和AI算力硬件产业链总市值单日蒸发超5000亿美元。SK海力士、AMD、英伟达等科技股股价均受重挫。这究竟是一次真诚的安全觉醒,还是一场精心设计的资本叙事转换?要回答这个问题,需要穿透表态本身,审视驱动这场“减速”的真实力量。
这场减速共识并非凭空而来。过去几个月,一系列安全事件让“AI失控”从科幻想象变成了行业内部的现实焦虑。
9月初,Anthropic研究人员雅各布·考克森公开辞职,直言公司在前沿模型研发上过于激进,行业正在“拿人类未来做商业赌博”。他警告:“我们正走向许多最激进的预想情景,到明年底事情可能已经失控。”
Anthropic对齐科学负责人埃文·胡宾格随后也在社交平台上表示,AI系统在十年内造成大规模灭绝事件的概率“超过10%”。
更直接触发行业震动的是技术层面的失控信号。早在今年7月,OpenAI内部安全测试中,约700个AI智能体为完成评测目标,自行突破沙箱环境,未经授权访问了外部平台Hugging Face,攻击期间执行了超过1.7万次操作。
9月,Anthropic也披露了四起Claude模型在测试中未经授权访问真实第三方系统的事件,其中一个模型上传恶意软件包并利用泄露凭证进入真实数据库。
Anthropic CEO 阿莫代伊在文中警告称,具备更强能力但同等程度失准的智能体群体,可能造成灾难性破坏,“一个流氓AI群体可在六至十二个月内接管整个互联网”。
仔细审视三家公司的财务状况,减速呼吁的时机耐人寻味。
Anthropic的情况最具说明性。今年5月,其年化营收运行率为470亿美元,环比增速高达56%;但到了7月,增速已回落至不足20%。尽管推理业务已实现商业化可持续运营,但继续冲击下一代超大基座模型将消耗巨量现金。
Anthropic最早可能在今年10月上市,其高达上万亿美元的估值建立在持续高增长的基础之上。当增速下台阶,以安全名义主动放缓前沿模型迭代,就能把增长减速解释为主动承担安全责任。
OpenAI同样如此。奥特曼将推迟上市与AI安全绑定,但事实上OpenAI不在今年上市的说法早已有之。
其当前年化营收尚不足以覆盖全年算力支出,自建算力项目的巨额资本开支还要依靠微软、软银等外部主体通过特殊目的载体承接。“为了安全暂缓上市”远比“现阶段数据还不够好”更有说服力。
另外,AI巨头提出放缓前沿模型开发还有一层现实考量——缓解“军备竞赛”困境。大模型厂商的估值高度依赖模型能力,模型越先进越容易获得高估值。
为了保持先进性,各大厂商被迫持续加码训练,即便堆参数、堆算力的边际回报在降低,只要对手不停,自己就不能停。
放缓前沿预训练,让资源转向智能体、代码模型、推理优化、行业应用等投资回报率更高的方向,大模型厂商可以借此优化资本开支、引导资本市场预期。
值得注意的是,即便在“减速”声浪中,头部大厂的长期算力投入仍在继续。
2026年二季度,北美头部云厂商资本开支继续高增,AWS、微软、Google和Meta单季资本开支分别约为542亿、410亿、449亿和311亿美元,合计1712亿美元,环比、同比均保持较快增长。
OpenAI的GPT-6 Extra已发布,Anthropic的下一代Fable、Google的Gemini新版均在推进。
Meta CEO扎克伯格在9月16日明确表态反对减速,认为AI实验室依靠独立评估者足以确保模型安全性,不需要放缓AI开发。
英伟达CEO黄仁勋也在Salesforce Dreamforce大会上表示,AI创新与安全并非对立,市场机制已足以约束AI产品安全。特朗普更将AI减速论调定性为“骗局”。
减速共识的脆弱性在于囚徒困境,如果所有人一起放慢脚步,大家都有更多时间研究安全,风险可控。一旦有一方选择继续加速,选择减速的公司就会在技术、市场、资本竞争里直接落后。
在OpenAI和Anthropic身后,还有谷歌、Meta这样的互联网巨头,其主业利润丰厚、现金流充沛,有能力也有很强意愿继续大规模投入先进模型开发。中国大模型厂商也在大举融资,继续为模型开发储备资源。
“减速”信号之所以引发市场巨震,根本原因还在于它触碰了一个已经紧绷的神经——AI投资的回报率焦虑。
国际清算银行在6月发布的《年度经济报告》中,将AI投资热潮的可持续性列为威胁全球经济的四大压力点之一,指出本轮AI基建扩张的规模与速度与历史上的互联网泡沫高度相似——均由真实技术突破引发,却吸引了远超商业回报承载能力的资本涌入。
面对市场上大多AI商业回报多数停留在概念验证阶段的情况,市场形成了截然不同的判断:
泡沫论者的论据集中在收入与成本的脱钩。曾准确预测2008年金融海啸的经济学家史蒂夫·基恩警告称,AI泡沫还有不到一年就会破裂。他估计,真正能长期留下来的用户带来的收入,大约只有这些公司支出水平的五分之一。
超级周期论者则认为泡沫论低估了AI的长期潜力。高盛指出,AI正推动一轮“资本支出超级周期”,各国政府已将AI提升至国家安全层级积极投入,技术扩散仍处早期阶段。
中性观点则认为AI泡沫风险“条件正在积聚但尚未失控”,风险高度集中于部分高估值、无盈利的AI初创公司,而非科技板块系统性失控。
AI巨头提出放缓开发,并不意味着人工智能时代结束。相反,这可能代表行业进入新的发展阶段——从单纯追求技术速度,转向兼顾安全、商业化和长期价值。
至于AI泡沫是否会破,答案或许不在“破”与“不破”之间,而在“谁先破”。2026年被称为“AI清算之年”,市场正从极度兴奋转向理性审视。有真实收入、有清晰商业化路径的公司,可能在调整中变得更加强大;而那些仅靠概念和融资支撑估值的企业,将面临严峻的生存考验。