Publicado em: 2026-09-15
Atualizado em: 2026-09-15
O IPCA projetado para 2026 caiu de 5,00% para 4,90% no Boletim Focus divulgado nesta segunda-feira (14). É a terceira queda semanal seguida e a primeira vez desde maio que a mediana do mercado fica abaixo de 5%. A leitura chega horas antes de uma semana decisiva para os juros no Brasil.
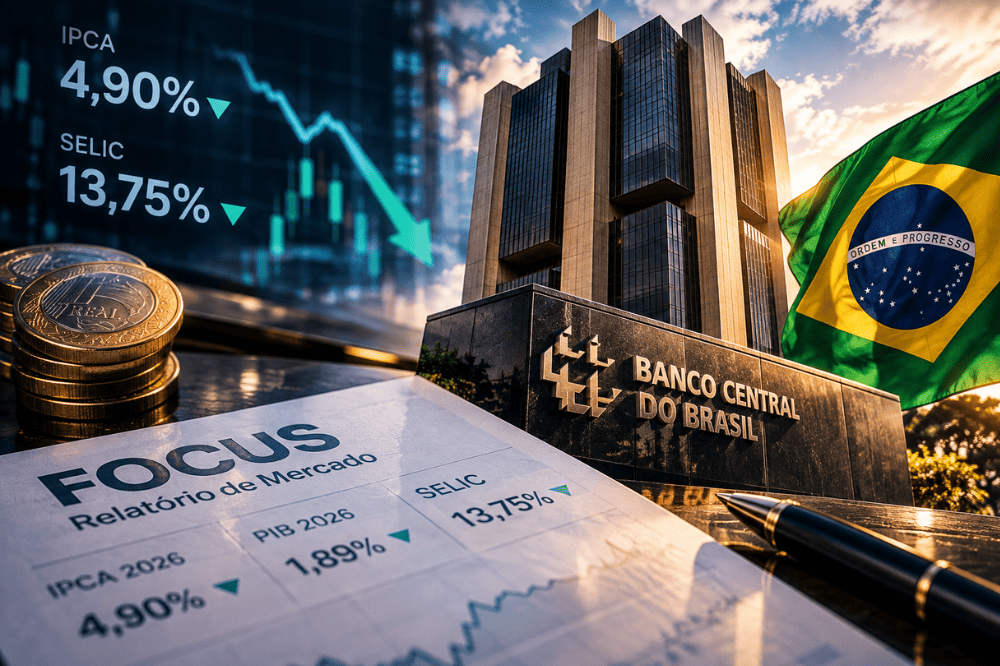
O Comitê de Política Monetária se reúne nos dias 15 e 16 de setembro, com decisão prevista para a noite de quarta-feira. A Selic está em 14% ao ano desde agosto, e o mercado precifica um corte de 0,25 ponto percentual, o quinto consecutivo na mesma magnitude. Se confirmado, o juro básico chega a 13,75%, exatamente o patamar que o próprio Focus projeta para o fim do ano.
Essa coincidência entre o corte desta semana e a projeção de dezembro carrega um recado implícito: pelas contas atuais do mercado, não há mais cortes precificados até o fim de 2026. O Banco Central teria feito, na prática, o último ajuste do ciclo nesta Superquarta, mesmo com a inflação corrente em desaceleração e o PIB perdendo fôlego.
A queda desta semana é a primeira edição do Focus após a divulgação oficial do IPCA de agosto, que registrou deflação de 0,32%, a menor taxa em quatro anos. O dado oficial mais fraco puxou a mediana das projeções de inflação para baixo pela terceira semana seguida, em um ritmo mais acelerado que as revisões anteriores.
Há quatro semanas, o mercado ainda trabalhava com IPCA de 5,02% para o fim de 2026. Mesmo com a melhora, a projeção atual de 4,90% segue acima do teto da meta de inflação, fixado em 4,50%. Para 2027, a leitura caminha na direção oposta: a mediana subiu pela quinta semana consecutiva, para 4,30%, sinal de que a convergência de médio prazo ainda preocupa o Banco Central.
O relatório concentra as mudanças recentes em apenas dois indicadores: inflação e atividade. Câmbio e Selic seguem inalterados há 13 e 6 semanas, respectivamente, o que reforça a leitura de que o mercado já considera essas duas variáveis ancoradas até o fim do ano.
O PIB de 2026 também foi revisado para baixo, de 1,93% para 1,89%, terceiro corte seguido na estimativa de crescimento. Para 2027, a projeção de atividade caiu de 1,50% para 1,45%. A combinação de inflação em queda com atividade perdendo força é o argumento central de quem defende que o BC ainda tem espaço para reduzir juros, mesmo que de forma gradual.
A taxa básica chegou a 15% ao ano em junho de 2025, o maior nível em quase 20 anos, e permaneceu ali até março de 2026. Desde então, o Copom vem reduzindo os juros em passos de 0,25 ponto a cada reunião, com a taxa saindo de 14,25% em junho para 14% em agosto. Um novo corte nesta semana levaria a Selic a 13,75%.
Trajetória da Selic em 2026, com base no Boletim Focus de 14/09/2026.
Caso o corte de 0,25 ponto se confirme nesta semana, a Selic teria caído cinco vezes seguidas na mesma magnitude desde março. O ponto de atenção é o que vem depois: com a projeção de dezembro já igual à taxa esperada para depois da decisão, o Copom teria pouco espaço declarado para novos cortes em novembro e dezembro, a menos que os dados de inflação e atividade surpreendam para baixo.
15 e 16 de setembro: reunião do Copom, com decisão divulgada na noite de quarta-feira, no mesmo dia da decisão do Federal Reserve nos Estados Unidos.
22 de setembro: divulgação da ata do Copom, com o detalhamento da avaliação do comitê sobre inflação e atividade.
3 e 4 de novembro: penúltima reunião do Copom em 2026.
8 e 9 de dezembro: última reunião do ano, que deve confirmar (ou não) a Selic em 13,75%.
Na mesma semana da decisão brasileira, o mercado também acompanha o Federal Reserve, o Banco da Inglaterra e o Banco do Japão. A leitura predominante nos EUA é de viés mais duro, o que tende a limitar o espaço para uma valorização mais forte do real, mesmo com o diferencial de juros favorável ao Brasil. Para quem acompanha o câmbio, a combinação de USD/BRL na página de forex CFD da EBC costuma ser a forma mais direta de acompanhar esse tipo de decisão em tempo real.
Para quem opera renda fixa, o corte reduz o carrego de posições pós-fixadas e estreita o prêmio de prefixados mais curtos. Para quem opera câmbio e índices, o dado relevante não é o corte em si, já precificado, mas o tom do comunicado do Copom sobre os próximos passos.
O dólar opera nesta segunda-feira em queda de 0,56%, cotado a R$ 5,15, abaixo da projeção do próprio Focus para o fim do ano, de R$ 5,20. Como a estimativa cambial está estável há 13 semanas, esses dois valores funcionam como referências de curto e médio prazo para quem opera o par.
Atenção: a decisão do Copom na quarta-feira é um catalisador binário para o câmbio nesta semana. Níveis técnicos tendem a perder relevância nas horas próximas ao comunicado, quando o texto e o tom da decisão passam a pesar mais que suporte e resistência.
Nenhum dos três cenários representa recomendação de posicionamento. A leitura do comunicado e da ata, publicada em 22 de setembro, tende a ser mais relevante para o mercado do que o número do corte isoladamente, já que este está amplamente precificado.
É a pesquisa semanal do Banco Central com projeções de instituições financeiras para inflação, PIB, câmbio e Selic. Não é uma previsão oficial do BC, mas funciona como termômetro das expectativas do mercado e influencia diretamente a leitura de política monetária.
O principal gatilho foi o IPCA oficial de agosto, que veio em deflação de 0,32%, a menor taxa em quatro anos. É a terceira queda semanal seguida na projeção, mas o número ainda está acima do teto da meta de inflação, de 4,50%.
O mercado precifica um corte de 0,25 ponto percentual na reunião de 15 e 16 de setembro, levando a taxa de 14% para 13,75%. Essa é a expectativa da maioria dos analistas, mas a decisão final cabe ao Copom e será divulgada na noite de quarta-feira.
Pelo Focus atual, não. A projeção para o fim de 2026 é a mesma esperada após o corte desta semana, 13,75%, sinalizando que o mercado não trabalha com novas reduções em novembro ou dezembro, salvo surpresa nos próximos dados.
O impacto direto tende a ser limitado, já que o corte está precificado. O fator mais relevante para o câmbio nesta semana é o diferencial entre a decisão do Copom e a do Federal Reserve, que ocorre no mesmo dia.
Juros mais baixos tendem a favorecer setores sensíveis a crédito, como varejo, construção civil e utilidades públicas. Ainda assim, o desempenho do Ibovespa na semana depende também do fluxo estrangeiro e da leitura do mercado sobre a ata do dia 22 de setembro.
Depende do perfil de risco e do horizonte de cada investidor. Com o ciclo de cortes considerado próximo do fim pelo próprio Focus, parte do espaço de valorização de prefixados já pode estar precificada. Não é recomendação de investimento.
A ata da reunião, prevista para 22 de setembro, deve trazer o detalhamento da decisão e sinalizações sobre os próximos passos. Depois dela, o próximo Boletim Focus e os dados de atividade de outubro são os principais pontos de atenção.
O Boletim Focus desta segunda-feira reforça um cenário de desinflação gradual, mas ainda distante da meta de 3% perseguida pelo Banco Central. A inflação de 2026 caiu para 4,90%, o PIB perdeu força para 1,89% e a Selic caminha para 13,75%, exatamente o patamar já projetado para o fim do ano.
Para o mercado, a decisão da Superquarta desta semana tem menos a ver com o número do corte, praticamente garantido, e mais com o tom do comunicado sobre o que vem depois. A ata de 22 de setembro e os próximos dados de inflação e atividade vão dizer se o ciclo de cortes realmente termina em 13,75% ou se há espaço para mais um ajuste até dezembro.
Traders que acompanham decisões de política monetária como a desta semana costumam usar CFDs de USD/BRL para se posicionar em torno de eventos como o Copom e a Superquarta.