18 September 2026 menjadi contoh menarik tentang bagaimana jatuh tempo kontrak derivatif kuartalan dapat bertabrakan dengan peristiwa makro besar. Jatuh tempo ini terjadi dua hari setelah bank sentral AS, Federal Reserve (The Fed), menaikkan suku bunga, dan bertepatan dengan hari terakhir pertemuan bulan September Bank Sentral Jepang (Bank of Japan/BOJ), sehingga roll kontrak berjangka dan opsi yang jatuh tempo berlangsung di tengah pasar yang masih menyesuaikan diri dengan ekspektasi suku bunga baru. Memahami faktor-faktor yang saling tumpang tindih ini membantu menjelaskan mengapa volume, pembalikan arah, dan pergerakan indeks pada hari jatuh tempo bisa sulit dibaca.
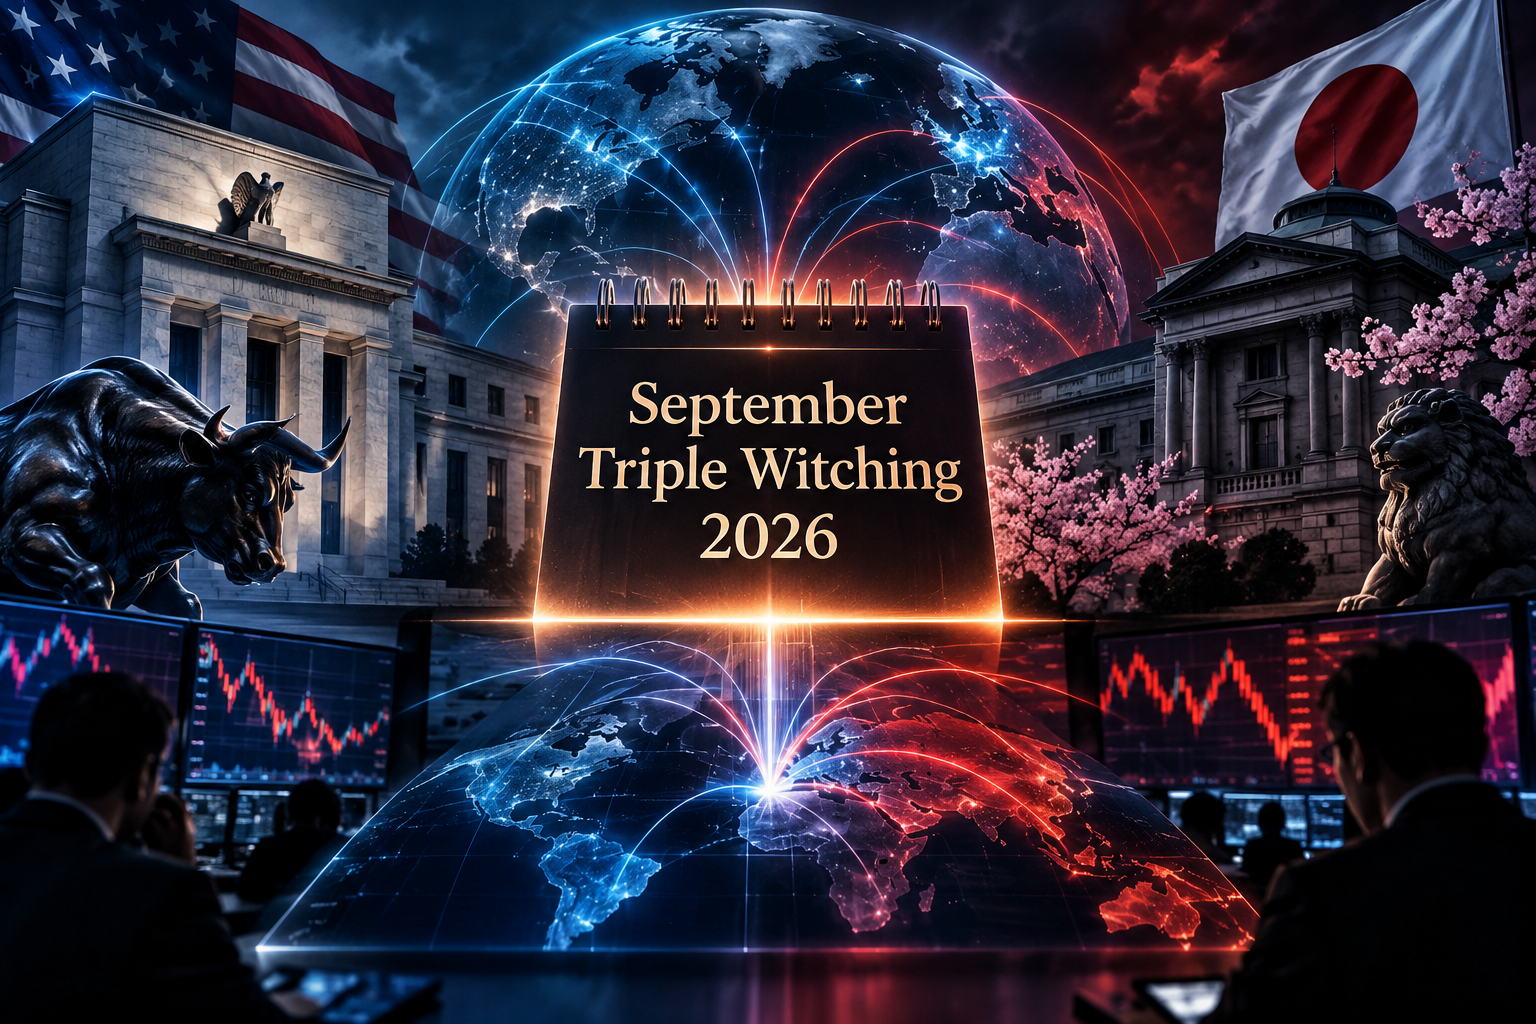
Triple witching bulan September jatuh pada 18 September 2026, saat kontrak berjangka indeks saham kuartalan jatuh tempo bersamaan dengan volume besar opsi indeks dan opsi saham individu.
The Fed menaikkan target suku bunga sebesar 25 basis poin menjadi 3,75% hingga 4,00% pada 16 September.
CME mencatat 14 September sebagai tanggal roll yang lazim untuk kontrak berjangka indeks saham AS bulan September, menunjukkan bahwa aktivitas jatuh tempo sudah dimulai sebelum hari jatuh tempo itu sendiri.
Citadel Securities memperkirakan eksposur opsi AS senilai US$ 6,2 triliun dijadwalkan jatuh tempo pada 18 September, berdasarkan data per 27 Agustus, dengan angka tersebut diperkirakan masih akan bertambah.
Triple witching mengacu pada jatuh tempo kuartalan kontrak berjangka indeks saham, opsi indeks saham, dan opsi saham individu yang terjadi pada sesi yang hampir bersamaan. Secara tradisional, hal ini terjadi pada hari Jumat ketiga bulan Maret, Juni, September, dan Desember.
Tidak semua kontrak ini diselesaikan pada satu momen penutupan pasar yang sama. Opsi Indeks S&P 500 standar yang jatuh tempo pada Jumat ketiga diselesaikan pada sesi pagi (AM-settled) menggunakan Special Opening Quotation berdasarkan harga pembukaan saham-saham konstituennya, sementara Cboe juga mencatatkan kontrak SPXW yang diselesaikan pada sesi sore (PM-settled) untuk jatuh tempo Jumat ketiga. Kontrak berjangka indeks saham AS kuartalan, seperti kontrak berjangka E-mini S&P 500, juga menggunakan mekanisme penyelesaian berbasis harga pembukaan.
Istilah ini sebenarnya menggambarkan sekumpulan jatuh tempo yang saling terkait, bukan satu momen pasti ketika seluruh posisi lenyap secara bersamaan.
Jatuh tempo bulan September ini berdekatan langsung dengan dua peristiwa besar bank sentral. Pada 16 September, The Fed secara bulat menaikkan target suku bunga federal funds sebesar 25 basis poin menjadi 3,75% hingga 4,00%, kenaikan pertamanya dalam lebih dari tiga tahun.
Pertemuan BOJ bulan September berlangsung pada 17 dan 18 September, sehingga keputusan kebijakannya jatuh pada tanggal yang sama dengan jatuh tempo kuartalan AS. Kalender resmi BOJ menjadwalkan Statement on Monetary Policy pada 18 September.
Kesamaan waktu ini menghubungkan sesi perdagangan Asia dan AS. Pergerakan yen atau imbal hasil obligasi pemerintah Jepang yang dipicu oleh BOJ dapat merambat ke suku bunga global dan kontrak berjangka saham AS sebelum pasar New York dibuka, yang berpotensi menggeser indeks-indeks utama menjadi lebih dekat atau lebih jauh dari level strike opsi yang padat, sebelum arus penyelesaian di AS dimulai.
Posisi kontrak berjangka kuartalan biasanya mulai berpindah sebelum jatuh tempo. CME mencatat 14 September sebagai tanggal roll yang lazim untuk kontrak berjangka indeks saham AS September 2026, empat hari sebelum jatuh tempo pada 18 September.
Posisi yang ingin tetap memiliki eksposur setelah September dapat dipindahkan dengan menutup kontrak September dan membuka eksposur setara untuk kontrak Desember. Karena itu, volume kontrak berjangka yang tinggi selama pekan jatuh tempo bisa mencerminkan perpindahan eksposur yang sudah ada antar bulan kontrak, bukan perubahan mendadak pada pandangan pasar terhadap saham, suku bunga, atau ekonomi.
Perbedaan ini penting karena aktivitas triple witching sudah berkembang sebelum tanggal jatuh tempo itu sendiri. Sesi terakhir memusatkan sisa kebutuhan penyelesaian dan pengelolaan posisi, sementara sebagian perpindahan kontrak berjangka sudah terjadi lebih awal.
Opsi menambahkan lapisan lain begitu harga mendekati level strike yang padat. Misalnya, sebuah indeks diperdagangkan di kisaran 5.000 dan sejumlah besar opsi yang akan jatuh tempo terkonsentrasi pada strike 5.000. Pergerakan dari 4.960 ke 5.020 dapat mengubah sensitivitas kontrak-kontrak tersebut secara signifikan, terutama ketika hanya tersisa beberapa jam sebelum jatuh tempo.
Market maker dan pihak lawan lain yang menjaga posisi lindung nilai kemudian dapat menyesuaikan eksposur kontrak berjangka atau saham mereka. Pergerakan awal bisa berasal dari keputusan bank sentral, sementara aksi beli atau jual berikutnya mencerminkan perubahan posisi lindung nilai di sekitar level strike tersebut.
Konsentrasi open interest yang besar juga dapat bertepatan dengan harga yang lebih lama bergerak di sekitar strike tertentu ketika jatuh tempo semakin dekat. Open interest mencatat jumlah kontrak yang masih beredar, tetapi tidak menunjukkan arah setiap pemegang posisi, eksposur penyeimbang, atau lindung nilai yang dijalankan, sehingga lebih tepat dipahami sebagai peta konsentrasi ketimbang perkiraan arah harga.
Di titik inilah peristiwa makro dan posisi derivatif dapat saling berinteraksi secara paling terlihat. Pengumuman kebijakan dapat menggerakkan indeks mendekati strike penting, dan setelah itu penyesuaian lindung nilai menambah sumber order pasar lainnya.
Citadel Securities memperkirakan eksposur opsi AS senilai US$ 6,2 triliun dijadwalkan jatuh tempo pada 18 September, berdasarkan data hingga 27 Agustus. Jumlah tersebut setara sekitar 23% dari total eksposur opsi AS dalam kumpulan data milik Citadel, dan perusahaan itu memperkirakan angkanya masih akan bertambah seiring posisi-posisi yang jatuh tempo lebih dekat bergeser menuju 18 September.
Citadel menyatakan bahwa jatuh tempo triple witching bulan September berpotensi melampaui jatuh tempo bulan Juni senilai US$ 7,7 triliun. Karena itu, angka US$ 6,2 triliun merupakan estimasi bertanggal atas eksposur notional kotor, bukan angka akhir untuk sesi tersebut.
Notional kotor juga berbeda dari nilai transaksi tunai yang sesungguhnya terjadi. Sebagian kontrak berakhir tanpa nilai, sebagian lain ditutup atau dieksekusi, dan banyak yang diganti dengan kontrak jatuh tempo berikutnya. Proses-proses ini dapat mendongkrak volume secara tajam tanpa berarti ada modal arah baru dalam jumlah setara yang masuk ke pasar.
Hari jatuh tempo dapat menghasilkan beberapa bentuk pergerakan harga yang membutuhkan konteks lebih dari sekadar sesi bervolume tinggi biasa. Pergerakan tajam di sekitar pembukaan pasar AS dapat menggabungkan repricing makro semalam dengan derivatif indeks yang diselesaikan pada sesi pagi (AM-settled), sementara pembalikan arah intraday di sekitar strike utama dapat mencakup penyesuaian lindung nilai saat opsi yang jatuh tempo bergerak masuk atau keluar dari posisi in the money.
Opsi yang diselesaikan pada sesi sore (PM-settled), jatuh tempo opsi saham individu, dan transaksi lelang penutupan juga dapat menambah volume menjelang akhir sesi. Spesifikasi kontrak Cboe membedakan antara opsi SPX standar yang diselesaikan pada sesi pagi dan kontrak SPXW yang diselesaikan pada sesi sore, yang memperkuat alasan mengapa arus jatuh tempo tersebar di berbagai bagian hari perdagangan.
Mekanisme-mekanisme ini menambah sumber permintaan dan penawaran, di samping reaksi terhadap suku bunga, pertumbuhan ekonomi, inflasi, dan ekspektasi laba. Grafik pada hari jatuh tempo mencatat pergerakan harga, tetapi alasan di balik setiap order tetap tidak terlihat.
Setelah kontrak September yang jatuh tempo lenyap, salah satu sumber tekanan posisi sementara ikut hilang. Jika pergerakan yang terkait dengan The Fed atau BOJ tetap berlanjut pada sesi-sesi berikutnya, jatuh tempo menjadi penjelasan yang kurang meyakinkan. Sebaliknya, pembalikan arah yang cepat membuka lebih banyak kemungkinan bahwa arus penyelesaian, posisi di sekitar strike, atau penyesuaian lindung nilai turut berkontribusi.
Perdagangan setelah jatuh tempo tetap mencerminkan posisi baru, imbal hasil obligasi, data ekonomi, dan berita korporasi. Karena itu, mengamati periode setelah jatuh tempo lebih berguna sebagai pembanding daripada sebagai kesimpulan akhir, membantu membedakan pergerakan yang tetap bertahan setelah masa jatuh tempo dari pergerakan yang meredup begitu kontrak-kontrak tersebut lenyap.
Triple witching adalah jatuh tempo kuartalan opsi saham individu, opsi indeks saham, dan kontrak berjangka indeks saham yang terjadi pada sesi yang hampir bersamaan. Secara tradisional, hal ini terjadi pada hari Jumat ketiga bulan Maret, Juni, September, dan Desember.
Triple witching tidak memiliki efek arah yang pasti. Roll kontrak berjangka, jatuh tempo opsi, dan penyesuaian lindung nilai dapat memperkuat atau meredam pergerakan yang sudah ada, sementara arah pergerakan secara keseluruhan tetap bergantung pada keseimbangan order di pasar.
Tidak. Setiap jenis derivatif menggunakan prosedur penyelesaian yang berbeda. Opsi SPX standar dan kontrak berjangka indeks kuartalan menggunakan penyelesaian berbasis harga pembukaan, sementara opsi yang diselesaikan pada sesi sore jatuh tempo lebih belakangan, sehingga aktivitas triple witching tersebar di lebih dari satu bagian sesi perdagangan.
Sesi setelah jatuh tempo menghilangkan salah satu sumber utama perdagangan mekanis. Jika pergerakan harga tetap berlanjut setelah kontrak-kontrak yang jatuh tempo lenyap, jatuh tempo menjadi penjelasan yang lebih lemah, dan faktor makro atau fundamental yang lebih luas mungkin layak mendapat perhatian lebih besar.
Jatuh tempo pada 18 September 2026 memadukan peristiwa derivatif kuartalan yang rutin dengan kalender kebijakan yang tidak biasa karena begitu terkonsentrasi. Kenaikan suku bunga The Fed, pertemuan BOJ, dan sejumlah besar opsi yang jatuh tempo semuanya bertemu dalam jendela waktu yang sama dan sempit, menciptakan sumber-sumber pergerakan harga dan volume yang saling tumpang tindih.
Karena itu, September 2026 menjadi contoh yang berguna untuk prinsip yang lebih luas. Triple witching dapat mengubah cara pasar bergerak tanpa memberikan perkiraan arah tersendiri, dan interpretasi paling jelas didapat dengan memisahkan repricing makro dari pengelolaan posisi yang dituntut oleh derivatif yang jatuh tempo.