发布日期: 2026年09月14日
更新日期: 2026年09月14日
对于关注中概股和互联网消费板块的投资者来说,腾讯音乐娱乐(NYSE:TME)是一只值得持续跟踪的股票。公司业务已经从单纯的在线音乐平台,逐渐扩展到会员、音乐IP、线下演出、艺人周边以及长音频等领域。因此,判断腾讯音乐股价,不能只看短期涨跌,还需要结合收入结构、盈利能力和估值变化来看。
腾讯音乐娱乐集团(Tencent Music Entertainment,简称 TME)是中国领先的在线音乐和音频娱乐平台,2016年成立,目前在纽交所上市,股票代码为TME;港股代码为1698。
简单来说,大家平时比较熟悉的QQ音乐、酷狗音乐、酷我音乐、全民K歌,都属于腾讯音乐旗下。2026年,公司又将喜马拉雅纳入旗下,业务进一步从在线音乐扩展到更广泛的音频内容。
腾讯音乐股价的核心业务可以简单分成几块:
在线音乐:主要包括QQ音乐、酷狗音乐、酷我音乐,收入来源包括音乐会员、数字专辑等。
K歌和社交娱乐:以全民K歌为代表,让用户唱歌、分享和互动。
音频业务:随着喜马拉雅加入,公司进一步覆盖有声书、播客等长音频内容。
音乐IP和线下娱乐:通过演唱会、音乐活动、艺人周边等方式,把线上音乐IP延伸到线下消费。
从投资角度看,腾讯音乐已经不只是一个“听歌软件公司”。它现在更强调“内容+平台”,一边做音乐和音频内容,一边通过会员、演出、艺人IP和周边等方式进行商业化。
所以,如果从股票分析的角度理解腾讯音乐,后面比较值得关注的其实是付费会员增长、音乐IP商业化、音频业务扩张以及利润增长。这些因素会直接影响市场对腾讯音乐股价的估值。
从今年以来的走势来看,TME股价下跌并不是单一因素造成的。年初公司股价一度维持在18美元附近,但3月公布2025年第四季度及全年业绩后,股价出现明显下挫。
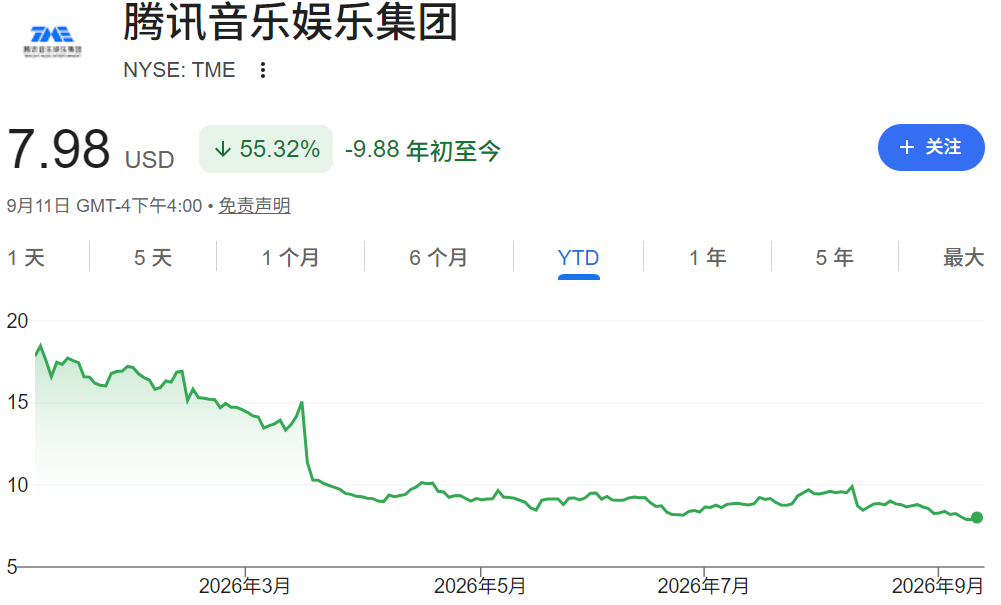
公司当时全年收入同比增长15.8%,在线音乐服务收入增长22.9%,但市场对盈利表现和后续增长预期仍然比较谨慎,TME股价在业绩公布后单日一度下跌超过20%。
进入第二季度后,公司的业绩仍然保持增长,但股价并没有明显扭转弱势。截至目前,腾讯音乐股价较年初18美元已经下跌约55%,目前仍处于52周低位附近。
其中一个重要原因,是投资者开始担心公司传统业务的增长速度。
腾讯音乐过去较为依赖社交娱乐服务,但随着直播、在线K歌等业务进入成熟阶段,这部分收入已经很难重新回到过去的高速增长状态。与此同时,公司正在把更多资源投入音乐会员、音乐IP以及线下消费场景。
这种业务结构变化并不意味着公司基本面恶化,但市场需要时间判断新业务能否真正接替旧业务的增长。
因此,腾讯音乐股价近期走弱,本质上反映的是市场对未来增长速度的重新定价。
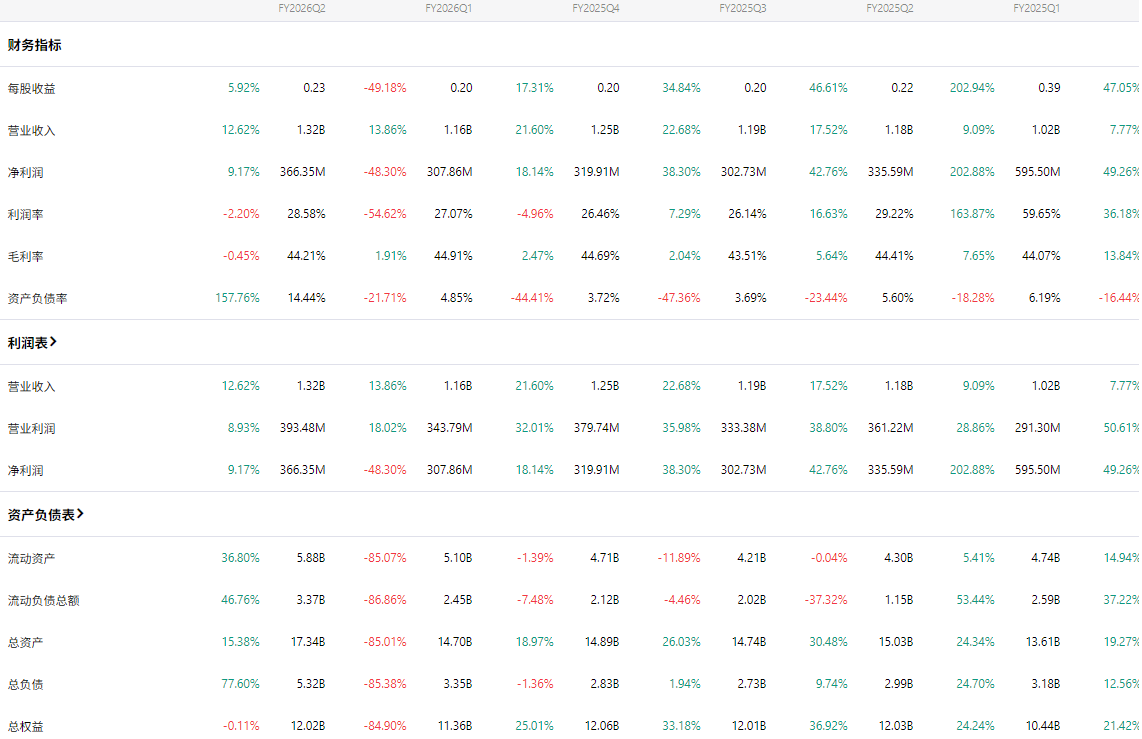
如果只看公司最新财报,腾讯音乐的经营表现其实并不算差。
2026年第二季度,公司总收入为89.3亿元人民币,同比增长5.8%;其中音乐相关服务收入达到76.1亿元,同比增长11%,明显高于整体收入增速。会员服务收入为47.9亿元,同比增长8.1%。
盈利方面,公司第二季度IFRS口径归属于股东的净利润为24.7亿元人民币,上年同期为24.1亿元;非IFRS净利润为26.9亿元,同比增长4.4%。调整后EBITDA为32.5亿元,同比增长5.2%。
也就是说,公司目前并没有出现明显的盈利恶化。
问题在于,腾讯音乐股价对一家成熟互联网公司的要求已经不只是“还能赚钱”,而是希望看到利润重新加速增长。
这也是为什么股价没有因为业绩保持增长而立即反弹。
从收入结构来看,会员业务依然是腾讯音乐最值得关注的部分。
第二季度会员服务收入同比增长8.1%,公司同时表示SVIP会员规模继续扩大,并通过数字专辑、艺人权益和其他内容提升用户消费。
对于腾讯音乐股价而言,会员收入的价值在于稳定性。
广告收入容易受到宏观经济和品牌预算影响,而付费会员则可以提供相对稳定的经常性收入。因此,如果未来会员数量、SVIP渗透率和单用户收入能够继续提高,就有机会进一步改善公司的收入质量。
不过,投资者也需要看到另一面。
在线音乐市场已经进入相对成熟阶段,单纯依靠新增用户推动增长越来越困难。因此,公司未来更重要的任务,是提高现有用户的付费意愿和消费金额。
相比传统会员业务,音乐IP商业化可能是腾讯音乐未来最大的看点之一。
2026年第二季度,公司进一步扩大线下音乐活动,并举办粉丝见面会和TIMA等音乐IP活动,同时开发艺人实体产品和周边商品。公司披露,线下演出相关收入实现较快增长。
这意味着腾讯音乐正在尝试把线上用户转化为线下消费。
例如,一个用户购买音乐会员之后,还可能继续购买数字专辑、实体专辑、艺人周边,甚至参加演唱会和粉丝活动。只要这种商业模式能够持续扩大,单个用户的生命周期价值就可能进一步提高。
对于腾讯音乐股价来说,这也是未来估值能否重新提升的重要变量。
如果市场最终认可公司已经从传统音乐平台转型为“音乐内容+IP+消费”的综合平台,那么估值体系可能发生变化。
腾讯音乐目前的现金储备仍然比较充足。
截至2026年6月底,公司现金、现金等价物、定期存款以及短期投资合计442.2亿元人民币,约合65.2亿美元。第二季度公司还回购了4350万股ADS,回购金额约4亿美元。
充足的现金意味着公司拥有较大的资本配置空间。
对于目前估值已经明显下降的腾讯音乐而言,持续回购能够减少流通股数量,并在盈利保持稳定的情况下提高每股收益。
因此,腾讯音乐股价未来是否能够修复,不仅要看收入增长,还要看公司如何利用手中的现金改善股东回报。
股价大幅回落之后,腾讯音乐的估值已经明显下降。
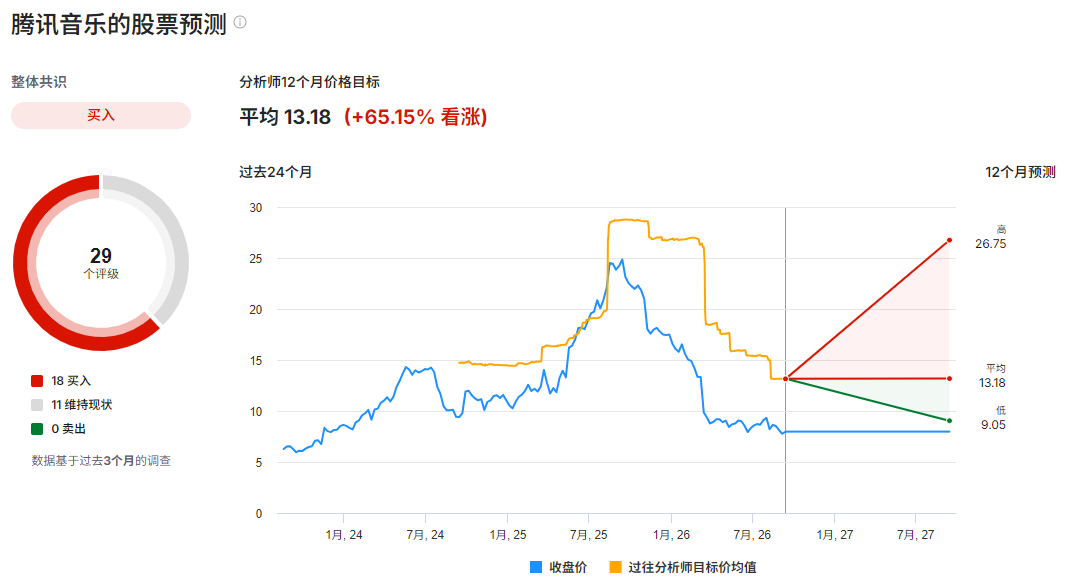
TME股价市盈率约9.37倍,远低于此前市场给予公司的估值水平。数据显示,目前分析师对TME的平均目标价为13.18美元,29位分析师的整体评级为“Buy”。
这意味着,如果按照13.18美元的平均目标价计算,相比目前股价存在较大的潜在上涨空间。
但需要注意,目标价并不等于股价一定能够达到的价格。
8月业绩公布之后,部分机构已经下调评级或目标价。例如China Renaissance在8月12日将TME评级从“Buy”下调至“Hold”,目标价为9美元。
这说明机构之间对于腾讯音乐未来增长速度仍然存在明显分歧。
对于目前的TME股价来说,单纯因为市盈率已经很低就判断“便宜”,并不够。
接下来更值得关注的是三个指标。
第一是会员收入增速。如果会员业务能够继续保持稳定增长,说明公司核心用户变现能力仍然较强。
第二是音乐IP商业化。演唱会、艺人周边、实体专辑等业务能否持续扩大,将决定公司能不能找到新的增长空间。
第三是利润增速。当前市场已经不缺少稳定盈利的互联网公司,如果腾讯音乐只能维持个位数增长,那么低估值可能长期存在;如果利润增长重新提速,估值修复的基础才会更加牢固。
从这个角度来看,腾讯音乐股价目前最大的矛盾并不是公司有没有盈利,而是未来还能不能重新获得增长溢价。
整体来看,腾讯音乐目前处于股价低位、盈利稳定但增长预期偏弱的阶段。最新财报显示,公司总收入仍保持增长,音乐相关服务增长达到11%,会员收入也保持正增长,同时拥有超过440亿元人民币的现金及短期投资。
另一方面,TME股价已经跌至52周低位附近,市场对传统业务增长放缓以及未来盈利增速仍然比较谨慎。
因此,判断股价后续走势,关键不是简单看7美元、8美元是否便宜,而是观察公司能否通过会员、音乐IP、线下演出和周边消费形成新的增长曲线。
如果新业务能够逐渐接替传统业务的增长压力,同时利润率保持稳定,那么目前较低的估值可能成为未来修复的基础;反之,如果收入和利润长期维持低速增长,那么腾讯音乐股价即使已经大幅调整,也可能继续受到估值压制。